IEA’nın Renewables 2026 raporuna göre dünya yenilenebilir kapasitesi 2031’e kadar yaklaşık 4.800 GW artacak, ancak 2026’da yıllık eklemelerin düşmesi bekleniyor.
Uluslararası Enerji Ajansı (IEA), 6 Kasım’da yayımladığı Renewables 2026 raporunda küresel yenilenebilir güç kapasitesinin 2026-2031 döneminde 4.770 GW’ın üzerinde artacağını öngörüyor. Bu, altı yıllık toplam eklemenin 2020-2025 dönemine göre %57 daha yüksek olacağı anlamına geliyor; yenilenebilir kaynaklar dünyada eklenecek toplam elektrik üretim kapasitesinin %80’inden fazlasını oluşturacak. Yenilenebilirin küresel elektrik üretimindeki payının da 2025’teki %33’ten 2031’de %43’e çıkması bekleniyor. Ajansa göre büyüme sürüyor, ama coğrafyası değişiyor; küresel hedeflerle arasındaki açık ve şebeke ihtiyacı ise devam ediyor. IEA Başkanı Fatih Birol, Hürmüz Boğazı’ndaki aksamalarla keskinleşen enerji güvenliği kaygısının yenilenebilir büyümesinin başlıca itici gücü hâline geldiğini belirtiyor.
Hızlı bakış
- IEA, 2026’da yıllık yenilenebilir eklemelerin %11 düşerek 733 GW’a inmesini ve 21 yıllık rekor serisinin sona ermesini bekliyor.
- Dünyanın yenilenebilir kapasitesi 2026-2031’de 4.770 GW’ın üzerinde artacak; Çin dışındaki gelişmekte olan ekonomiler ilk kez gelişmiş ekonomileri yakalıyor.
- Şebeke bağlantısı bekleyen ileri aşamadaki yenilenebilir ve depolama projeleri bir yılda %60 artarak 3.000 GW’a ulaştı.
- Ana senaryoda kapasite 2030’da 2022’nin 2,6 katına çıkıyor ve COP28’in üç kat hedefinin altında kalıyor.
- IEA, 2031’de güneşin Türkiye’nin en büyük yenilenebilir elektrik üretim kaynağı olmasını bekliyor.
Yenilenebilir rekor serisi 2026’da neden bozuluyor?
IEA, dünyada 2026’da eklenecek yenilenebilir kapasitenin %11 düşüşle 733 GW’a inmesini bekliyor. Tahmin gerçekleşirse, yıllık eklemelerin her yıl bir öncekini aştığı 21 yıllık seri sona erecek. Yine de bu seviye, bugüne kadar kaydedilen en yüksek ikinci yıllık ekleme olarak kalacak. Düşüş, kurulu gücün azaldığı anlamına gelmiyor; yalnızca yeni kurulumların hızının bir önceki yılın gerisinde kalacağını gösteriyor.
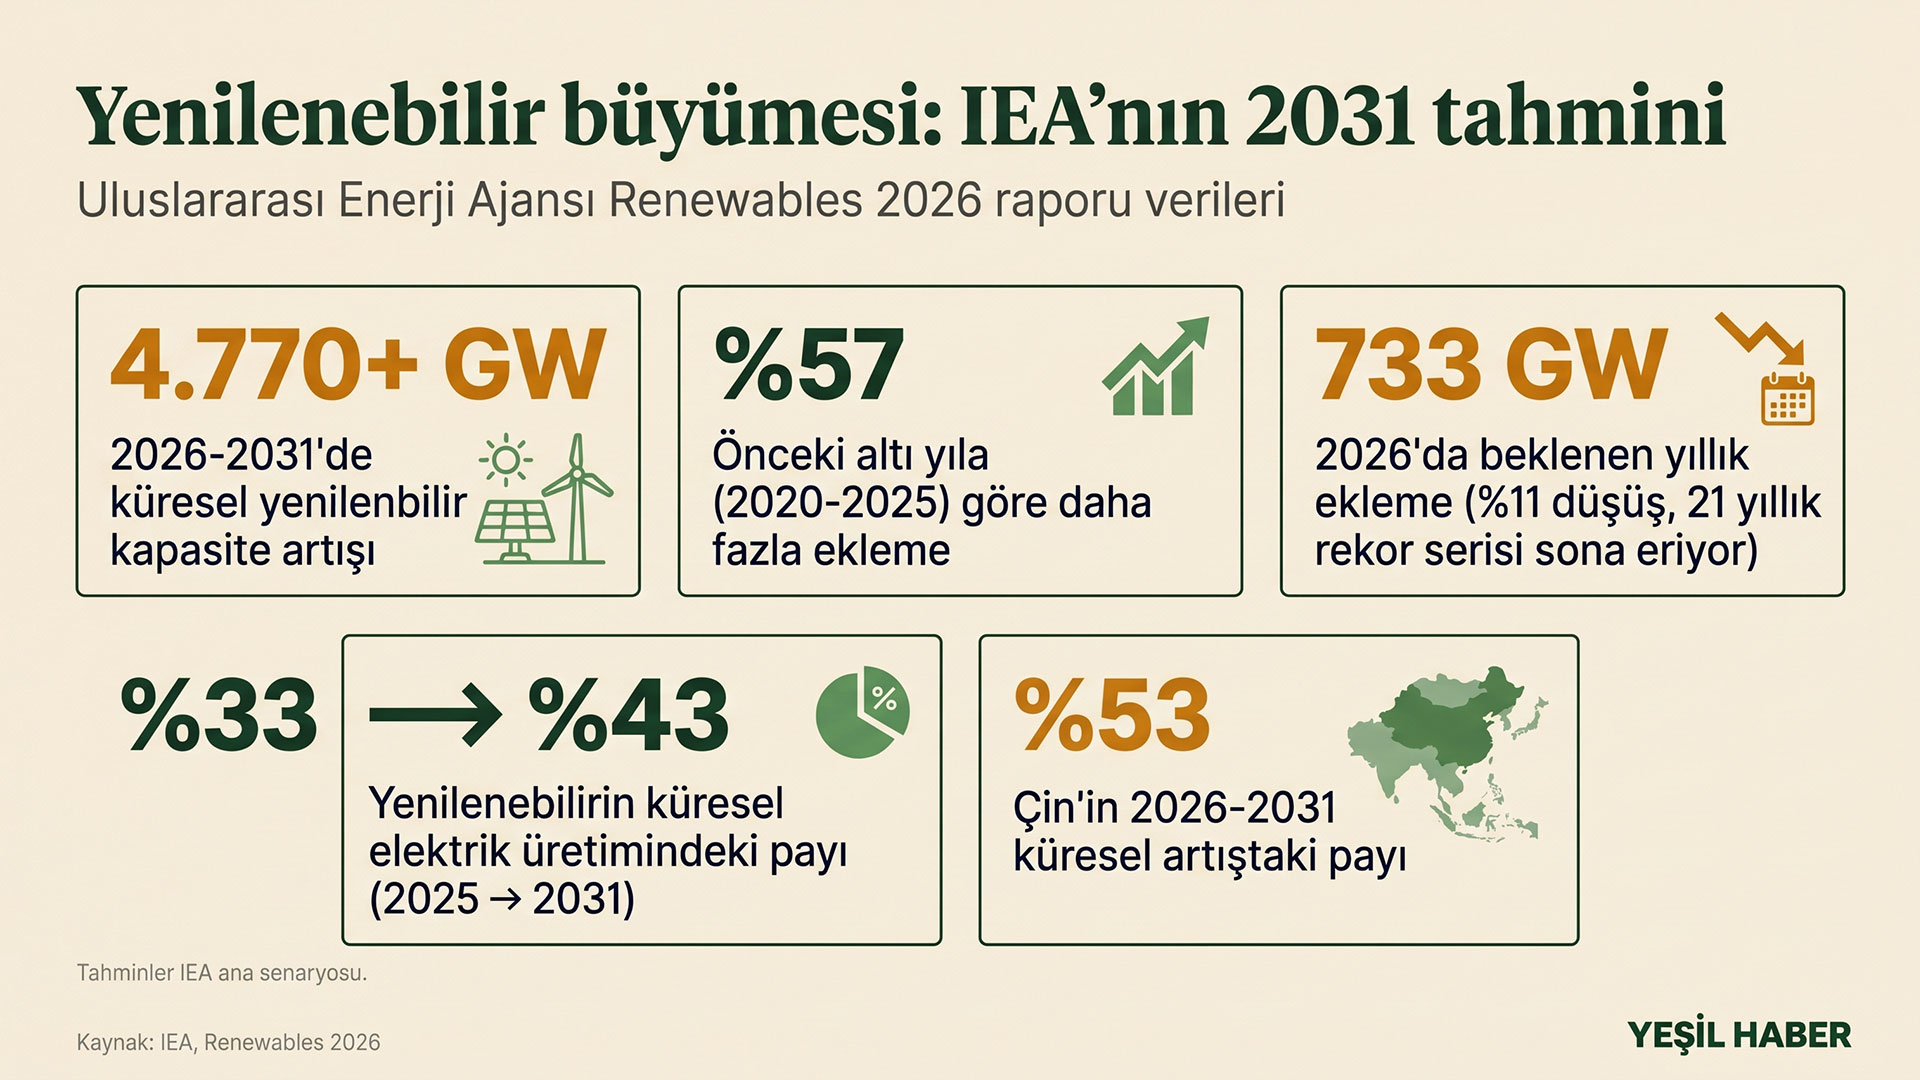
Düşüşün ana nedeni Çin. Ülkenin sabit tarifelerden rekabetçi ihalelere geçmesinin ardından güneş kapasitesi eklemeleri, 2026’nın ilk dokuz ayında geçen yılın aynı dönemine göre yaklaşık %55 geriledi. IEA, iki raporun ortak 2026-2030 dönemi için Çin’in yenilenebilir kapasite artışı tahminini yaklaşık %5, yani 116 GW aşağı çekti. Ajansa göre Çin’in yıllık eklemeleri 2026’daki düşüşün ardından kademeli olarak toparlansa da 2031’de 2025 seviyesinin %13 altında kalacak. Buna rağmen Çin, 2026-2031 küresel yenilenebilir kapasite artışının %53’ünü sağlayarak en büyük pazar olmayı sürdürüyor.
Gelişmiş ekonomilerde de tablo durağan. IEA, 2021’den beri hızlanan eklemelerin şebeke entegrasyonu, finansman ve izin süreçlerindeki zorluklar nedeniyle bir platoya ulaştığını belirtiyor. Avrupa’da yıllık eklemelerin 2026-2031 döneminde ortalama 100 GW civarında, yani 2025 seviyesine yakın kalması bekleniyor. Ajansın değerlendirmesine göre küresel tahmin bir yıl öncekiyle büyük ölçüde aynı kalsa da bu durağanlık, birbirini dengeleyen önemli bölgesel kaymaları gizliyor.
Yenilenebilir büyümesinin coğrafyası nasıl değişiyor?
Raporun dikkat çekici bulgularından biri, Çin dışındaki gelişmekte olan ekonomilerin yenilenebilir kapasite artışında ilk kez gelişmiş ekonomileri yakalayacak olması. IEA, gelişmekte olan ekonomiler için büyüme tahminini bir yıl önceki rapora göre yaklaşık %20 yukarı revize etti. Yeni hedefler, enerji güvenliği kazanımları, destekleyici politikalar ve rüzgar ile güneşin artan rekabet gücü bu revizyonun gerekçeleri arasında sayılıyor. Artış en çok Güneydoğu Asya, Orta Doğu ve Kuzey Afrika ile Sahra Altı Afrika’da hissediliyor: Ajansa göre bu bölgelerde 2026-2031’de eklenecek kapasite, önceki altı yıla göre neredeyse üç katına çıkacak.
Çin hariç Asya-Pasifik ise 2026-2031 döneminde 840 GW’tan fazla yenilenebilir kapasite ekleyecek. Bu, 2020-2025 dönemindeki seviyenin iki katından fazla. Bölgenin tahmini, başta Hindistan ve Güneydoğu Asya’daki güçlü güneş büyümesi nedeniyle %15 yukarı çekildi. Hindistan tarafını IEA’nın ayrı raporu üzerinden ülkenin yenilenebilir kapasitesinin 300 GW’ı aştığını aktardığımız yazıda ele almıştık. Teknoloji tarafında ise güneş, 2031’e kadarki küresel kapasite artışının dörtte üçünden fazlasını oluşturacak; onu karadaki rüzgar izleyecek.
Enerji güvenliği yenilenebilirin yeni motoru mu?
Fatih Birol rapora ilişkin açıklamasında, eskiden yenilenebilir büyümesinin arkasındaki politika önceliğinin çevre olduğunu, bugün ise giderek daha fazla ülkenin ithal yakıtlara bağımlılığını azaltmak istemesiyle bu büyümeyi esas olarak enerji güvenliğinin sürüklediğini söyledi. Rapora göre Orta Doğu’daki çatışmanın ardından Hürmüz Boğazı’ndaki aksamalar petrol ve gaz fiyatlarını yükseltti ve piyasa oynaklığını artırdı. Bu şokun yakıt faturalarına etkisini daha önce CREA’nın 468 milyar dolarlık hesabı üzerinden incelemiştik.
IEA, enerji güvenliği etkisini yalnızca elektrikle sınırlı görmüyor. Ajansa göre 2010’dan bu yana biyoyakıtların ve diğer yenilenebilir kaynakların büyümesi sayesinde 2025’te günde 2,4 milyon varil petrol eşdeğeri tüketimin yerini yenilenebilirler aldı; bu miktar Kanada’nın toplam petrol talebine yakın. Güneydoğu Asya’da biyoyakıt tüketiminin 2025-2026 arasında %11 artması bekleniyor; küresel ortalama ise %7.
Avrupa bu tabloda farklı bir yerde duruyor. IEA’ya göre kıta 2026-2031’de 615 GW’ın üzerinde yenilenebilir kapasite ekleyecek ve bu, önceki altı yıla göre yaklaşık %40 daha fazla; Avrupa Birliği’nin payı bu toplamın içinde 480 GW’ın üzerinde. Buna karşın IEA, Avrupa’nın yenilenebilir kapasite artışı tahminini iki raporun ortak 2026-2030 dönemi için geçen yıla göre %6 aşağı çekti; revizyonun başlıca nedeni, dağıtık güneş kurulumlarına ilişkin beklentinin %14 düşürülmesi. Bu, kurulu kapasitenin küçülmesi değil, önceki büyüme tahmininin aşağı çekilmesi anlamına geliyor. Ajans ayrıca, çatışmayla yükselen elektrik fiyatlarının Avrupa’da henüz büyük politika değişikliklerine ya da ölçülebilir bir kurulum hızlanmasına dönüşmediğini tespit ediyor.
Yenilenebilir büyümesinin önündeki asıl sınır şebeke mi?
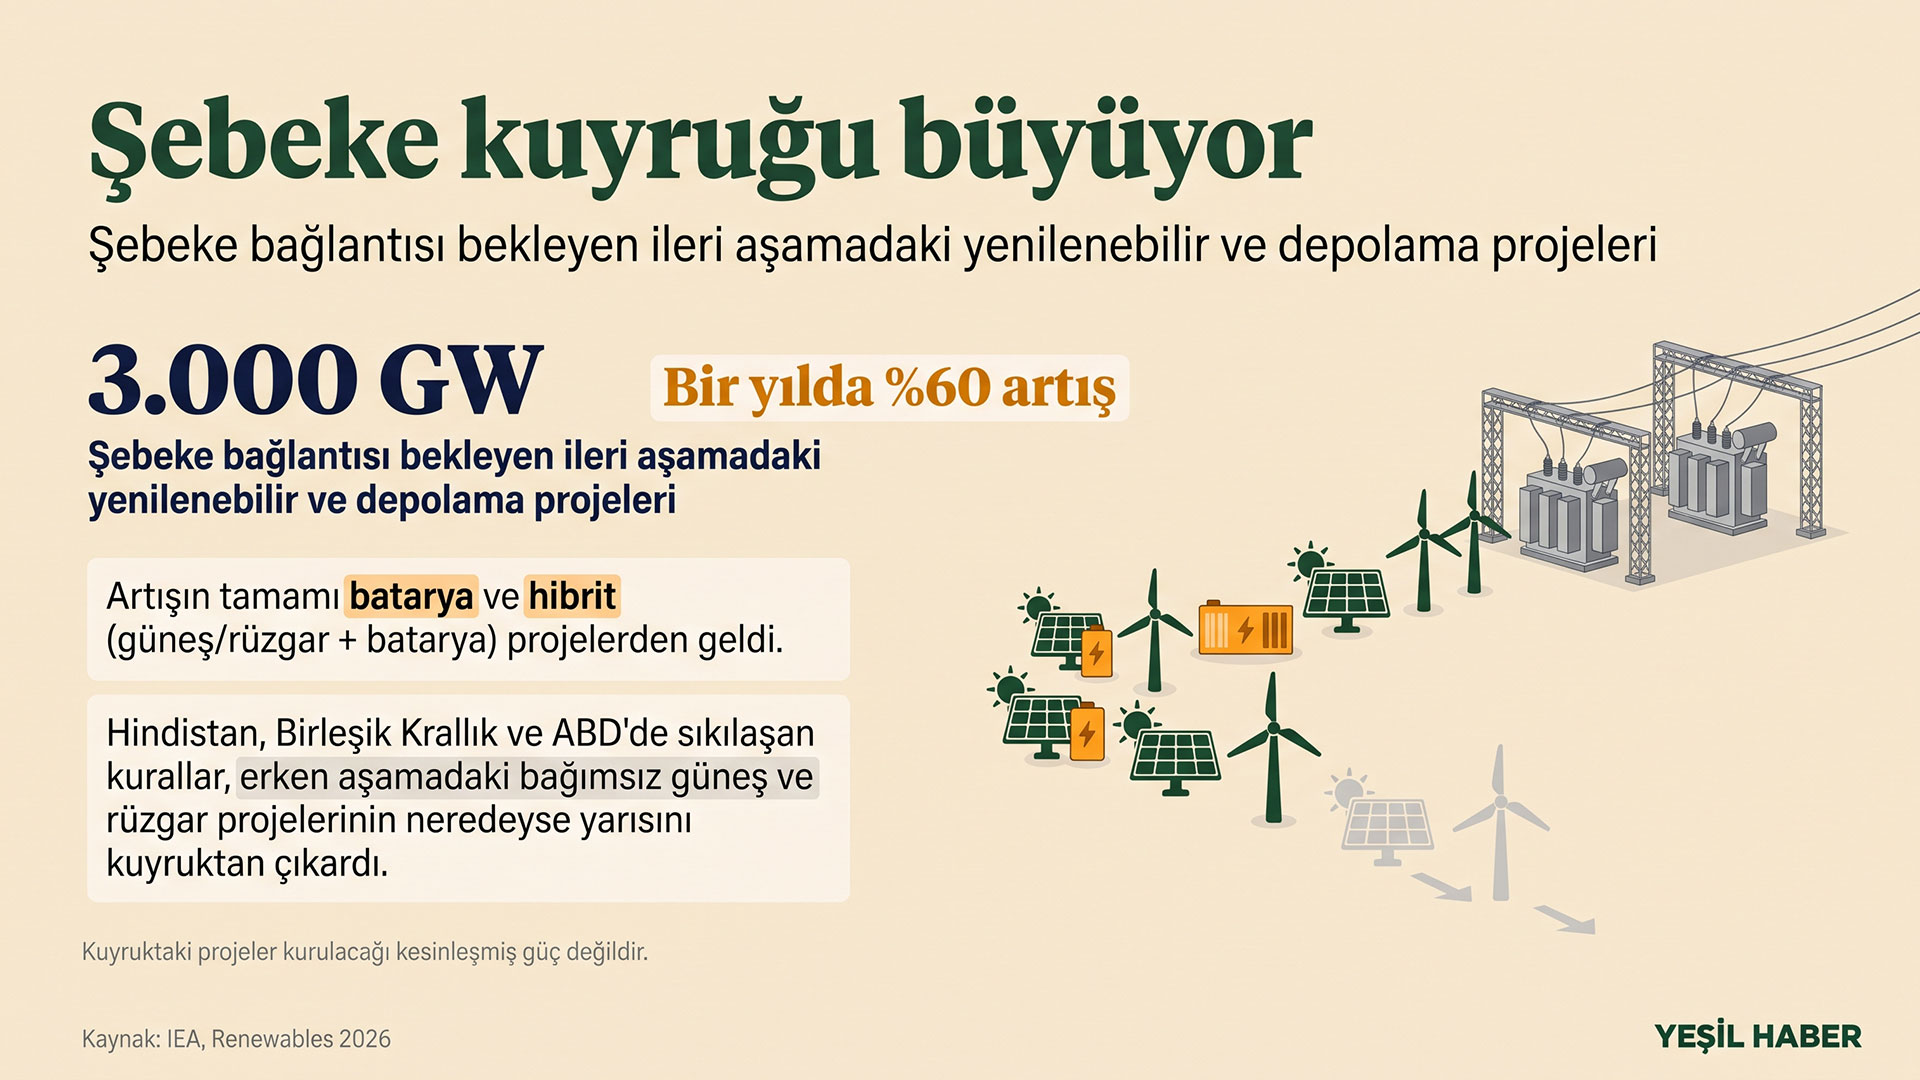
Şebeke bağlantısı bekleyen projelerin yapısı da değişiyor. IEA’nın yönetici özetine göre ileri aşamadaki yenilenebilir enerji ve depolama projelerinin bağlantı kuyruğu son bir yılda %60 büyüyerek 3.000 GW’a ulaştı. Artışı batarya ve hibrit proje başvuruları sürüklüyor. Buna karşılık Hindistan, Birleşik Krallık ve ABD’de sıkılaşan bağlantı kuralları ve kuyruk reformları, erken aşamadaki bağımsız güneş ve rüzgar projelerinin neredeyse yarısını kuyruktan çıkardı. Bu rakam, kurulacağı kesinleşmiş santral gücünü göstermiyor.
IEA, şubatta yayımladığı Electricity 2026 raporunda şebeke yatırımlarının üretim yatırımlarının gerisinde kaldığını ve birçok elektrik sisteminin artan sıkışma kaynaklı kısıntılarla karşılaştığını vurgulamıştı. Ajans o raporda iki çözüm yolu tarif etmişti: şebekeye kesintili bağlantıya izin veren esnek bağlantı anlaşmaları ile dinamik hat kapasitesi hesaplaması ve gelişmiş güç akışı kontrolü gibi şebeke güçlendirici teknolojiler. Electricity 2026’daki hesaba göre bu önlemler birlikte, o dönem kuyrukta bekleyen ileri aşamadaki 1.200-1.600 GW’lık projeye yer açabilirdi.
COP28’in üç kat hedefi yakalanıyor mu?
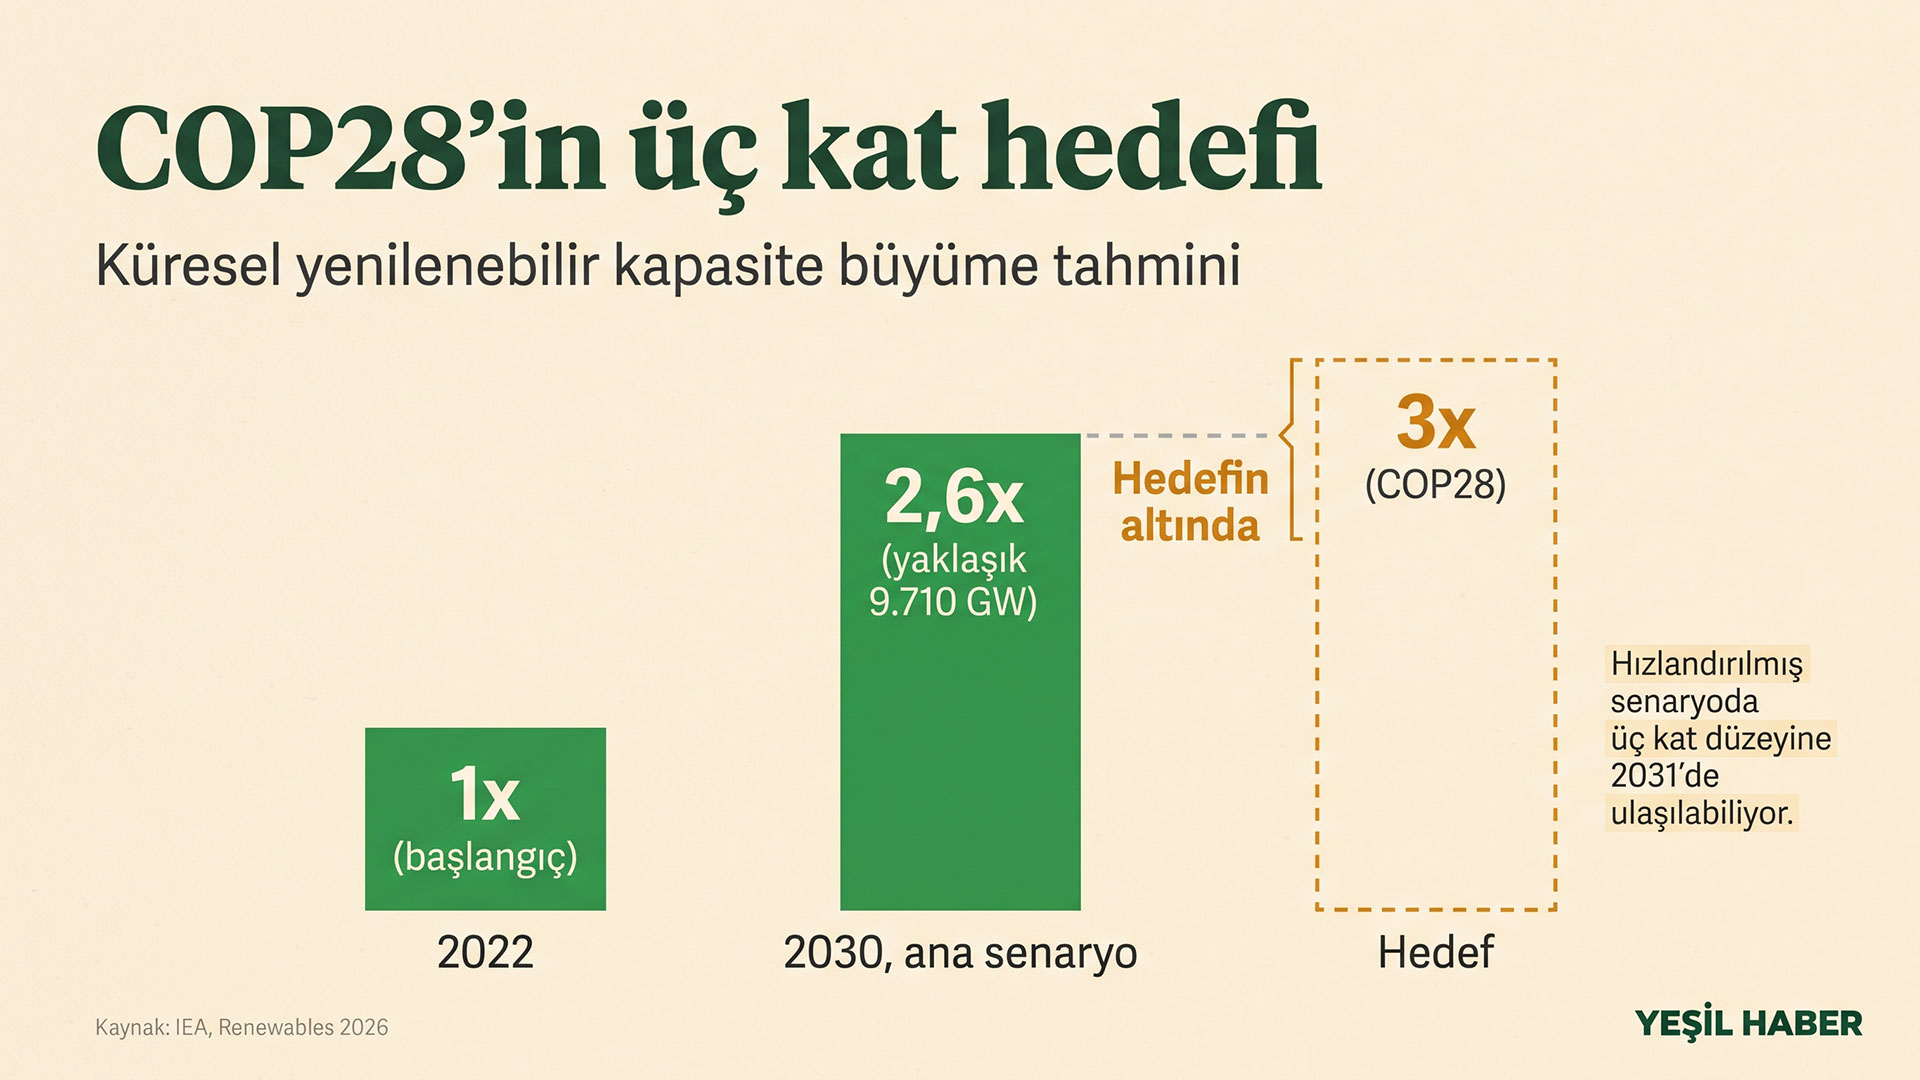
Büyümenin sürmesi, küresel hedefin yakalandığı anlamına gelmiyor. IEA’nın ana senaryosunda yenilenebilir kapasite 2030’da yaklaşık 9.710 GW ile 2022 düzeyinin 2,6 katına çıkıyor ve COP28’de kabul edilen üç katına çıkarma hedefinin altında kalıyor. Şebeke, depolama, izin ve ihale süreçlerinde hızlanma sağlanan hızlandırılmış senaryoda bile üç kat düzeyine 2031’de ulaşılabiliyor. Antalya’da başlayacak COP31 öncesinde bu açık, yenilenebilir büyümesine dair iyimser tablonun yanına konması gereken ikinci gerçek.
Bu tablo Türkiye için ne anlama geliyor?
Renewables 2026, Türkiye için doğrudan bir değişime de işaret ediyor: IEA, 2031’de güneş fotovoltaikin ülkenin en büyük yenilenebilir elektrik üretim kaynağı olmasını bekliyor. Rapora göre güneşin en büyük yenilenebilir üretim kaynağı olduğu ülke sayısı 27’den 45’e çıkacak ve bu yeni gruba Çin, ABD ve Meksika ile birlikte Türkiye de katılacak. Bu öngörü kurulu güç sıralamasını değil, üretilen elektriği anlatıyor; güneşin bütün kaynaklar arasında birinci olacağı da söylenmiyor. Raporda Türkiye’de basitleştirilen şebeke bağlantı kuralları da Avrupa’daki rüzgar görünümünü destekleyen etkenler arasında sayılıyor.
Türkiye’nin kendi hedefleri de bu yönde. Enerji ve Tabii Kaynaklar Bakanı Alparslan Bayraktar’ın 5 Kasım’da açıkladığı Milli Enerji 2040 yol haritasına göre 2025’te 41 GW olan rüzgar ve güneş kapasitesinin 2040’ta 175 GW’a çıkarılması, şebekeye 116 milyar dolar yatırım yapılması ve 140 GWh depolama kurulması öngörülüyor. Bakan’ın sunumunun çıkış noktası da IEA raporuyla aynı eksende: Türkiye’nin enerjide %67-68 düzeyindeki dışa bağımlılığı ve art arda gelen arz krizleri. IEA’nın eylülde yayımladığı Türkiye Enerji Politikası İncelemesi’ne göre ise yenilenebilir kaynaklar 2025’te Türkiye’nin elektrik üretiminin %43’ünü karşıladı ve Ulusal Enerji Planı bu payın 2035’te %55’e çıkmasını öngörüyor.
Türkiye açısından mesele, yeni kapasitenin kurulmasıyla birlikte üretimin şebekeye alınabilmesini ve ihtiyaç duyulan saatlerde kullanılabilmesini sağlamak. Yeşil Haber’in TEİAŞ tablolarından yaptığı karşılaştırmaya göre, ilgili lisanssız GES-RES tahsisleri kapsamında dağıtım seviyesinde kalan kapasite ekimden kasıma 124 MW azalarak yaklaşık 501 MW’a indi. İletim seviyesindeki ayrı havuzda ise 38,3 MW kaldı. Bu iki gösterge Türkiye şebekesinin bütün bağlantı kapasitesini ölçmüyor ve birbirine eklenmemeli. Bununla birlikte, belirli tahsis kanallarındaki alanın daralması, 175 GW rüzgar-güneş hedefiyle şebeke ve depolama yatırımlarının birlikte planlanmasının önemini ortaya koyuyor. Bu son bağlantı Yeşil Haber’in değerlendirmesidir.
Bu tahmin neyi göstermez?
İleriye dönük kapasite ve üretim öngörüleri, aksi belirtilmedikçe IEA’nın ana senaryosuna dayanıyor; bunlar gerçekleşme ya da ülkelerin taahhüdü değildir. 2026 henüz tamamlanmadı; %11’lik düşüş ve rekor serisinin sona ermesi bir tahmindir ve yeni kurulumların hızını anlatır, dünyanın yenilenebilir kurulu gücü küçülmüyor. Bağlantı kuyruğundaki projelerin tamamının yapılacağı da varsayılamaz; “ileri aşama” ifadesi inşaata hazır ya da kesinleşmiş proje anlamına gelmez. Türkiye’de güneşin 2031’deki konumu bir tahmin ufkudur, Türkiye’nin resmi hedefi değildir. Milli Enerji 2040 ile yapılan karşılaştırma ise Yeşil Haber’in değerlendirmesidir: İki çalışma farklı dönemleri ve farklı yöntemleri esas alıyor.
Siz ne düşünüyorsunuz?
Türkiye’de yenilenebilir büyümesinin önündeki asıl engel sizce şebeke kapasitesi mi, finansman mı, yoksa izin süreçleri mi?
Kaynaklar
IEA, Renewables 2026: Analysis and forecasts to 2031, 6 Kasım 2026.
IEA, Renewables 2026 yönetici özeti, 6 Kasım 2026.
IEA, Electricity 2026, Şebekeler bölümü, Şubat 2026.
IEA, Türkiye 2026 Energy Policy Review, 4 Eylül 2026.
İlgili haberler
- Milli Enerji 2040 açıklandı: 680 TWh elektrik, 175 GW rüzgar-güneş ve 10 GW nükleer
- YEKA GES 2026’da güneş günü: 785 MWe için 11 yarışmanın sonuçları
- Lisanssız GES-RES’te kalan dağıtım kapasitesi bir ayda 124 MW azaldı
- TÜREB, COP31 öncesinde somut iş birlikleri bekliyor: rüzgârda 2040 hedefi 63 GW
- IEA: Hindistan’ın yenilenebilir kapasitesi 300 GW’ı aştı