3 Kasım 2026’da İstanbul’da açıklanan Türkiye çelik sektörü raporu, karbon gelirinin yeşil çeliğe geçişi ve yerli demir üretimini nasıl destekleyebileceğini inceliyor.
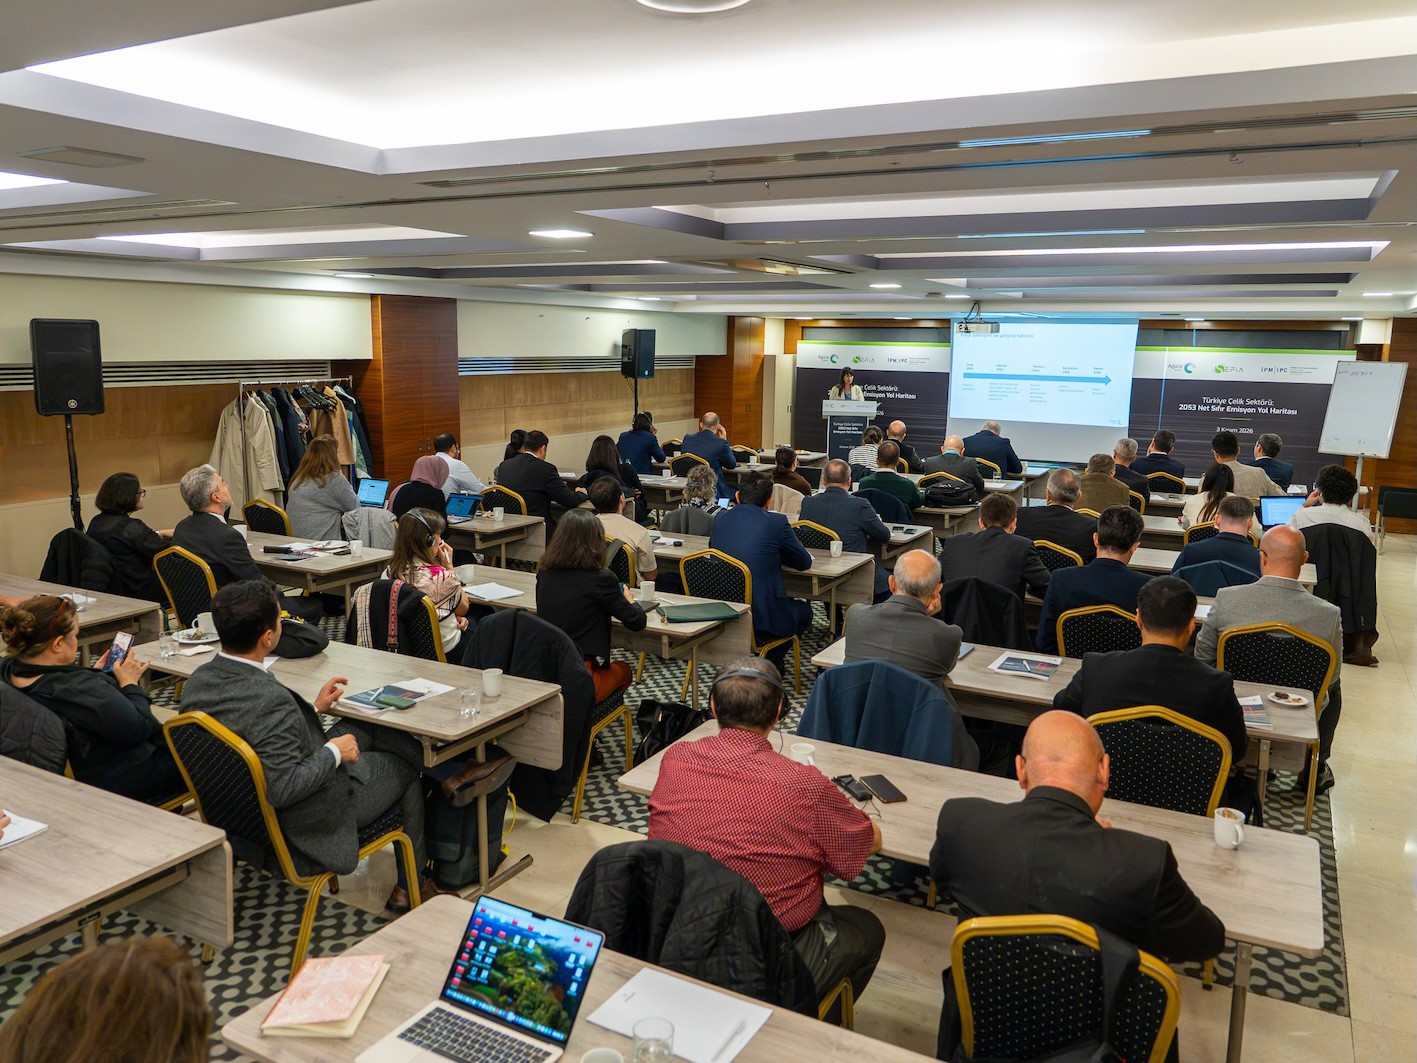
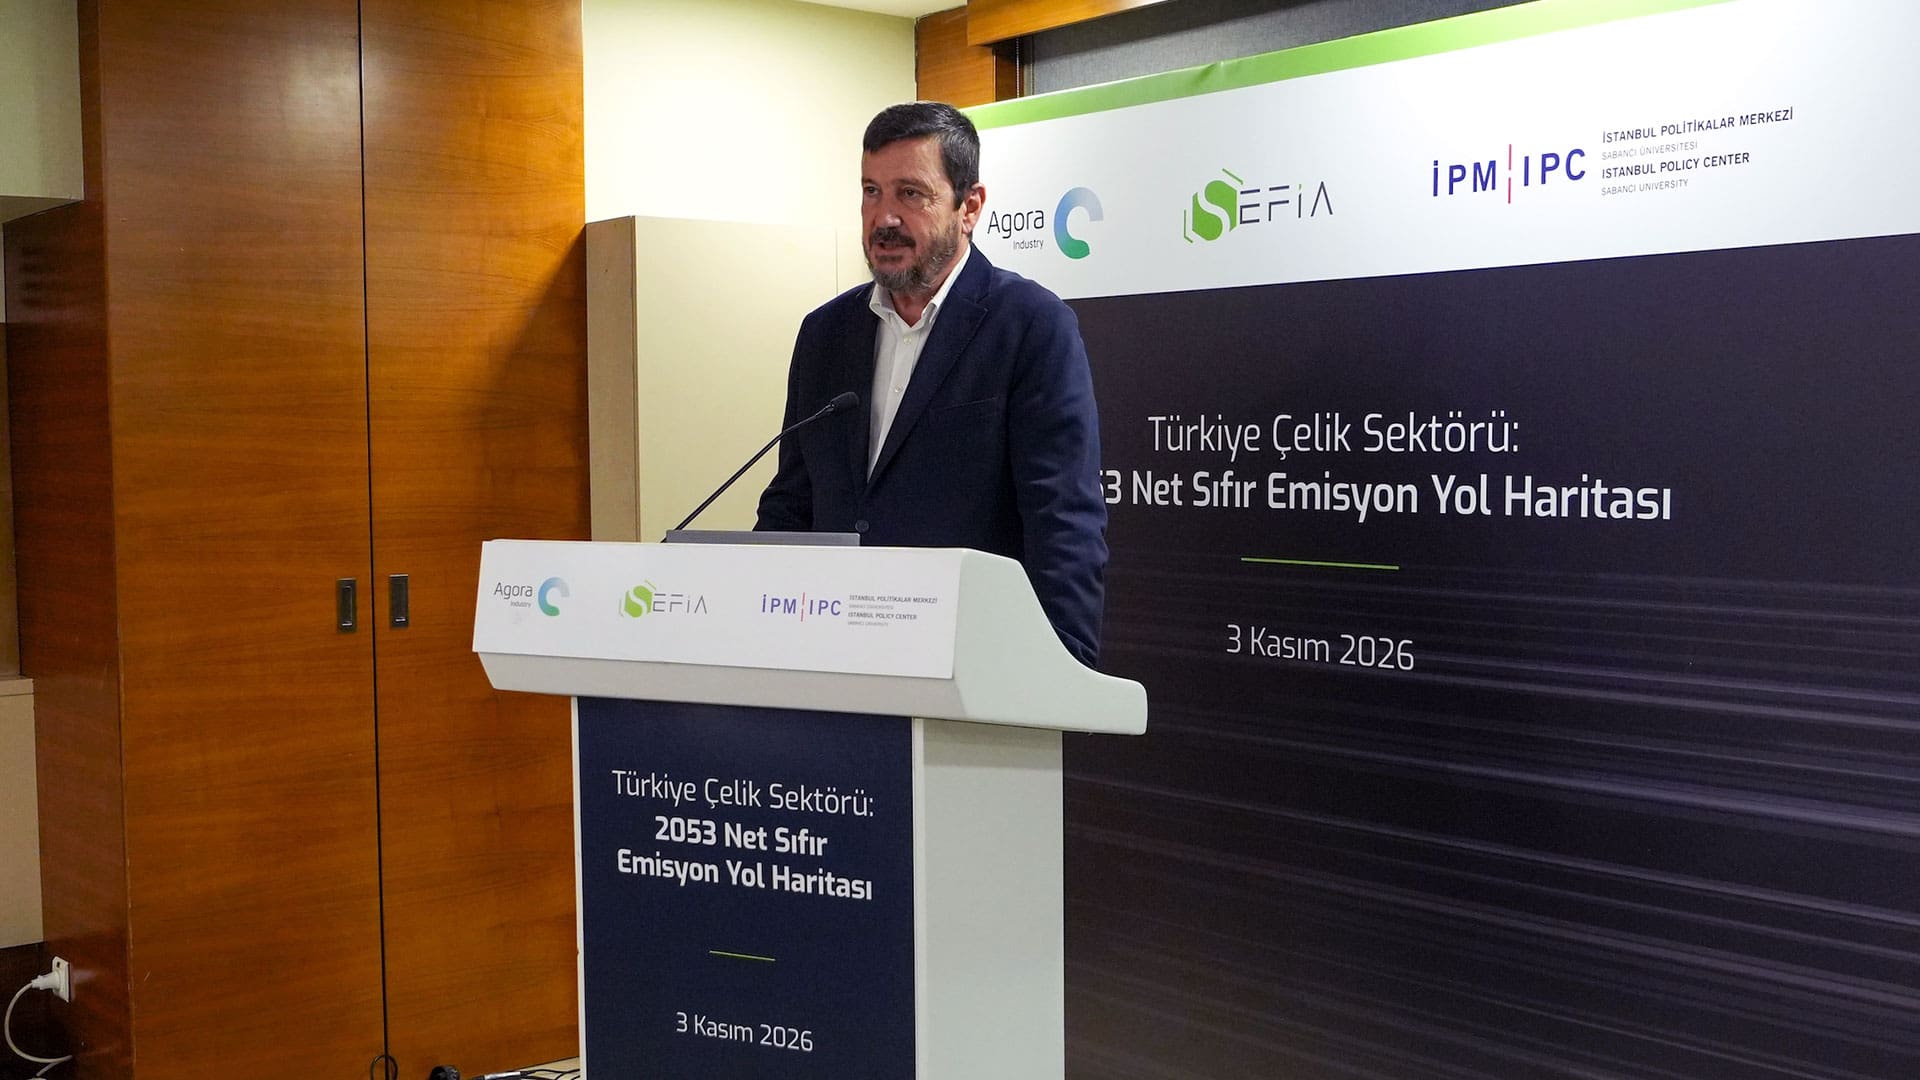
Yeşil Haber adına katıldığım toplantıda, Türkiye Çelik Sektörü: 2053 Net Sıfır Emisyon Yol Haritası raporunu Agora Industry’den Ysanne Choksey ve Emir Çolak sundu. İstanbul Politikalar Merkezi (İPM) ve Sürdürülebilir Ekonomi ve Finans Araştırmaları Derneği (SEFiA) de çalışmaya katkı verdi. Rapora göre hızlandırılmış dönüşüm için 20 yıl boyunca yılda yaklaşık 1,5 milyar avro gerekiyor. Türkiye açısından soru şu: Bu yatırımla bugün ithal ettiğimiz yassı çeliğin daha fazlasını üretebilir miyiz, yoksa bu kez de düşük emisyonlu demirde dışarıya mı bağımlı kalırız?
Hızlı bakış
- Panelde üreticiler yeşil çeliğe talebi, yüksek faizleri ve karbon gelirlerinin sektöre dönüşünü tartıştı.
- 20 yıl boyunca yılda yaklaşık 1,5 milyar avro yatırım gerekiyor. 2030 için hesaplanan yıllık karbon geliri 486 milyon ile 1 milyar 482 milyon avro arasında.
- Rapor, yerli demir üretimiyle seçici ithalatı ve daha fazla yerli hurda kullanımını birlikte öneriyor.
- Sektörün yıllık emisyonları, hızlandırılmış senaryoda 2050’de 2025’e göre yüzde 92 azalabilir.
- Cevherden düşük emisyonlu çelik üretimi için yenilenebilir elektrik ve hidrojen yatırımları gerekiyor.
- AB’ye satış yapan çelik, otomotiv ve beyaz eşya üreticileri nasıl etkilenir?
İstanbul’daki panelde yeşil çeliğe talep ve yatırımın finansmanı tartışıldı
Çelik İhracatçıları Birliği Yönetim Kurulu Başkanı Uğur Dalbeler ve SEFiA Direktörü Bengisu Özenç açılışta konuştu. Rapor sunumunun ardından Muammer Bilgiç’in yönettiği panelde Türkiye Çelik Dönüşüm Ağı (ÇEDA) Koordinatörü Dursun Baş, Özenç, Türkiye Çelik Üreticileri Derneği Teknik İşler Direktörü Hasan Akbulut ve Borçelik Yönetim Sistemleri Direktörü Serkan Ürkmez sektörün önündeki seçenekleri değerlendirdi. Kapanış konuşmasını İPM İklim Değişikliği Çalışmaları Koordinatörü Ümit Şahin yaptı.
SteelOrbis’in toplantıdan aktardığına göre Dalbeler, açılışta dünya çelik ihtiyacının yaklaşık üçte ikisinin cevherden üretimle karşılanması gerektiğini söyledi. Bu nedenle hurda ve elektrik ark ocaklarıyla yetinilemeyeceğini, cevherden üretilen çeliğin emisyonlarını düşürmeye de odaklanılması gerektiğini vurguladı.
Panelde Ürkmez, alıcıların düşük emisyonlu çeliğe daha yüksek fiyat ödeme isteğinin hâlâ sınırlı olduğunu belirtti. Yassı çelik üretiminde hurdadaki bakır ve diğer kalıntılar da istenen kaliteye ulaşmayı güçleştiriyor. Ürkmez, alıcıların toplam satın alma maliyetini dikkate almasını ve üreticilerle çeliği işleyen tesisler arasında uzun vadeli tedarik anlaşmaları yapılmasını önerdi.
Akbulut, raporun hızlandırılmış senaryosundaki yüzde 92’lik emisyon azaltımına karşılık, kademeli senaryodaki yüzde 74’ü daha ulaşılabilir buldu. Yerli hurda arzının 2050’ye kadar yaklaşık 10 milyon tondan 26 milyon tona çıkacağı varsayımının daha ayrıntılı incelenmesini istedi. Yüksek faizlerin yatırımı zorlaştırdığını ve üreticilerin, sektöre geri döneceği güvenceye alınmadan karbon gelirine dayanarak yatırım planlayamayacağını söyledi.
Özenç ise finansmanın yalnızca karbon gelirlerine dayandırılamayacağını belirtti. Çelik yatırımlarını desteklemek için ulusal bütçe politikalarının ve AB ile iş birliğinin de değerlendirilmesi gerektiğini söyledi.
Türkiye uzun çelik ihraç ederken neden yassı çelik ithal ediyor?
Dünyanın yedinci büyük çelik üreticisi olan Türkiye, 2025’te 38,1 milyon ton ham çelik üretti. Kapasite kullanım oranı yüzde 61,6, yurt içi nihai çelik tüketimi ise 39,3 milyon ton oldu. Üretim Marmara ve Karadeniz bölgeleriyle Hatay-Osmaniye hattı ve İzmir çevresinde yoğunlaşıyor.
Türkiye’nin ihraç ettiği uzun çeliğin başlıca alıcısı inşaat sektörü. Buna karşılık otomotiv, makine ve beyaz eşya üreticileri, ihtiyaç duydukları kalitede yassı çeliğin bir bölümünü ithal ediyor. Raporun aktardığı Avrupa İmar ve Kalkınma Bankası (EBRD) ve PwC çalışmasına göre Türkiye’de yassı çelik talebi 2023’te yaklaşık 17 milyon tondu. Bu talebin 2053’te yaklaşık 29 milyon tona ulaşması bekleniyor. Yerli üreticilerin bu pazardan alacağı pay, üretebildikleri çeliğin niteliğine de bağlı.
Raporda aktarılan tahmine göre dünyada çelik üretimindeki kapasite fazlası 2027’ye kadar 720 milyon tona ulaşabilir. Standart ürünlerin fiyatı baskı altında kaldığında, üreticilerin yeni fırınlara ve düşük emisyonlu teknolojilere ayırabildiği sermaye de daralıyor.
Türkiye’yi nasıl etkiliyor?
Türkiye’nin çelik ihracatının yüzde 21’i AB’ye gidiyor. Çeliği otomobil, makine veya beyaz eşya olarak satan ihracatçı için de kullandığı malzemenin emisyonu önemli. Rapor, AB’nin sınırda karbon düzenlemesi ileride daha fazla ara ve nihai ürünü kapsarsa bu üreticilerin de karbon maliyetiyle karşılaşabileceğine dikkat çekiyor. Türkiye’de düşük emisyonlu yassı çelik üretimi, sanayicilere bugün ithal ettikleri bazı ürünleri yurt içinden karşılama seçeneği sunabilir.
Yıllık 1,5 milyar avroluk yatırımın ne kadarı karbon geliriyle karşılanabilir?
Rapor iki gelir kaynağını ayrı ayrı hesaplıyor. Ulusal Emisyon Ticaret Sistemi (ETS) yurt içindeki emisyonları fiyatlandırıyor. Türkiye için modellenen ulusal Sınırda Karbon Düzenleme Mekanizması (SKDM) ise ithal ürünlerin karbon içeriğine uygulanıyor. Bu gelirlerin yatırımlara katkısı, karbon fiyatına ve Türkiye’nin elde ettiği kaynağı nereye yönlendireceğine bağlı.
Raporda 2030 için üç karbon fiyatı kullanılıyor. Türkiye’de karbonun tonu 20 avro olursa yıllık gelir 486 milyon avro, 30 avro olursa 730 milyon avro olarak hesaplanıyor. Hızlandırılmış dönüşüm senaryosunda fiyat 65 avroya, yıllık gelir 1 milyar 482 milyon avroya çıkıyor. Bunun 858 milyon avrosu ithalata uygulanacak ulusal SKDM’den, 624 milyon avrosu ulusal ETS’den geliyor. Ancak bu son senaryoda gelir, dönüşüm için hesaplanan bir yıllık ortalama yatırım ihtiyacına yaklaşıyor.
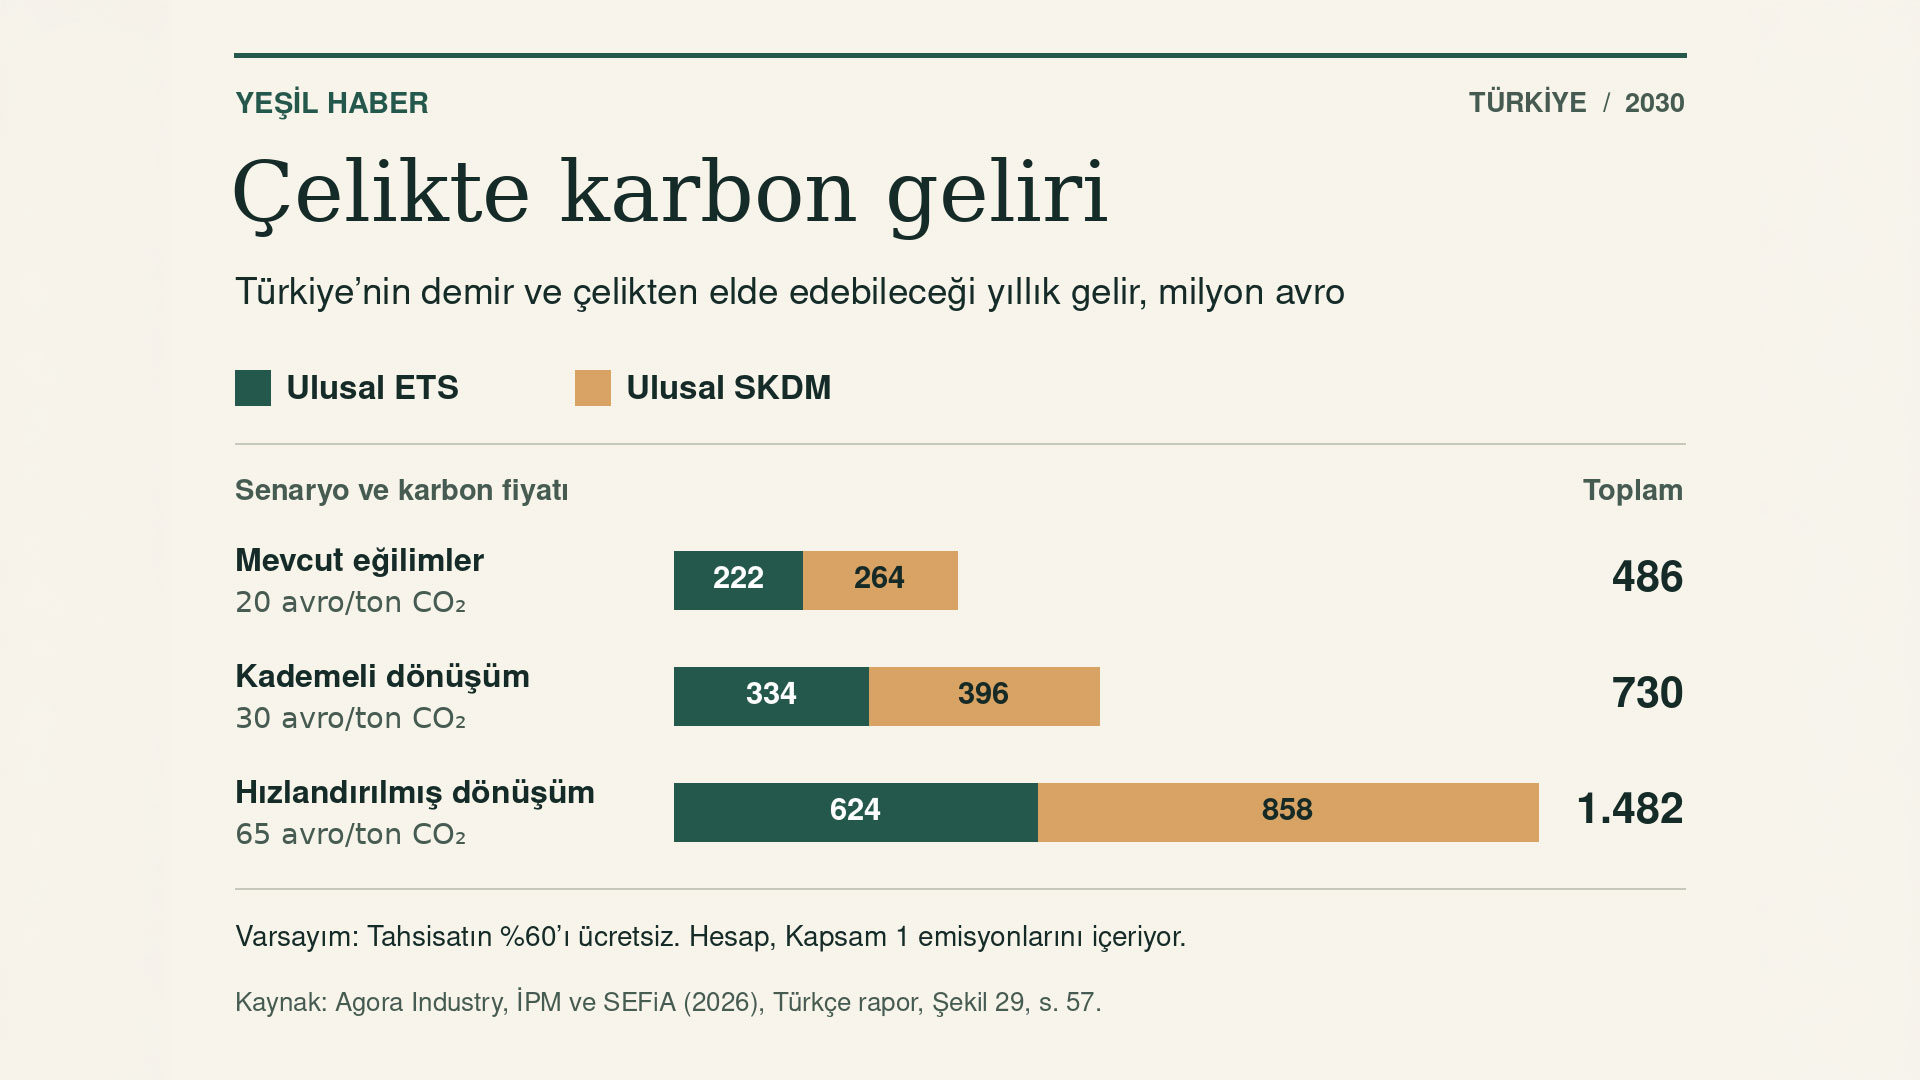
| Senaryo ve Türkiye’de karbon fiyatı (avro/ton CO₂) | Ulusal SKDM geliri (milyon avro) | Ulusal ETS geliri (milyon avro) | Yıllık toplam (milyon avro) |
|---|---|---|---|
| Mevcut eğilimler (20) | 264 | 222 | 486 |
| Kademeli dönüşüm (30) | 396 | 334 | 730 |
| Hızlandırılmış dönüşüm (65) | 858 | 624 | 1.482 |
Kaynak: Agora Industry, İPM ve SEFiA, Şekil 29, s. 57. Model, tahsisatların yüzde 60’ının ücretsiz dağıtıldığını, yüzde 40’ının açık artırmaya çıktığını varsayıyor. Gelir hesabı yerli demir ve çelik üretimindeki doğrudan emisyonları ve ithal ürünlerde gömülü doğrudan emisyonları (Kapsam 1) esas alıyor.
Çalışmanın önerdiği Yeşil Çelik Karbonsuzlaşma Fonu, karbon gelirlerini sektörün yatırımlarına yönlendirecek bir araç. Öneriler arasında düşük emisyonlu üretim ile geleneksel üretim arasındaki maliyet farkını karşılamaya yönelik karbon fark sözleşmeleri ve uygun koşullu finansman da var. Yeşil Haber’in AB’nin karbon düzenlemesinin Türkiye’nin tedarik zincirine etkisini incelediği dosyada ihracatçının üstleneceği maliyet öne çıkıyordu. Çelik raporu, bu gelirin yeni fırınların finansmanına nasıl dönebileceğini de ele alıyor.
Yerli hurda ve demir üretimi ithalat riskini nasıl azaltabilir?
Türkiye’de 2025’te ham çeliğin yüzde 72,2’si elektrik ark ocaklarında, yüzde 27,8’i yüksek fırın ve bazik oksijen fırını kullanan entegre tesislerde üretildi. Üç entegre tesisin yıllık toplam kapasitesi yaklaşık 12 milyon tondu. Raporda Erdemir’in Ereğli’deki kapasitesi 4 milyon ton, İsdemir’in İskenderun’daki kapasitesi 5,8 milyon ton, Kardemir’in Karabük’teki kapasitesi 2,5 milyon ton olarak veriliyor.
Türkiye, dünyanın en büyük çelik hurdası ithalatçısı. Elektrik ark ocaklarının temel girdisi hurda. Rapor, hurdanın Türkiye’de bu yöntemle üretim yapan tesislerin maliyetinde yaklaşık yüzde 80 pay tuttuğunu belirtiyor. 2021’de tüketilen yaklaşık 35 milyon ton hurdanın 25 milyon tonu, yani yaklaşık yüzde 70’i, ithal edilmişti. Bunun yaklaşık 13 milyon tonu AB’den gelmişti. 2024’te ise Türkiye’nin ithal ettiği 20,1 milyon ton demirli hurdanın yaklaşık yüzde 63’ünü AB ve Birleşik Krallık sağladı. Dolayısıyla Türkiye’de daha fazla hurda toplanıp niteliklerine göre ayrıştırılması, üreticilerin hem maliyetini hem de dış tedarik riskini etkiliyor.
Elektrik ark ocaklarında kullanılabilen bir başka girdi, doğrudan indirgenmiş demirin sıkıştırılmasıyla elde edilen sıcak briketlenmiş demir (HBI). İthal HBI, üreticinin hurdaya bağımlılığını azaltıp daha geniş bir ürün yelpazesine geçmesini sağlayabilir. Ancak Türkiye, demiri ağırlıkla ithal ederse demir üretiminde yaratılan katma değeri de yurt dışında bırakır. Üstelik aynı sınırlı arz için Avrupa’daki üreticilerle rekabet eder. Rapor bu nedenle yerli düşük emisyonlu demir üretimini, ihtiyaca göre HBI ithalatını ve daha fazla yerli hurda kullanımını birlikte öneriyor.
Yeşil çelik için fırına gelen elektrik ve hidrojen nasıl üretilmeli?
Hurdayı elektrik ark ocağında eritmek, cevheri kömürle işleyen yüksek fırınlara göre Türkiye’ye bir başlangıç avantajı sağlıyor. Ancak ark ocağının kullandığı elektrik kömür veya doğal gazdan üretilirse, çeliğin dolaylı emisyonları yüksek kalabiliyor. Bu yüzden rapor, fırın yatırımlarıyla birlikte şebekedeki yenilenebilir elektriğin payının artırılmasını öneriyor.
Cevherden demir üretiminde bir seçenek, cevherdeki oksijeni hidrojenle ayırmak ve elde edilen doğrudan indirgenmiş demiri (DRI) elektrik ark ocağında işlemek. Çalışma, yenilenebilir elektrikle üretilen hidrojene dayalı bu yolu sıfıra yakın emisyonlu üretim seçenekleri arasında sayıyor. Doğal gazla doğrudan indirgeme de kömüre göre emisyonu azaltabiliyor, ancak kullanılan yakıt ve elektrik üretimin karbon yoğunluğunu belirlemeye devam ediyor. Erdemir ve İsdemir’in DRI ve yeşil hidrojen planları, bu teknoloji seçiminin Türkiye’deki tesisler için ne ifade ettiğini gösteriyor.
Otomobilde ve beyaz eşyada yeşil çeliğin maliyeti ne olur?
Yeşil çeliğe talep yaratmak için rapor, uluslararası standartlarla uyumlu bir yeşil çelik standardı, kamu alımlarında düşük emisyonlu ürün şartı, asgari kullanım kotaları ve uzun vadeli alım anlaşmaları öneriyor. Standart, bir otomobil veya beyaz eşya üreticisinin satın aldığı çelikleri emisyonlarına göre karşılaştırabilmesi açısından önemli.
Raporun 2030 için kademeli dönüşüm hesabında karbon fiyatı ton CO₂ başına 30 avro, geleneksel çelik ile yeşil çelik arasındaki maliyet farkı ton başına 300 avro kabul ediliyor. Bu varsayımlarla elektrikli otomobilin fiyatına yaklaşık 270 avro (yüzde 0,9), çamaşır makinesine 8 avro (yüzde 1,3), ev tipi klimaya 9 avro (yüzde 0,8) ekleniyor. Bu tutarlar, seçilen üç üründe çelik maliyetinin satış fiyatına olası etkisini gösteriyor.
Hızlandırılmış dönüşüm emisyonu ne kadar düşürebilir?
Rapor aynı sektörü üç ayrı yatırım yolunda izliyor. Türkiye’de çelik üretiminin yıllık emisyonları 2050’de, 2025 düzeyine göre, mevcut eğilimlerin sürmesi halinde yüzde 45, kademeli dönüşümde yüzde 74, hızlandırılmış dönüşümde yüzde 92 azalabilir. Hesap, tesislerin doğrudan emisyonlarını (Kapsam 1) ve satın aldıkları enerjiden kaynaklanan dolaylı emisyonları (Kapsam 2) içeriyor. Malzeme, ekipman ve altyapı üretimindeki gömülü emisyonlar bu hesabın dışında.
Hızlandırılmış dönüşümün güneş ve rüzgâr enerjisi, elektrolizörler ve hidrojenle demir üretimiyle bağlantılı faaliyetlerde 24.600–28.800 kişilik istihdamı destekleyebileceği hesaplanıyor. Bu tahmin, sürekli işletme ve bakım işleriyle geçici inşaat ve kurulum işlerini birlikte kapsıyor. Geçici işler, 20 yıllık proje ömrüne yayılıp yıllık ortalamaya çevriliyor.
Rapor neyi göstermez?
Rapor teknoloji ve politika tercihlerinin sonuçlarını modelliyor. Senaryoların gerçekleşmesi için yatırım kararlarının alınması ve finansmanın sağlanması gerekiyor. Yıllık yaklaşık 1,5 milyar avro, 20 yıla yayılan ortalama yatırım ihtiyacı. Rapordaki yaklaşık 14 milyar avro ise gelecekteki yatırım harcamalarının yüzde 9 iskonto oranıyla hesaplanan bugünkü değeri. Benzer biçimde, 2030 için hesaplanan karbon geliri ancak öngörülen fiyatlandırma uygulanırsa doğabilir. Yeşil çelik dönüşümünün Türkiye’ye sanayi açısından getirisi, bu kaynağın ne kadarının yerli demir üretimine, hurda altyapısına ve yenilenebilir enerjiye döneceğine bağlı.
Siz ne düşünüyorsunuz?
Türkiye çelikten elde edeceği karbon gelirini önce yerli hurdanın toplanıp ayrıştırılmasına mı, yoksa hidrojenle demir üretimine mi yöneltmeli?
Kaynaklar
İlgili haberler
- Çelik sektörü sera gazlarının yüzde 7’sinden sorumlu
- SKDM 2026 baskısı: Erdemir ve İsdemir’de DRI ve yeşil hidrojen rotası
- CBAM ve yeni AB sanayi kuralları Türkiye’nin tedarik zincirini nasıl değiştiriyor