Galata Wind’in dokuz aylık elektrik üretimi artarken hasılatı ve FAVÖK’ü geriledi; 2,19 milyar TL net kârda ertelenmiş vergi geliri belirleyici oldu.
Hızlı bakış
- Üretim 729,2 GWh’ye çıkarken dokuz aylık hasılat yüzde 29,6 azaldı.
- FAVÖK 1,18 milyar TL’ye geriledi; amortisman hesabındaki değişiklik ayrıca değerlendirilmeli.
- Dokuz aylık 2,19 milyar TL net kâra 1,39 milyar TL ertelenmiş vergi geliri eşlik etti.
- 737,4 milyon TL işletme nakdi, 1,62 milyar TL duran varlık alımını karşılamadı.
- 2026 yatırım ve üretim hedefleri aşağı çekildi; yaklaşık yüzde 60 FAVÖK marjı beklentisi korundu.
Galata Wind Enerji’nin (BIST: GWIND) 3 Kasım’da açıkladığı Ocak–Eylül 2026 sonuçları, üretim artışı ile finansal performansın farklı yönlerde ilerlediğini gösteriyor. Elektrik fiyatları gelirleri baskılarken, vergi muhasebesinin etkisi net kârı yükseltti. Sonuçları anlamak için üretim, faaliyet kârlılığı, nakit ve yatırımları ayrı izlemek gerekiyor.
Finansal karşılaştırmalar, aksi belirtilmedikçe TMS 29 kapsamında 30 Eylül 2026 satın alma gücüne göre düzeltilmiş tutarlara dayanıyor. Dokuz aylık ara dönem finansal tabloları bağımsız denetimden geçmemiş durumda.
Daha fazla üretim, daha düşük hasılat
Faaliyet raporuna göre toplam üretim yaklaşık yüzde 5 artarak 729.230 MWh’ye ulaştı. Buna karşılık hasılat 2,90 milyar TL’den 2,04 milyar TL’ye geriledi. Üretimin artması, satış gelirini aynı ölçüde korumaya yetmedi.
Şirket, gelir daralmasını piyasa takas fiyatındaki düşüş ve enflasyon düzeltmesiyle açıklıyor. İlk dokuz ayın ortalama PTF’si yaklaşık 1.966 TL/MWh, dolar karşılığı 43 dolar/MWh oldu. Piyasa ortalaması, Galata Wind’in bütün elektriğini aynı fiyattan sattığı anlamına gelmiyor; santrallerin YEKDEM ve ikili anlaşma koşulları farklı.
Yatırımcı sunumu, üçüncü çeyrekte PTF’nin ortalama 58 dolar/MWh’ye toparlandığını belirtiyor. Sunumdaki yüzde 47 YEKDEM gelir payı ise son 12 aylık ortalama; dokuz aylık dönemle karıştırılmamalı.
FAVÖK geriledi, amortisman tahmini değişti
Şirketin açıkladığı dokuz aylık FAVÖK yüzde 41,7 düşerek 1,18 milyar TL oldu. FAVÖK marjı yüzde 70,1’den yüzde 58,0’e indi. Brüt kâr da yüzde 46 azalarak 754,6 milyon TL’ye geriledi. Bu göstergeler, net kârdaki artışın operasyonel büyümeyle aynı yönde olmadığını ortaya koyuyor.
Şirketin finansal değerlendirmesinde, satış maliyetlerindeki azalışta amortisman giderlerinin düşmesi öne çıkıyor. Rüzgâr türbinleri, trafo ve şalt merkezlerinin tahmini faydalı ömrü, 2026 başından itibaren ileriye dönük olarak 20 yıldan 30 yıla çıkarıldı.
Bu, muhasebe tahmininde bir değişiklik. Dönem amortismanını azaltırken aynı tutarda nakit tasarrufu yaratmıyor. FAVÖK amortisman öncesi hesaplandığından, operasyonel baskının değerlendirilmesinde bu göstergedeki düşüş ayrıca önem taşıyor.
Net kâr artışında ertelenmiş vergi belirleyici
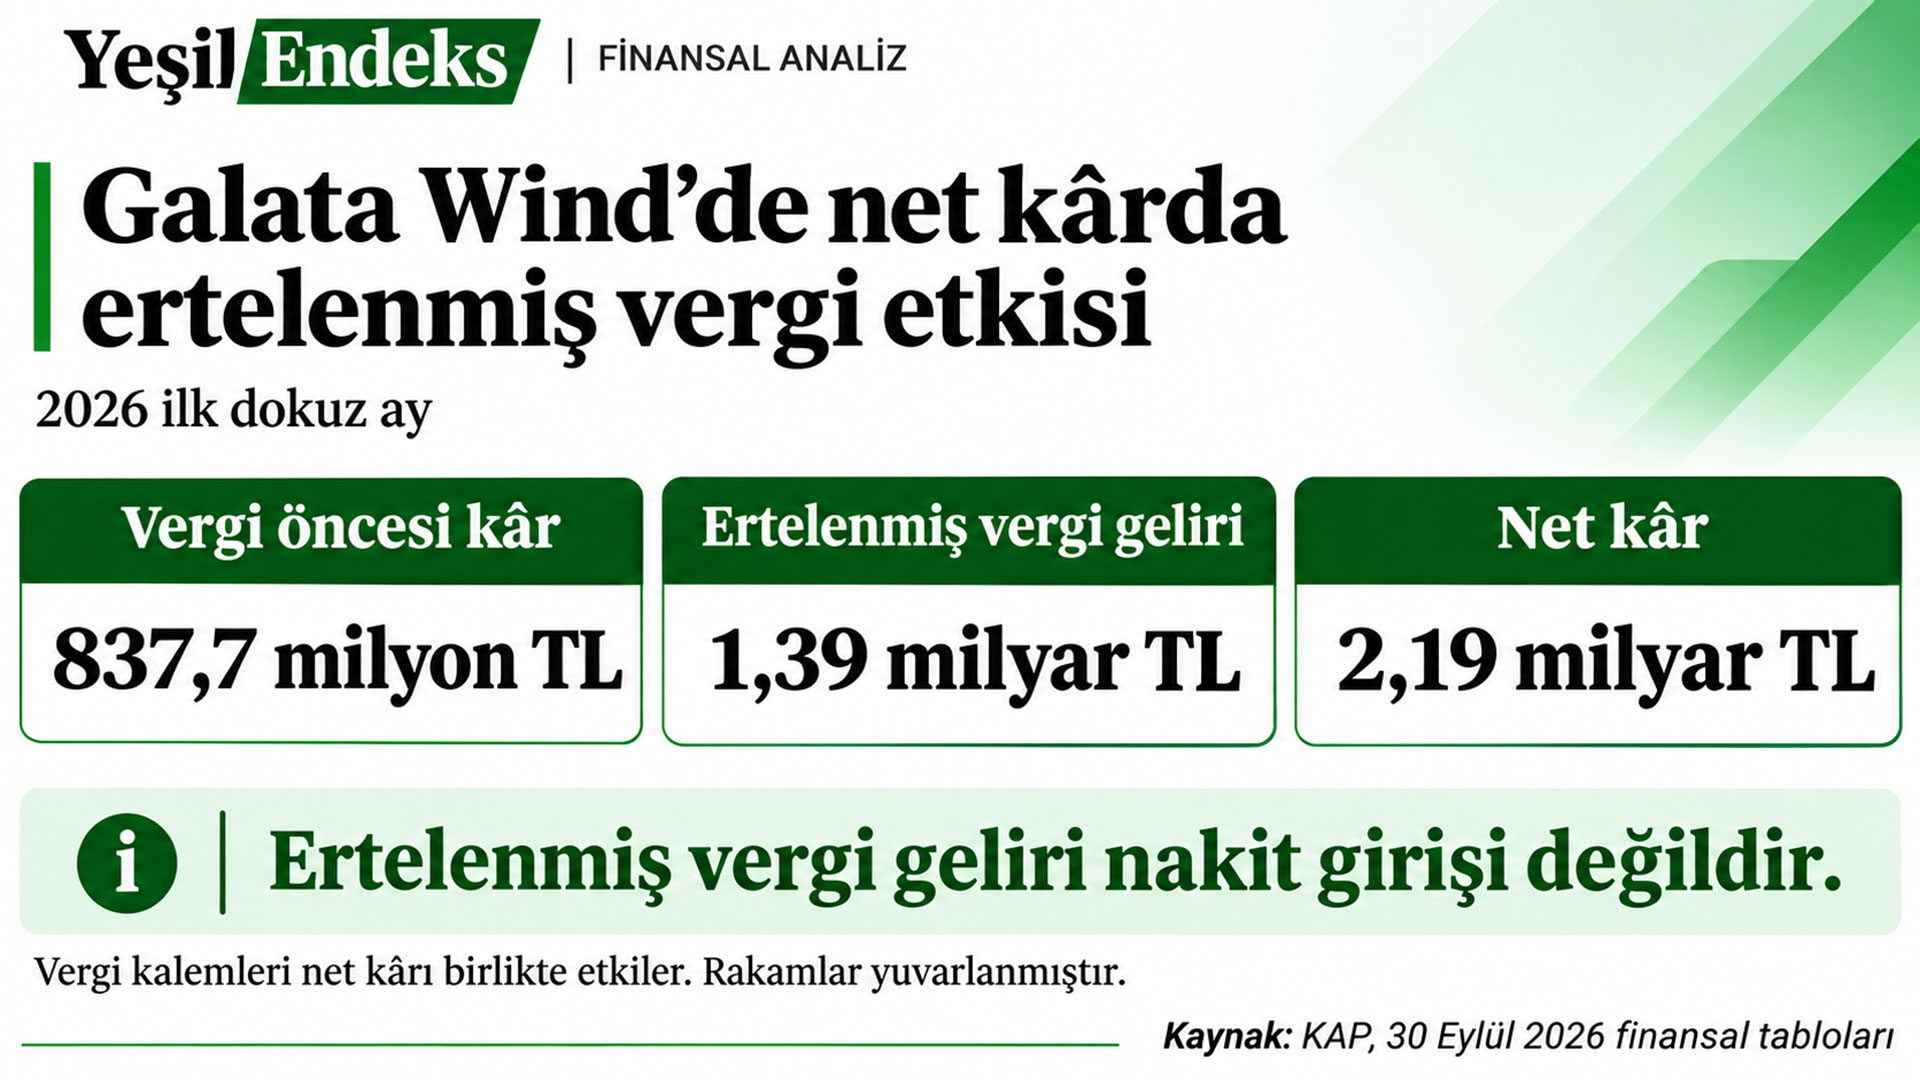
Dokuz aylık vergi öncesi kâr 837,7 milyon TL oldu. Buna 1.386,6 milyon TL ertelenmiş vergi geliri eklendi, 35,1 milyon TL cari vergi gideri düşüldü. Böylece net kâr, önceki yılın aynı dönemine göre yüzde 129,6 artarak 2.189,2 milyon TL’ye ulaştı.
Finansal raporun 17 numaralı dipnotunda, üretim kazançlarına gelecekte uygulanacak vergi oranındaki değişikliğin etkisi 1,69 milyar TL olarak gösteriliyor. Bu etki ile toplam ertelenmiş vergi geliri farklı tutarlar; diğer vergi unsurları net sonucu değiştiriyor.
Ertelenmiş vergi geliri, dönemde tahsil edilmiş nakit olarak okunmamalı. Net kâr artışının sürdürülebilirliği değerlendirilirken elektrik satışlarından elde edilen kazanç ve nakit üretimi ayrıca incelenmeli.
Yerleşim: Net kâr ve vergi etkisi bölümünün ardından.
Üçüncü çeyrek tek başına farklı bir sonuç gösteriyor
Temmuz–Eylül döneminde hasılat 868,6 milyon TL, net kâr 312,6 milyon TL oldu. Çeyreklik net kâr yıllık yaklaşık yüzde 17,4 azaldı. Bu üç ayda ertelenmiş vergi geliri yerine 27,3 milyon TL gider kaydedildi. Dolayısıyla 2,19 milyar TL’lik net kâr, yalnız üçüncü çeyreğin sonucu değil.
İşletme nakdi yatırımların gerisinde kaldı
Nakit akış tablosunda işletme faaliyetlerinden 737,4 milyon TL giriş, maddi ve maddi olmayan duran varlık alımlarından 1,62 milyar TL çıkış bulunuyor. Bu iki kalem arasındaki yaklaşık 886,4 milyon TL fark, yatırım finansmanı ihtiyacını gösteriyor; tek başına kapsamlı bir serbest nakit akışı hesabı değil.
Şirketin yatırımcı sunumunda açıkladığı serbest nakit göstergesi ise eksi 1,275 milyar TL. Nakit akış tablosundaki kalemlerle yapılan hesap, işletme nakdinden duran varlık alımları, ödenen faiz ve diğer yatırım çıkışları düşülüp verilen avans ve borçlardan sağlanan giriş eklendiğinde bu tutara yaklaşık ulaşıyor. Bu, sunumda açıklanmış bir formül değil; tablo kalemlerinden yapılan bir mutabakat.
Banka borcu ile net finansal borç ayrı okunmalı
Faaliyet raporunda banka kredileri, 2025 yıl sonundaki 3,95 milyar TL’den 2,997 milyar TL’ye geriliyor. Buna karşılık aynı rapordaki net finansal borç 1,66 milyar TL’den 2,39 milyar TL’ye yükseliyor. Banka kredilerindeki azalışın tamamı nakit geri ödeme kaynaklı değil; dipnot 4’te 589,8 milyon TL ödeme ve 772,6 milyon TL parasal kazanç etkisi yer alıyor. Nakit ve kısa vadeli finansal yatırımlardaki azalış ise net finansal borcu artırıyor.
Raporlardaki tanımlar da önemli: Faaliyet raporunun net finansal borç hesabı banka kredilerinden nakit ve kısa vadeli finansal yatırımları düşürüyor. Finansal tablo dipnotundaki kiralama borçlarını içeren, finansal yatırımları düşürmeyen hesap ise 2,80 milyar TL. Karşılaştırmalarda aynı tanım korunmalı.
Yatırım ve üretim hedefleri aşağı güncellendi
Sunumdaki revize öngörülere göre 2026 yatırım hedefi 6,1 milyar TL’den yaklaşık 5 milyar TL’ye indirildi. Yıllık üretim beklentisi 950 bin–1 milyon MWh aralığından 900–950 bin MWh’ye çekildi. Yaklaşık yüzde 60 FAVÖK marjı hedefi korundu.
Bu rakamlar yıl sonuna ilişkin yönetim beklentileri. Hedeflerdeki değişikliğin proje ertelemesi, ödeme takvimi veya yatırım kapsamı bakımından ayrıntılı dağılımı, yatırımların ilerleyişini değerlendirmek için izlenmesi gereken başlıklar arasında.
Yatırım yol haritasında mevcut 354,2 MW kurulu güçten 2027’de 550 MW’ın, 2030–2035 döneminde 1.000 MW’ın üzerine çıkılması hedefleniyor. Geliştirme aşamasındaki projeler, bugün üretim yapan kapasiteye eklenmemeli.
Yeşil Endeks açısından izlenecek üç gösterge
Galata Wind’in sonuçlarında üç soru öne çıkıyor: Artan üretim hangi satış fiyatıyla gelire dönüşüyor, yatırımlar ne kadar işletme nakdiyle karşılanıyor ve yeni kapasite hangi takvimle devreye giriyor?
Santral bazında gerçekleşen satış fiyatı, yatırım harcamalarının proje dağılımı ve finansman koşulları bu soruların yanıtını güçlendirecek. Şirketin net kârını tek başına büyüme göstergesi saymak yerine, vergi etkisiyle birlikte faaliyet performansını ve nakit akışını değerlendirmek daha açıklayıcı bir çerçeve sunuyor.
Siz ne düşünüyorsunuz?
Yenilenebilir enerji üreticilerinde performansı değerlendirirken üretim artışı, faaliyet kârlılığı ve nakit akışından hangisini daha yakından izliyorsunuz?
Kaynaklar
- Galata Wind, 1 Ocak–30 Eylül 2026 konsolide finansal tabloları ve dipnotları, 3 Kasım 2026.
- Galata Wind, 1 Ocak–30 Eylül 2026 faaliyet raporu, 3 Kasım 2026.
- Galata Wind, 2026 üçüncü çeyrek yatırımcı sunumu: operasyonel veriler, finansal veriler ve revize öngörüler.
İlgili haberler
- Galata Wind Enerji 2025 üçüncü çeyrekte üretimini %15 artırdı, karlılığını korudu
- Galata Wind (GWIND), hibrit yatırımlarla 348 MW kurulu güce ulaştı
- Galata Wind, Almanya’da 20 MW agri-PV ve BESS projesine adım attı
- Galata Wind’den 6 Milyar TL’lik iklim riski senaryosu: TSRS 2024 raporundan öne çıkanlar