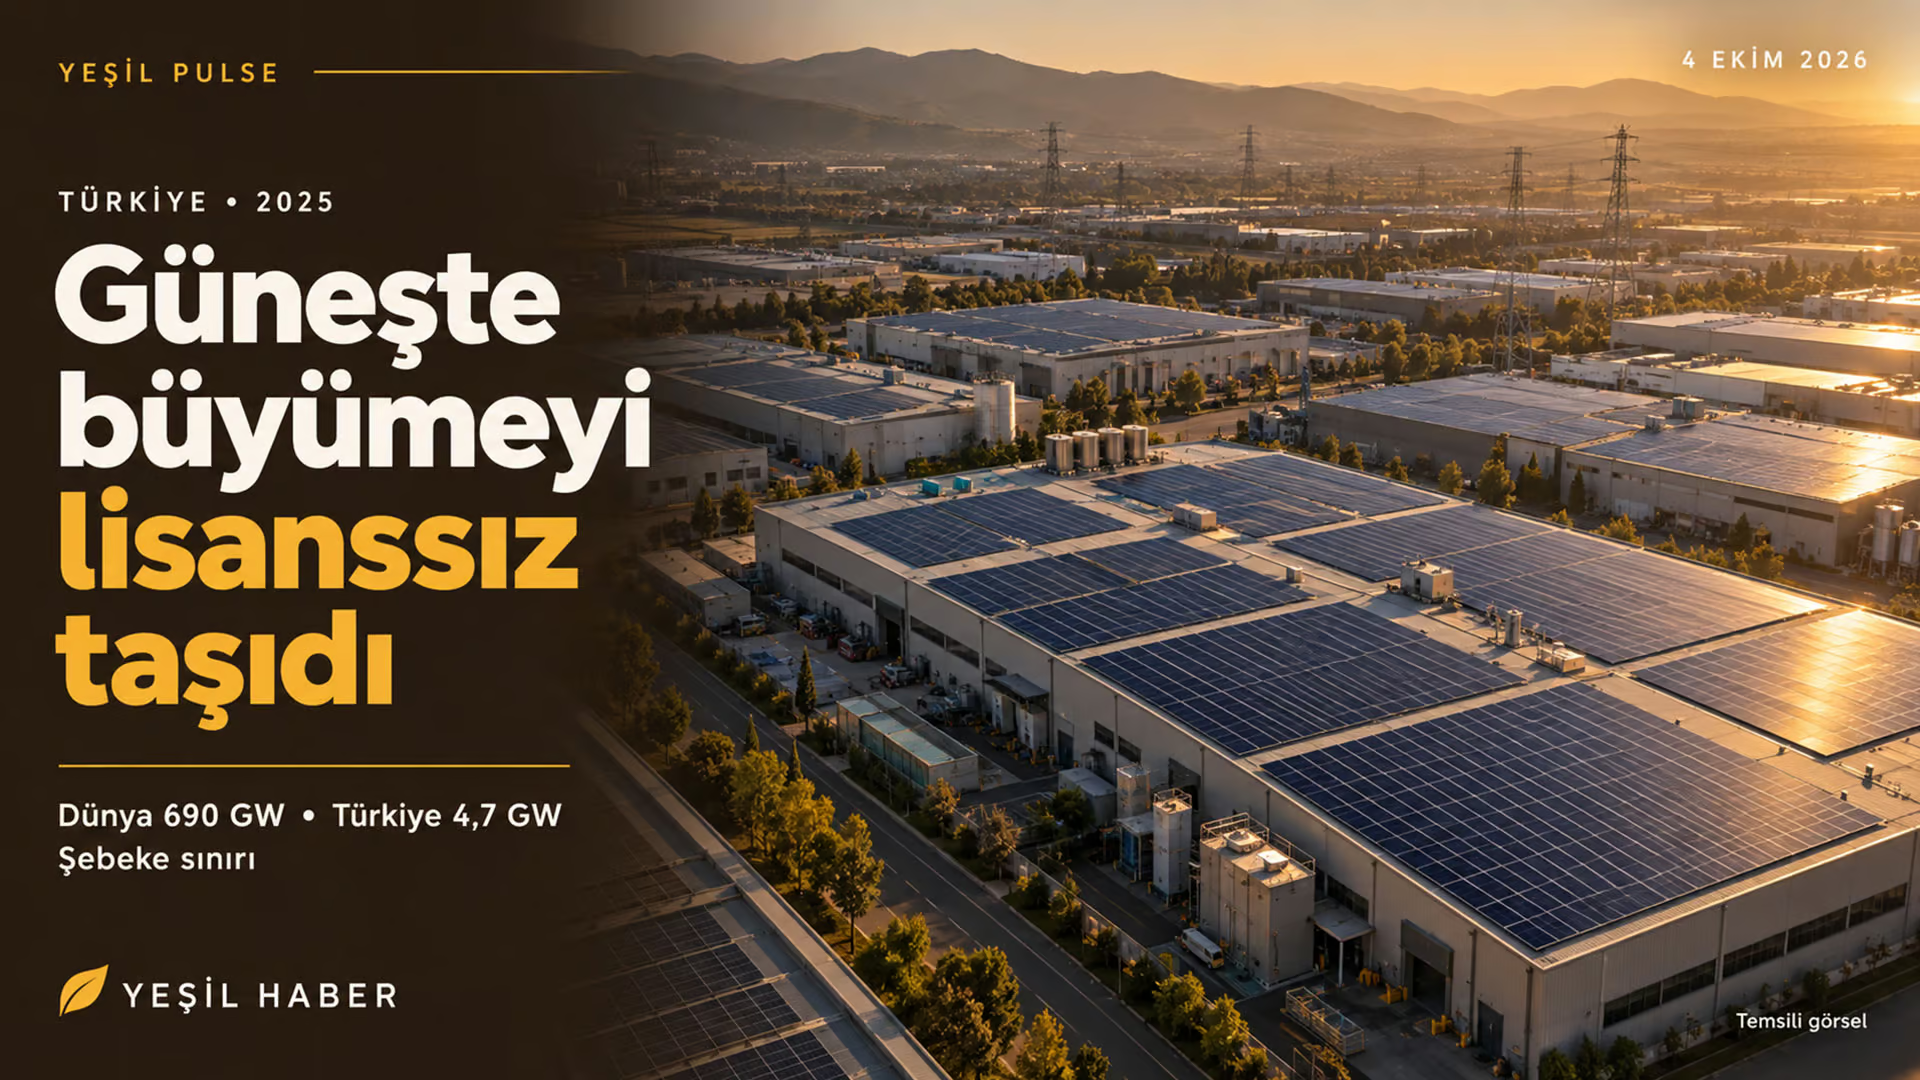
IEA PVPS’e göre dünyada 2025’te yaklaşık 690 GW güneş kuruldu; Türkiye’de eklenen 4,7 GW’ın 4,2 GW’a yakın kısmı lisanssız santrallerden geldi.
Hızlı bakış
- Rapor küresel tabloyu nasıl çiziyor?
- Türkiye’de 2025’te ne kuruldu?
- Büyüme şebekede nereye takılıyor?
Uluslararası Enerji Ajansı’nın fotovoltaik iş birliği programı IEA PVPS, “Trends in Photovoltaic Applications 2026” raporunu yayımladı. Rapor, 2025’te küresel güneş kurulumlarının hem hacim hem de dağıtık sistemlerin payı açısından büyüdüğünü gösteriyor. Türkiye verileri de benzer bir eğilime işaret ediyor: Geçen yıl eklenen kapasitenin büyük bölümü lisanssız santrallerden geldi.
Rapor küresel tabloyu nasıl çiziyor?
IEA PVPS’in rapor sayfasına göre dünyada 2025’te yaklaşık 690 GW güneş enerjisi kapasitesi kuruldu (raporun tablosunda 692 GW); bu, 2024’e göre yüzde 15’lik artış anlamına geliyor. Küresel kurulu güç 2025 sonunda 2,96 TW’a ulaştı. Rapor, bu kapasitenin teorik olarak dünya elektrik tüketiminin yaklaşık yüzde 12’sini karşılayabilecek düzeyde olduğunu belirtiyor.
Kurulumların yüzde 60’ı, yani 415 GW Çin’de gerçekleşti. Çin’i Hindistan (54 GW), ABD (43 GW), Almanya (18 GW) ve Pakistan (yaklaşık 14 GW) izledi. Çatı ve tesis içi kurulumları kapsayan dağıtık güneş sistemleri 2024’teki 228 GW’tan 2025’te 282 GW’a çıktı.
Türkiye’de 2025’te ne kuruldu?
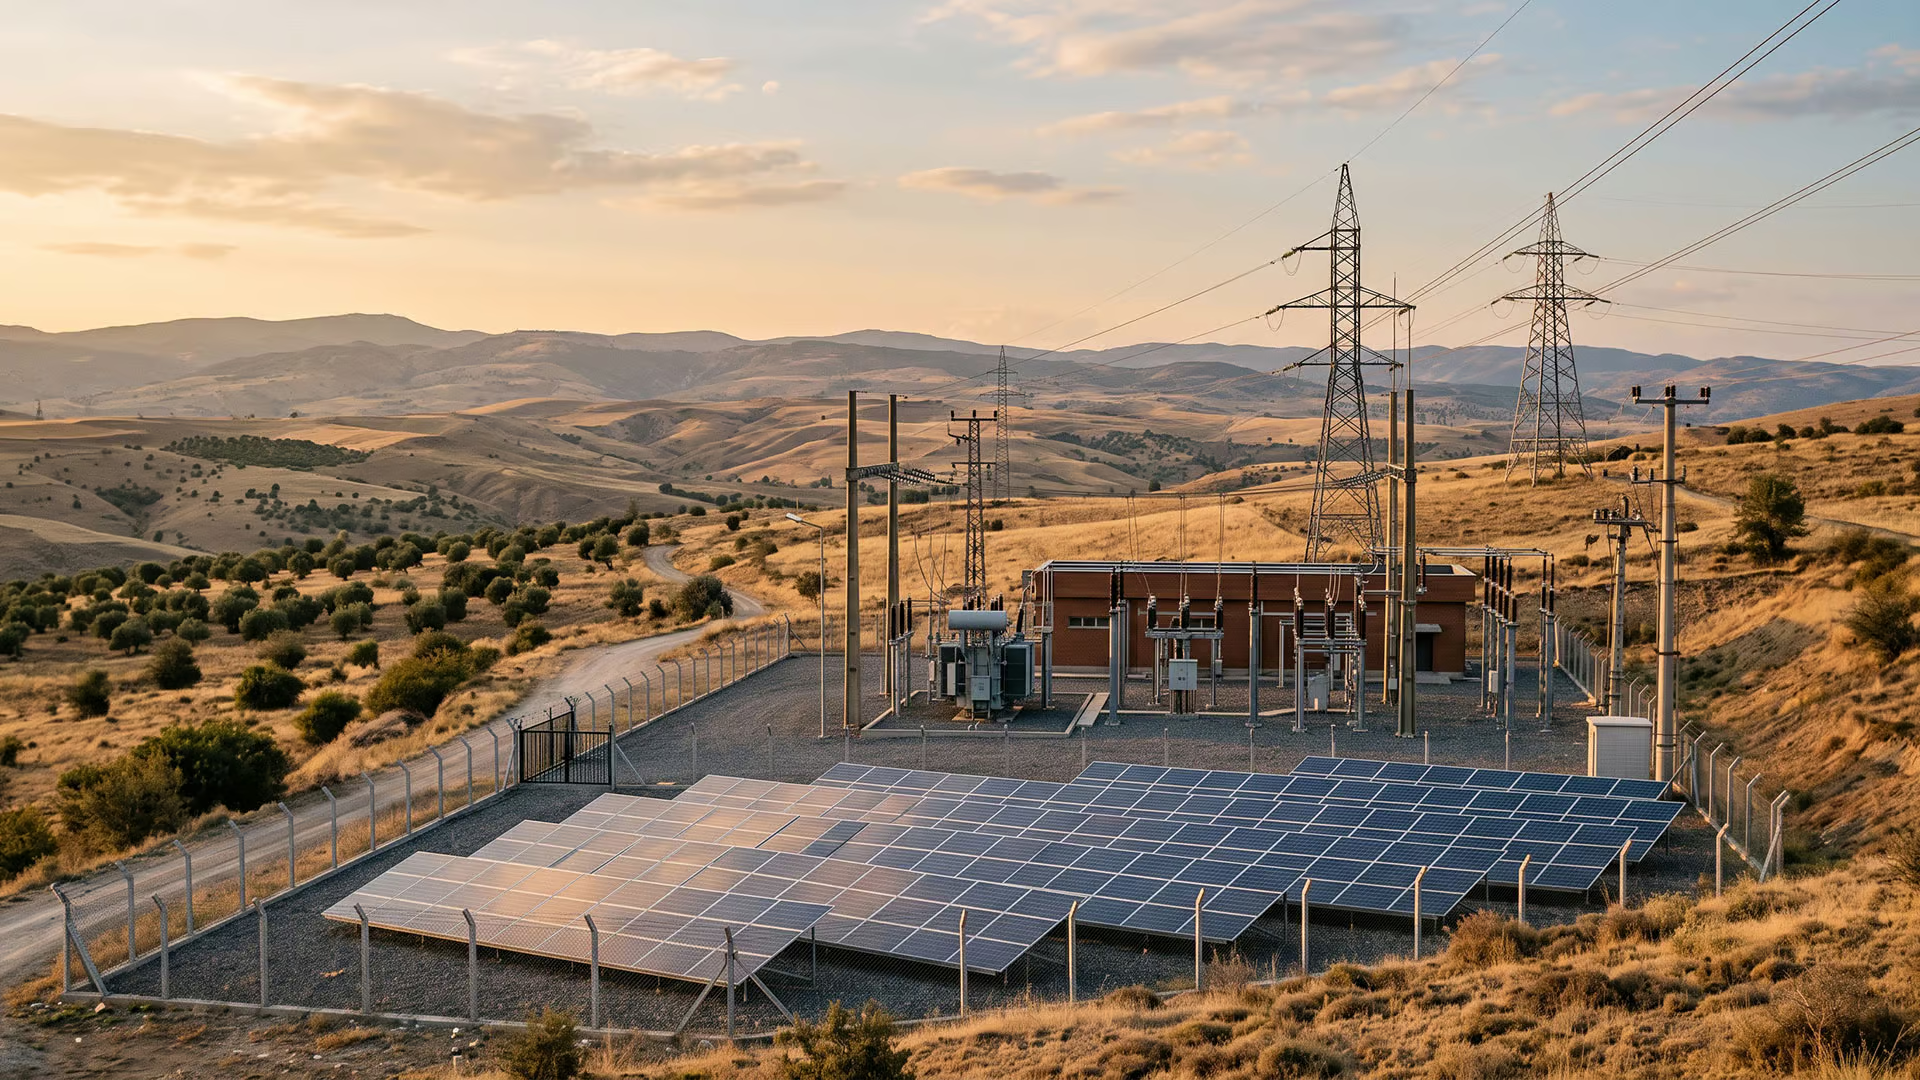
Raporun Türkiye tablosuna göre Türkiye 2025’te 4,7 GW güneş kapasitesi ekledi; bunun 4,2 GW’ı dağıtık, 0,5 GW’ı merkezi santrallerden oluşuyor. Rapor, Türkiye’nin 2025 sonundaki toplam güneş kapasitesini 26,2 GW olarak veriyor. Yıllık ilave yerli verilerle örtüşüyor: TEİAŞ verilerini aktaran DonanımHaber’e göre 2025’te eklenen kapasitenin 4.175 MW’ı lisanssız, 521 MW’ı lisanslı güneş santrallerinden oluştu. TEİAŞ verilerinde Türkiye’nin toplam güneş kurulu gücü yıl sonunda yaklaşık 24,8 GW; bunun 22.255 MW’ı lisanssız, 2.540 MW’ı lisanslı santrallerde bulunuyor. Rapordaki toplam ile TEİAŞ toplamı arasındaki fark, ölçüm ve kapsam yöntemlerinin farklı olabileceğini gösteriyor; rapor, aksi belirtilmedikçe kapasiteyi modül gücü (DC) üzerinden veriyor.
Lisanssız kategori, Türkiye’de ağırlıklı olarak sanayi ve ticari tesislerin öz tüketim amaçlı santrallerini kapsıyor. Bu nedenle raporun dağıtık ve merkezi ayrımı, Türkiye’deki lisanssız ve lisanslı ayrımıyla birebir aynı değil; iki sınıflandırma arasındaki örtüşme kısmi.
Büyüme şebekede nereye takılıyor?
2025’te büyümeyi taşıyan lisanssız segmentte yeni bağlantı tahsisleri sınırlı görünüyor. Yeşil Haber’in lisanssız iletim kapasitesi haberinde aktardığı gibi, 26 Şubat 2026 tarihli kurul kararıyla iletim seviyesindeki lisanssız RES ve GES başvuruları için tahsis edilen 1.500 MW’lık kapasiteden TEİAŞ verilerine göre 30 Eylül itibarıyla 38,3 MW kaldı; 15 iletim bölgesinin 11’inde boş kapasite görünmüyor. Bu rakam, söz konusu tahsis kapsamında kalan kapasiteyi gösteriyor; tüm lisanssız güneş yatırımlarının önündeki toplam sınır değil. Dağıtım seviyesinde ise 1 Ekim itibarıyla 623,94 MWe’lik ayrı bir kapasite bulunuyordu.
Yeşil Haber’in değerlendirmesine göre bu tablo, lisanssız tarafta önümüzdeki dönemin seyrinde yeni şebeke bağlantı tahsislerinin belirleyici olabileceğine işaret ediyor. Lisanslı tarafta ise 13 Ekim’de başvuruları alınacak YEKA GES-2026 yarışmaları, lisanslı projelere yatırımcı ilgisi açısından izlenecek; büyümenin lisanslı projelere kayıp kaymadığı ise ancak gerçekleşen kurulumlarla görülebilecek.
Siz ne düşünüyorsunuz?
Türkiye’de güneş büyümesini sürdürmek için öncelik şebeke yatırımına mı, depolamaya mı, yoksa büyük ölçekli lisanslı projelere mi verilmeli?
İlgili haberler
- Lisanssız RES-GES: İletimde 1.500 MW’tan 38,3 MW kaldı
- Lisanssızda 2.000 MWe’lik açılımın 833,59 MWe’si kaldı
- 13 ilde 16,94 km² büyüklüğünde 24 yeni GES YEKA alanı ilan edildi
- Ember: Çatı GES, 200 milyar TL’lik elektrik sübvansiyonu yükünü azaltabilir
View this post on Instagram
 © 2026 Yeşil Haber
