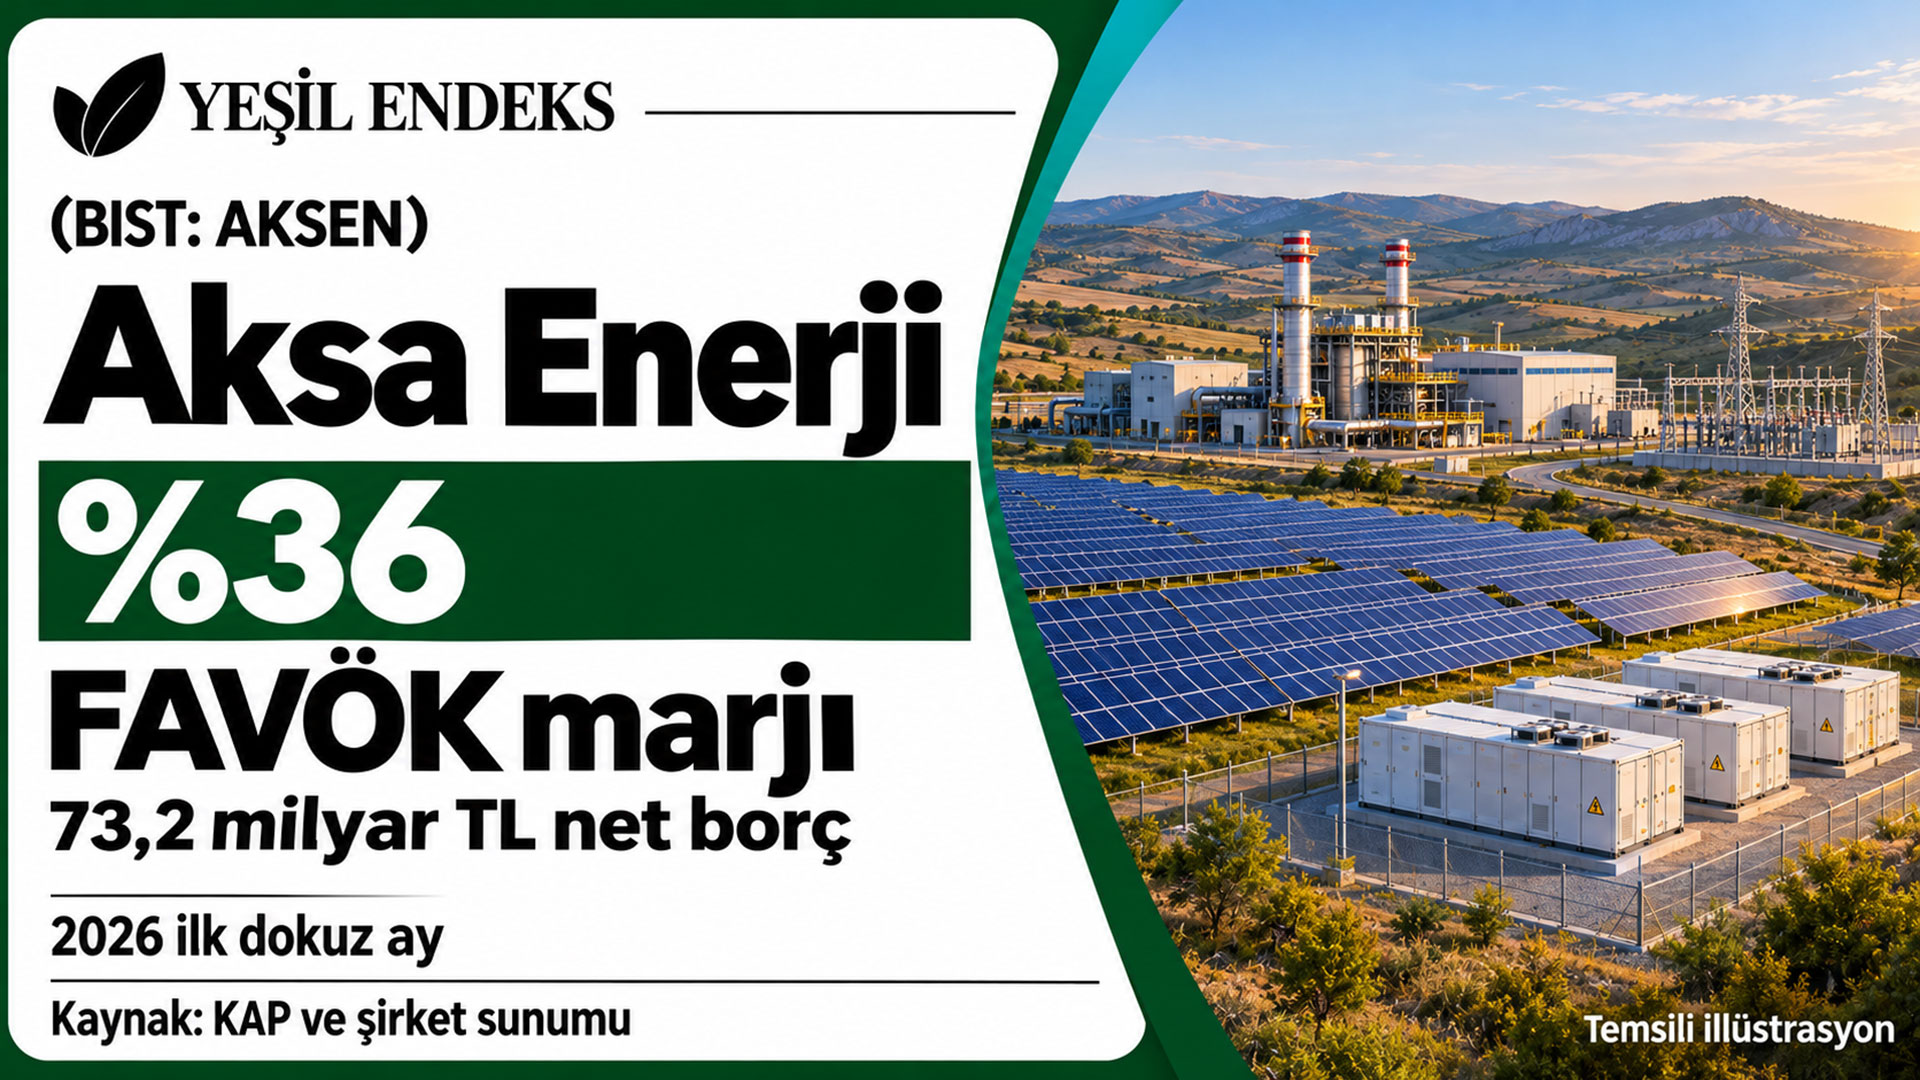
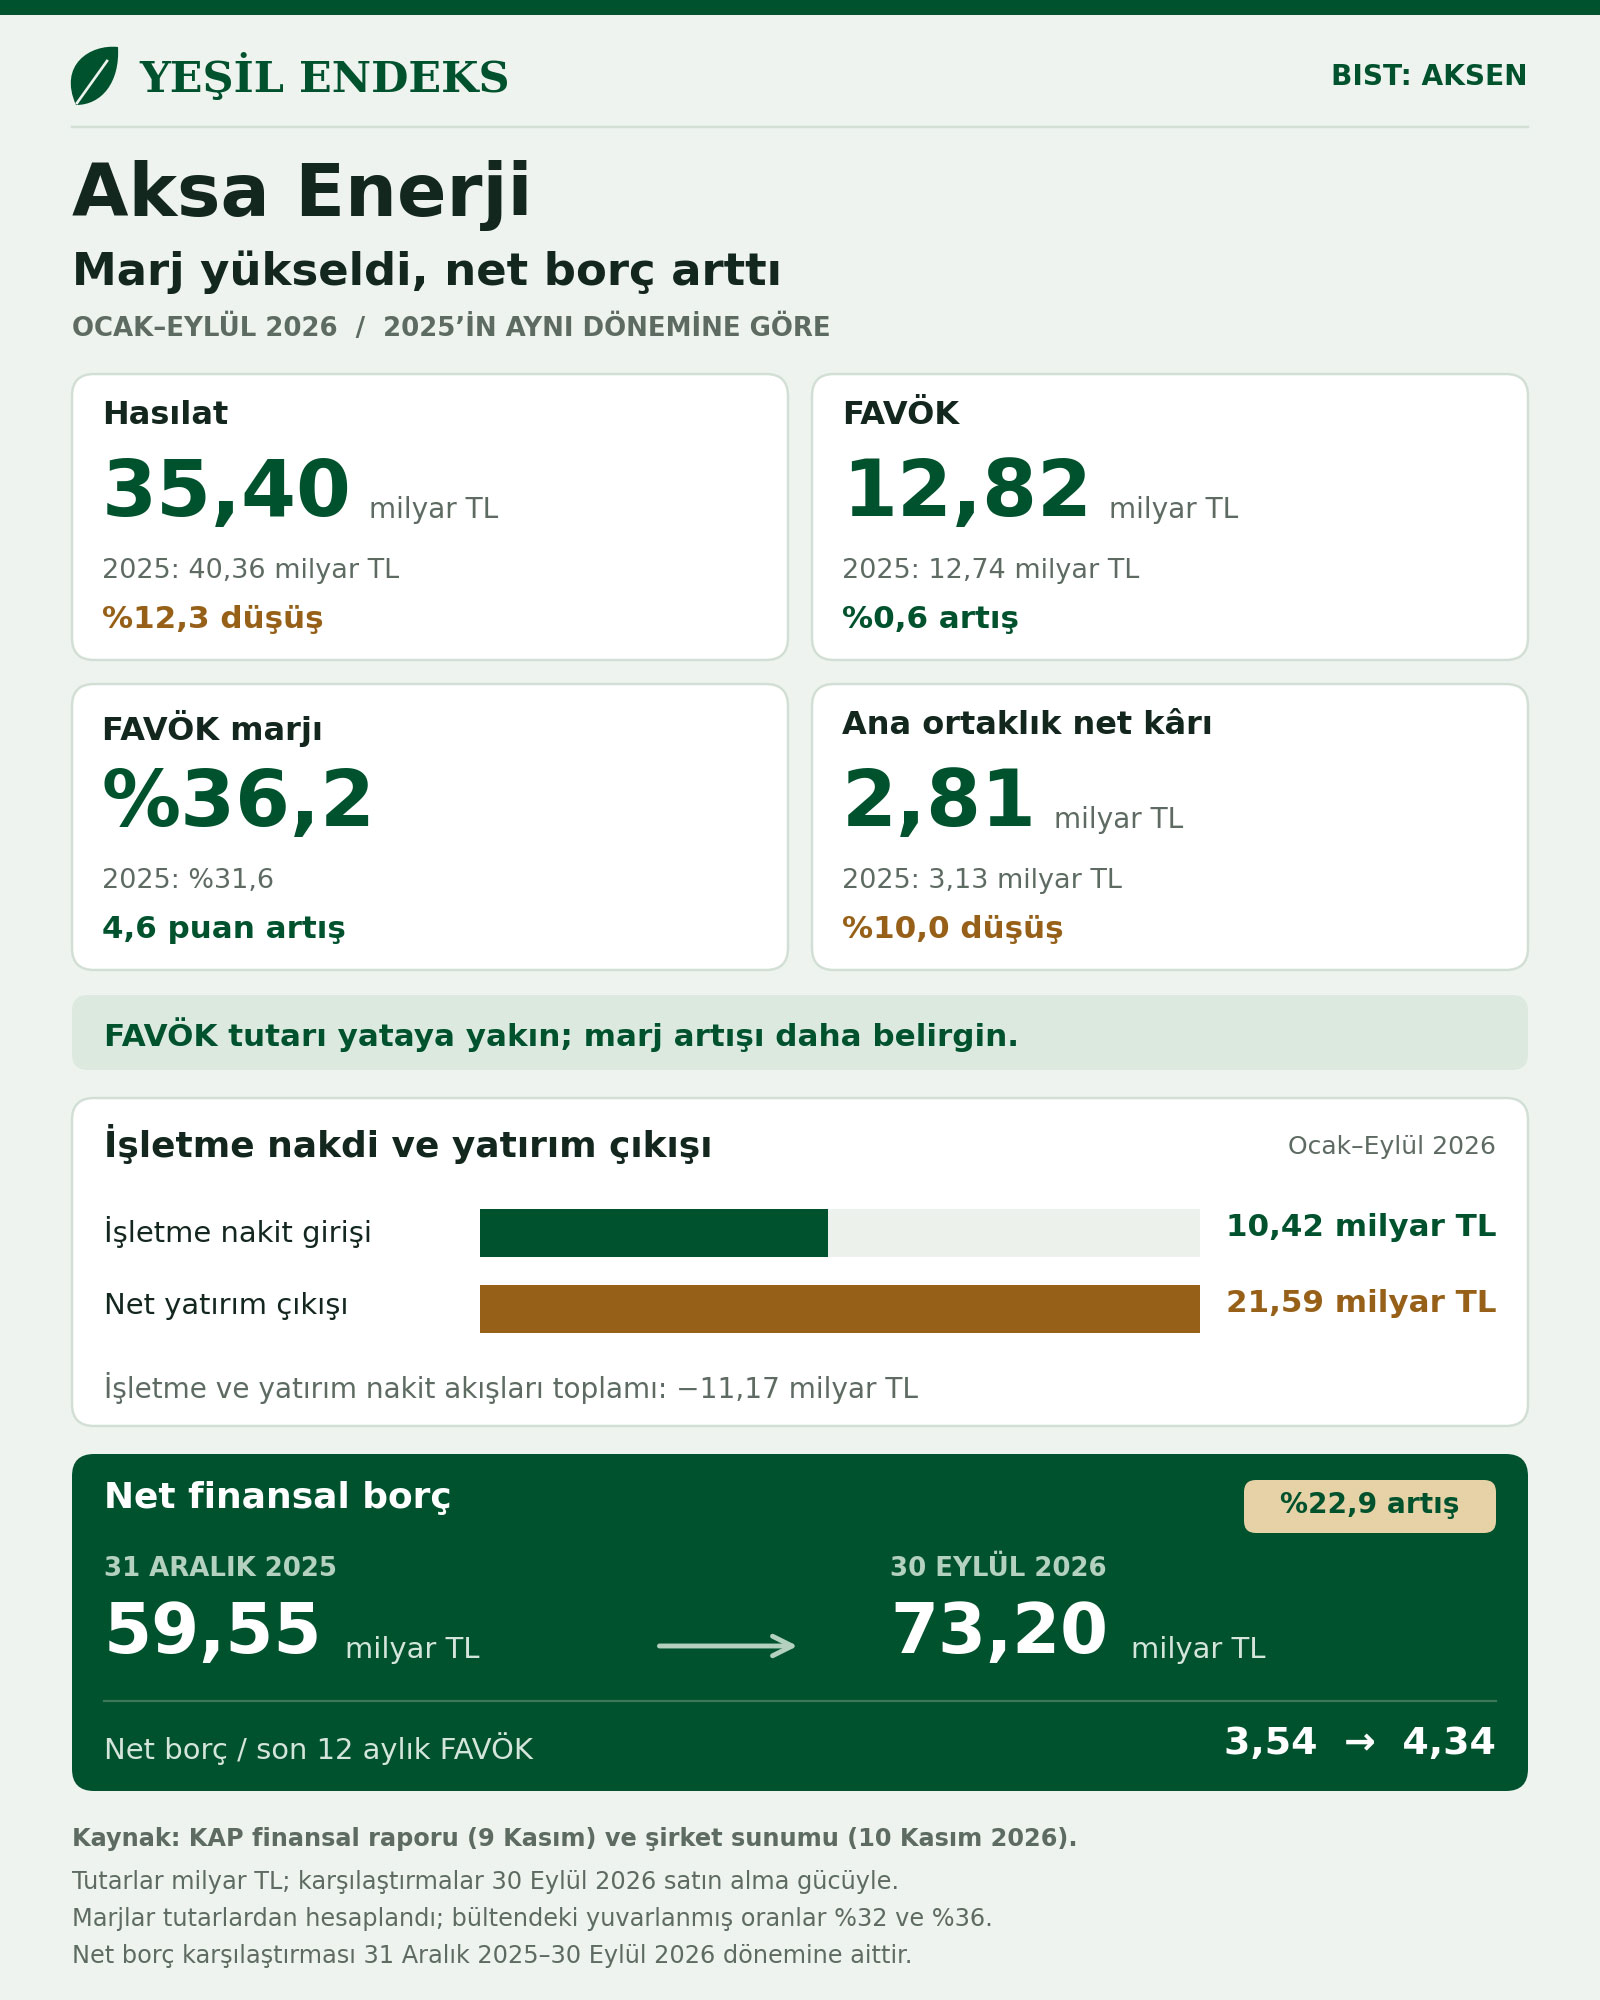
Aksa Enerji (IST: AKSEN) dokuz ayda yüzde 12,3 hasılat kaybına karşın FAVÖK marjını yüzde 36’ya çıkardı, net finansal borcu ise 73,2 milyar TL’ye yükseldi.
Hızlı bakış
- Dokuz aylık hasılat 35,4 milyar TL’ye gerilerken FAVÖK yaklaşık 12,8 milyar TL ile önceki yılın düzeyini korudu.
- Şirketin yuvarlanmış sunumuyla FAVÖK marjı yüzde 32’den yüzde 36’ya yükseldi.
- Ana ortaklık net kârı dokuz ayda yüzde 10 azalırken yalnızca üçüncü çeyrekte yüzde 27 arttı.
- 10,42 milyar TL işletme nakit girişine karşılık yatırım faaliyetlerinde 21,59 milyar TL net çıkış gerçekleşti.
- Haziranda işletmeye alınan Pamuk GES ve RASA depolama tesisi raporlama döneminde yer alırken Alıç GES’in ekimdeki kısmi kabulü sonraki döneme ait.
Aksa Enerji Üretim A.Ş., 30 Eylül 2026’da sona eren dokuz aylık döneme ait konsolide finansal tablolarını 9 Kasım saat 19.29’da KAP’ta açıkladı. Aynı gün basına iletilen bülten yeni santrallerin katkısını öne çıkarırken, finansallar bu katkının satış hacmi, kâr ve nakit üretimine farklı ölçülerde yansıdığını gösteriyor.
Yeşil Endeks açısından temel soru, yatırım programının ne büyüklükte olduğu kadar, devreye giren tesislerin devam eden yatırımları ve borç servisini destekleyecek nakdi ne ölçüde üretebildiği.
Aksa Enerji 2026 bilanço karşılaştırmalarının kapsamı
TMS 29 kapsamındaki karşılaştırmalar 30 Eylül 2026 satın alma gücüne dayanıyor. Gelir tablosunda 2025’in aynı dönemi, bilançoda düzeltilmiş 31 Aralık 2025 değerleri esas alındı. Ara dönem tabloları sınırlı denetimden geçmemiştir. Finansal rapor
AKSEN dokuz aylık sonuçlar: finansal göstergeler
Tutarlar milyon TL; değişimler aynı dönemin enflasyon düzeltmeli verilerinden hesaplanmıştır.
| Gösterge | Ocak–Eylül 2026 | Ocak–Eylül 2025 | Değişim |
|---|---|---|---|
| Hasılat | 35.399,3 | 40.357,2 | -%12,3 |
| Brüt kâr | 11.068,2 | 10.028,0 | %10,4 |
| Esas faaliyet kârı | 9.729,4 | 9.078,4 | %7,2 |
| FAVÖK | 12.817,1 | 12.743,2 | %0,6 |
| Hesaplanan FAVÖK marjı | %36,2 | %31,6 | 4,6 puan |
| Toplam konsolide dönem kârı | 3.627,9 | 3.713,6 | -%2,3 |
| Ana ortaklık net kârı | 2.813,8 | 3.126,4 | -%10,0 |
Kaynak: Dokuz aylık faaliyet raporu ve 10 Kasım tarihli finansal sonuçlar sunumu. FAVÖK, şirketin TFRS 9 değer düşüklüğü kalemini de içeren alternatif performans ölçüsüdür; net kâr veya nakit akışı değildir. Bültendeki 4 puanlık artış, şirketin tam sayıya yuvarladığı yüzde 32 ve yüzde 36 marjlarına dayanır; tutarlardan hesaplanan fark yaklaşık 4,6 puandır.
Hasılat düşerken marj nasıl yükseldi?
Satışların maliyeti yaklaşık yüzde 19,8 gerileyerek hasılattan daha hızlı düştü. Brüt kâr böylece büyüdü. Ancak marj artışı ile FAVÖK tutarındaki büyüme aynı ölçekte değil: daha küçük satış tabanı üzerinde yaklaşık aynı FAVÖK korunuyor. Bu nedenle sonucu yalnızca “kârlılık sıçraması” olarak okumak eksik kalır.
Sonuç sunumunun bölgesel ayrımı değişimin yönünü açıklıyor: Türkiye ve KKTC’yi birlikte kapsayan yurt içi hasılat 28,36 milyar TL’den 16,22 milyar TL’ye düşerken Afrika ve Orta Asya hasılatı 12,00 milyar TL’den 19,18 milyar TL’ye çıktı. Yurt dışı FAVÖK 9.996 milyon TL’den 10.765 milyon TL’ye yükselerek toplamın yüzde 84’ünü oluşturdu; yurt içi FAVÖK 2.747 milyon TL’den 2.052 milyon TL’ye geriledi.
Aynı bölgesel sunumda Türkiye ve KKTC’yi kapsayan yurt içi vergi öncesi zarar 1.363 milyon TL’den 2.548 milyon TL’ye yükseldi; bu toplam, depolama tesislerinin ayrı sonucu olarak yorumlanamaz.
Bu dağılım, konsolide marjın yükselmesinde faaliyetlerin coğrafi bileşimindeki değişimin önemli olduğunu gösteriyor. Türkiye’deki depolama projelerini marj iyileşmesinin tek kaynağı saymak mümkün değil. Şirketin faaliyet raporunda Türkiye ve KKTC’deki elektrik satış hacmi de 7.029 GWh’den 3.054 GWh’ye geriliyor.
Üçüncü çeyrek, dokuz aylık toplamdan daha güçlü
Yalnızca temmuz–eylül dönemi; tutarlar milyon TL.
| Gösterge | 3Ç 2026 | 3Ç 2025 | Değişim |
|---|---|---|---|
| Hasılat | 14.298,0 | 12.367,2 | %15,6 |
| Esas faaliyet kârı | 3.926,5 | 3.237,6 | %21,3 |
| Ana ortaklık net kârı | 1.575,9 | 1.241,0 | %27,0 |
Kaynak: Konsolide kâr veya zarar tablosu, sayfa 4.
Basın bülteninde açıklanan üçüncü çeyrek FAVÖK’ü 5,2 milyar TL. Şirket, haziranda işletmeye aldığı Kazakistan Kızılorda doğal gaz kombine ısı ve enerji santrali, Gaziantep Pamuk Depolamalı GES ve Şanlıurfa RASA müstakil depolama tesisi ile temmuzda kombine çevrimi tamamlanan Gana Kumasi doğal gaz santralinin ilk fazının faaliyet kârına olumlu katkı sağladığını belirtiyor.
Faaliyet raporu, 264 MW’lık Kızılorda için 1 Haziran’ı; Kumasi’nin 179 MW’a ulaşan doğal gaz kombine çevrim ilk fazı için 13 Temmuz’u teyit ediyor. Bu iki tesis termik üretim portföyünde yer alıyor. Takvim, üçüncü çeyrekte yatırımların daha uzun işletme süresini destekliyor; ancak açıklanan katkı, her tesisin ayrı FAVÖK ve net nakit tutarını vermiyor.
Net kâr neden dokuz ayda geriledi?
Bültendeki 2,8 milyar TL, ana ortaklığa düşen kârı ifade ediyor; toplam konsolide kâr 3,63 milyar TL. Net finansman gideri 1,53 milyar TL’den 72,4 milyon TL’ye inerken parasal pozisyon kaybı 2,46 milyar TL’den 3,10 milyar TL’ye yükseldi. TFRS 9 kalemi de 669,8 milyon TL kazançtan 709,3 milyon TL kayba döndü. Vergi öncesi kâr hafif yükselse de vergi giderinin 2,04 milyar TL’den 2,21 milyar TL’ye çıkmasıyla toplam dönem kârı yüzde 2,3 geriledi. Finansal tablolar
Kontrol gücü olmayan paylara düşen kâr ise 587,2 milyon TL’den 814,0 milyon TL’ye yükseldi. Toplam kârdan bu pay çıkarıldığında ana ortaklık kârı 3,13 milyar TL’den 2,81 milyar TL’ye iniyor. Ana ortaklık kârındaki yüzde 10 düşüş ile toplam kârdaki yüzde 2,3 düşüş arasındaki ayrışma bu payın artmasından kaynaklanıyor.
Dolayısıyla şirketin faaliyet raporunda vurguladığı enflasyon muhasebesi etkisi önemli olsa da net kâr değişimini tek başına açıklamıyor. Faaliyet performansı, karşılıklar, finansman ve vergi etkileri birlikte okunmalı. Parasal pozisyon kaybı da aynı tutarda doğrudan nakit ödemesi anlamına gelmiyor.
İşletme nakdi yatırımları karşılıyor mu?
Dokuz ayda işletme faaliyetleri 10,42 milyar TL nakit sağladı; yatırım faaliyetlerinin net çıkışı 21,59 milyar TL oldu. Aradaki fark 11,17 milyar TL. Yatırım çıkışı yalnızca santral ekipmanından oluşmuyor; maddi ve maddi olmayan varlık alımları yanında “Verilen diğer nakit avans ve borçlar” kalemindeki 5,45 milyar TL çıkışı da içeriyor. Finansman faaliyetlerinden 8,41 milyar TL net giriş sağlandı. Nakit akış tablosu, sayfa 7
Bu fark, burada hesaplanan işletme ve yatırım nakit akışları toplamıdır; şirketin açıkladığı ayrı bir “serbest nakit akışı” göstergesi olarak sunulmuyor. İşletme nakdinin pozitif olması yatırım programına iç kaynak sağlıyor, ancak programın tamamının mevcut faaliyetlerden finanse edildiğini göstermiyor.
Finansal raporun 18 numaralı dipnotuna göre net finansal borç, 31 Aralık 2025’teki düzeltilmiş 59,55 milyar TL’den 30 Eylül 2026’da 73,20 milyar TL’ye çıktı. Şirket sunumunda son 12 aylık FAVÖK üzerinden hesaplanan net borç/FAVÖK oranı da 2025 yıl sonundaki 3,54’ten 4,34’e yükseldi. Bu sonuç, yeni tesislerin gelir üretmeye başlamasıyla yatırım finansmanı ihtiyacının aynı anda sürdüğünü gösteriyor.
Aksa Enerji depolama yatırımları: gerçekleşen kapasite ne?
Üretim gücü, panel gücü ve depolamanın enerji kapasitesi farklı büyüklükler. Bu nedenle projeler aşağıda kabul kapsamları ve raporlama tarihleriyle ayrı gösteriliyor.
| Tesis | Açıklanan işletme kapasitesi | Kabul / ticari işletme durumu | Finansal dönemle ilişkisi |
|---|---|---|---|
| Gaziantep Pamuk Depolamalı GES | 40,5 MWe elektriksel güç; 58 MWp panel gücü; 48,17 MWh depolama | 3 Haziran 2026’da bakanlık kabulü ve ticari işletme açıklandı. | Dokuz aylık dönem içinde; şirket üçüncü çeyreğe olumlu katkı bildirdi. |
| Şanlıurfa RASA müstakil depolama | 50 MW güç; 61,93 MWh enerji depolama kapasitesi | 15 Haziran 2026’da ticari işletme açıklandı. | Dokuz aylık dönem içinde; müstakil depolama, elektrik üretim santrali kapasitesine eklenmez. |
| Kırşehir Alıç Depolamalı GES | 48,17 MW kurulu güç; 48,17 MWh depolama | 26 Ekim 2026’da kısmi kabul ve ticari işletme açıklandı. | 30 Eylül sonrasındaki gelişme; işletmeye geçişin katkısı dördüncü çeyrekten itibaren izlenmeli. |
Kaynaklar: Pamuk GES KAP bildirimi, RASA KAP bildirimi ve Alıç GES KAP bildirimi. Depolama kapasiteleri iki ondalık basamakla gösterilmiştir. Alıç’ın Türkçe bildirimindeki “MWs”, İngilizce bölümde “MWh” olarak gösterildiğinden depolama için MWh kullanılmıştır.
Alıç’ın kısmi kabulü, daha önce açıklanan 50 MW proje büyüklüğünün tamamının işletmeye alındığını göstermez. Kalan kabul süreci için takvim açıklanmadı. Ayrıntılar Alıç’ın işletmeye geçişini incelediğimiz haberde yer alıyor.
Bültendeki 156 MW nasıl okunmalı?
Şirket, Alıç sonrasında yenilenebilir enerjideki kurulu gücünü 156 MW olarak aktarıyor. Pamuk için kullanılan 58, RASA için 50 ve Alıç için 48,17 değerlerinin aritmetik toplamı 156,17; bu, bültendeki 156 MW ile yuvarlama düzeyinde örtüşüyor. Ancak Pamuk’ta panel gücü, RASA’da müstakil depolama gücü, Alıç’ta kabul edilen kurulu güç ölçülüyor. Dolayısıyla bu aritmetik eşleşme, toplamın karşılaştırılabilir yenilenebilir elektrik üretim gücü olduğu anlamına gelmiyor. MW ile MWh de toplanamaz. Finansal katkıyı değerlendirmek için tesis bazında üretim, depolama hizmeti ve gelir verileri gerekli.
Mersin RES: Finansman anlaşması, işletmeye geçiş değil
9 Kasım bülteni Mersin Depolamalı RES’i 112 MW olarak tanımlıyor. 2 Temmuz tarihli KAP kredi açıklaması ise aynı yatırım için 100,08 MW veriyor. İncelenen belgelerde farkın nedeni doğrulanamadı; iki değer arasında mekanik ve elektriksel güç ayrımı olduğu varsayılmıyor.
KAP’ta açıklanan finansman, BBVA Hong Kong ile Sinosure garantili 124 milyon dolarlık kredi sözleşmesi; vade ilk iki yıl geri ödemesiz olmak üzere 12 yıl. Dolayısıyla bu, kasımda ilk kez sağlanan yeni bir kaynak değil. Sözleşmenin imzalanması, kredinin tamamının kullanıldığı veya santralin ticari üretime geçtiği anlamına da gelmiyor.
Şirketin 2025 entegre faaliyet raporundaki takvim Mersin için 2026’nın son çeyreğini hedefliyordu. Bu eski hedefi gerçekleşmiş kabul saymak mümkün değil; incelenen 9 Kasım sonuç paketinde Mersin’in işletmeye alındığı teyit edilmiyor.
Gelecek dönem için hangi eşikler izlenmeli?
- Alıç: Kısmi kabul edilen kapasitenin dördüncü çeyrek üretimi ve açıklanırsa ayrı gelir katkısı.
- Pamuk: Şirket sunumunda 2027 başı için öngörülen YEKDEM satışlarına geçiş; bu gelir rejimi 2026 sonuçlarına taşınmamalı.
- RASA: Primer frekans kontrolü ve arbitraj gelirlerinin seyri; müstakil depolamanın gelir modeli GES satışlarıyla aynı değil.
- Mersin: Güncel kapasitenin netleştirilmesi, kabul ve ticari işletme açıklaması ile kredi kullanımının ilerleyişi.
Pamuk ve RASA gelir modelleri: 10 Kasım sonuç sunumu, sayfa 7–8. Portföyün daha uzun vadeli çerçevesi: Aksa Enerji’nin depolama, YEKDEM ve finansman dosyası.
Yeşil Endeks açısından sonuçların anlamı
Yeni sonuçlar, yatırım programının işletme aşamasına geçen bölümünün katkı verdiğini gösteriyor. Bununla birlikte marj artışının ne kadarının yeni tesislerden, ne kadarının mevcut operasyonlardan ve faaliyet bileşiminden kaynaklandığını proje bazında ayırmak mümkün değil.
Yenilenebilir yatırımlar da grubun bütününü temsil etmiyor. Basın bültenindeki 825 MW Takoradi ve 255 MW Senegal projeleri doğal gaz yatırımları. Uzun vadeli satış sözleşmeleri gelir görünürlüğünü destekleyebilir; ancak tek başına projenin net kârını, nakit fazlasını veya çevresel performansını açıklamaz.
Önümüzdeki finansallarda esas izleme alanı, işletmeye geçen yatırımların nakit üretimi ile devam eden yatırımların kaynak ihtiyacı arasındaki ilişki olacak. Devreye alma sayısı artarken borçluluk da yükseliyorsa, işletme katkısının zamanlaması ve tahsilat performansı daha belirleyici hâle gelir.
Siz ne düşünüyorsunuz?
Enerji yatırımlarının finansal katkısını izlerken hangi göstergeyi daha belirleyici buluyorsunuz: devreye alınan kapasiteyi, işletmeden üretilen nakdi veya net borcun seyrini?
Kaynaklar
- KAP: Aksa Enerji 30 Eylül 2026 finansal raporu, 9 Kasım 2026 — finansal tablolar ve dipnotlar.
- KAP: Dokuz aylık faaliyet raporu, 9 Kasım 2026.
- Aksa Enerji: 10 Kasım 2026 tarihli dokuz aylık konsolide finansal sonuçlar sunumu.
- Aksa Enerji’nin 9 Kasım 2026’da Yeşil Haber’e iletilen finansal sonuçlar basın bülteni.
- KAP: Pamuk Depolamalı GES, 3 Haziran 2026; RASA depolama tesisi, 15 Haziran 2026; Alıç GES kısmi kabulü, 26 Ekim 2026.
- KAP: Mersin RES için BBVA kredi sözleşmesi, 2 Temmuz 2026.
Yasal uyarı: Bu içerik kamuya açıklanan şirket verilerine dayanan haber ve analiz amacıyla hazırlanmıştır. Yatırım tavsiyesi değildir.
İlgili haberler
- Aksa Enerji’nin depolama yatırımlarında YEKDEM ve 2029 finansman planı
- Aksa Enerji’nin Alıç depolamalı GES’i 48,17 MW ile işletmeye geçti