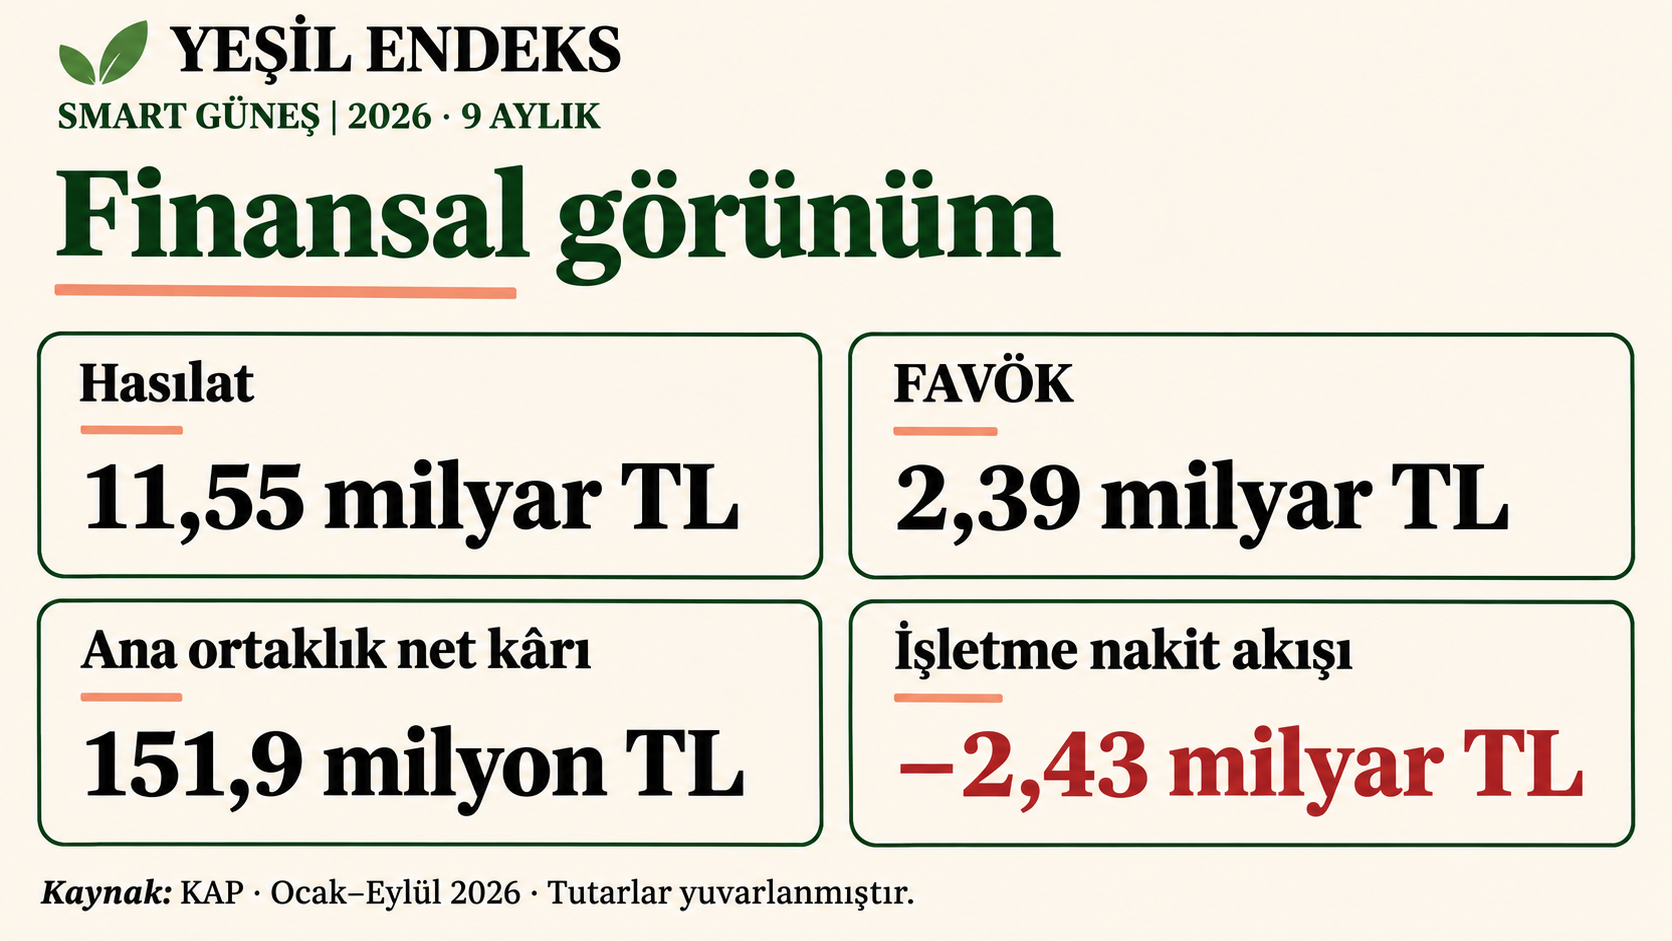
Smart Güneş (IST: SMRTG), 2026’nın ilk dokuz ayında 11,55 milyar TL hasılat ve 151,9 milyon TL ana ortaklık net kârı açıkladı. FAVÖK yüzde 46,4 büyürken işletme nakit akışı 2,43 milyar TL negatif gerçekleşti; şirket, 1,4 GW’lık yeni hücre hattını yıl sonunda devreye almayı hedefliyor.
Hızlı bakış
- Dokuz aylık hasılat yüzde 20,3 artışla 11,55 milyar TL’ye, FAVÖK yüzde 46,4 artışla 2,39 milyar TL’ye yükseldi.
- Ana ortaklık paylarına düşen net sonuç, 946,2 milyon TL zarardan 151,9 milyon TL kâra döndü.
- İşletme faaliyetlerinden nakit akışı 2,43 milyar TL negatif olurken nakit mevcudu 286,3 milyon TL’ye geriledi.
- Net finansal borç yüzde 12,2 artarak 12,91 milyar TL’ye çıktı. Özkaynakları, ana ortaktan gelen sermaye avansı destekledi.
- Yeni hücre hattının devreye alınması, proje teslimatları ve tahsilatların hızlanması gelecek dönemlerin temel izleme başlıkları oldu.
Smart Güneş Enerjisi Teknolojileri Araştırma Geliştirme Üretim Sanayi ve Ticaret A.Ş., 2026 yılının ilk dokuz ayına ilişkin konsolide finansal sonuçlarını 7 Kasım’da Kamuyu Aydınlatma Platformu’nda yayımladı. Şirketin 9 Kasım tarihli sonuç değerlendirmesi, üretim yatırımları ve proje portföyüne ilişkin güncel bilgileri de içerdi.
Finansallar, satış ve faaliyet kârlılığında iyileşmeye işaret ediyor. Ancak kârın nakde dönüşümü aynı hızda ilerlemiyor. Nakit akışındaki açık, finansman maliyetleri ve işletme sermayesine bağlanan kaynaklar, büyümenin bilanço üzerindeki yükünü görünür kılıyor.
Karşılaştırmalar aynı satın alma gücüyle yapıldı
Finansal tablolar TMS 29 kapsamında, 30 Eylül 2026 tarihindeki satın alma gücüyle hazırlanmış durumda. Aşağıdaki gelir tablosu karşılaştırmaları 2025’in aynı dokuz aylık dönemiyle, bilanço karşılaştırmaları ise 31 Aralık 2025 ile yapılıyor. Önceki dönem tutarları da mevcut rapordaki enflasyon düzeltmeli değerler.
Dokuz aylık ara dönem tabloları bağımsız denetimden geçmemiş olarak sunuluyor. Bu nedenle altı aylık raporun sınırlı denetim durumunu dokuz aylık sonuçlara taşımamak gerekiyor.
Smart Güneş’in temel finansal göstergeleri
Tutarlar milyon TL. Parantez içindeki değerler zarar veya nakit çıkışını gösteriyor.
| Gösterge | Ocak–Eylül 2026 | Ocak–Eylül 2025 | Değişim |
|---|---|---|---|
| Hasılat | 11.554,5 | 9.603,8 | %20,3 |
| Brüt kâr | 2.552,9 | 1.963,6 | %30,0 |
| Brüt kâr marjı | %22,09 | %20,45 | 1,64 puan |
| Esas faaliyet kârı | 1.577,5 | 762,1 | %107,0 |
| FAVÖK | 2.393,0 | 1.634,3 | %46,4 |
| FAVÖK marjı | %20,7 | %17,0 | 3,7 puan |
| Toplam konsolide dönem kârı/(zararı) | 137,1 | (956,1) | Kâra dönüş |
| Ana ortaklık net kârı/(zararı) | 151,9 | (946,2) | Kâra dönüş |
| İşletme faaliyetlerinden nakit akışı | (2.431,6) | 1.698,3 | Negatife dönüş |
Kaynak: Konsolide finansal tablolar ve faaliyet raporu. Değişimler yuvarlanmış değerlerdir. FAVÖK, şirketin kullandığı alternatif performans göstergesidir.
Satış büyümesi ve marjlardaki iyileşme
Smart Güneş’in hasılatı yüzde 20,3 artarken brüt kârındaki artış yüzde 30’a ulaştı. Böylece brüt kâr marjı yüzde 20,45’ten yüzde 22,09’a yükseldi. Satış büyümesinin üzerinde gerçekleşen brüt kâr artışı, maliyetlerin hasılata oranındaki iyileşmeyi gösteriyor.
Esas faaliyet kârı 1,58 milyar TL’ye çıkarak yaklaşık iki katına ulaştı. Hesaplanan esas faaliyet kâr marjı yüzde 7,94’ten yüzde 13,65’e yükseldi. Brüt kârdaki artışın yanında genel yönetim ve pazarlama giderlerindeki gerileme de bu görünümü destekledi.
Şirketin hesapladığı FAVÖK 2,39 milyar TL, FAVÖK marjı yüzde 20,7 oldu. Hesaplamada brüt kârdan genel yönetim, pazarlama ve araştırma-geliştirme giderleri çıkarılıyor, amortisman ekleniyor. FAVÖK’ün net kâr ya da nakit üretimiyle aynı gösterge olmadığına dikkat etmek gerekiyor. Faaliyet raporu
Üçüncü çeyrekte marjlar daha güçlü
Yalnızca temmuz–eylül döneminde hasılat yüzde 17,7 artışla 4,35 milyar TL’ye, FAVÖK yüzde 56,5 artışla 1,04 milyar TL’ye yükseldi. Çeyreklik brüt kâr marjı yüzde 24,7, FAVÖK marjı yüzde 23,9 seviyesine ulaştı.
Bu tablo, dokuz aylık operasyonel iyileşmenin üçüncü çeyrekte belirginleştiğini gösteriyor. Bununla birlikte çeyreğin net sonucunda finansman ve ertelenmiş vergi kalemlerinin etkisi ayrıca değerlendirilmek zorunda.
151,9 milyon TL net kâr hangi kalemlerden oluştu?
Dokuz aylık toplam konsolide dönem kârı 137,1 milyon TL olarak gerçekleşti. Kontrol gücü olmayan paylara düşen 14,8 milyon TL zarar nedeniyle ana ortaklık paylarına ait net kâr 151,9 milyon TL oldu. Spotta kullanılan net kâr rakamı bu ikinci göstergeyi ifade ediyor.
Finansman giderleri yıllık yüzde 8,4 gerilemesine rağmen 3,20 milyar TL ile faaliyet kârının üzerinde kaldı. Finansman gelirleri düşüldüğünde net finansman gideri yaklaşık 2,80 milyar TL olarak hesaplanıyor.
Enflasyon muhasebesinden kaynaklanan 1,82 milyar TL net parasal pozisyon kazancı, dönem sonucunu destekledi. Vergi öncesi kâr 585,8 milyon TL olurken 448,7 milyon TL ertelenmiş vergi giderinin ardından toplam net kâr 137,1 milyon TL’ye indi. Parasal pozisyon kazancı doğrudan nakit girişi anlamına gelmiyor. Finansal tablolar ve dipnotlar
Üçüncü çeyrek kârında ertelenmiş vergi geliri etkili
Üçüncü çeyrekte finansman giderleri geçen yılın aynı çeyreğine göre yüzde 33,9 artarak 1,37 milyar TL’ye çıktı. Şirket bu çeyrekte 61 milyon TL vergi öncesi zarar kaydetti.
98,2 milyon TL ertelenmiş vergi geliriyle birlikte çeyreklik toplam dönem sonucu 37,2 milyon TL kâra döndü. Ana ortaklık payı 36,9 milyon TL oldu. Dolayısıyla güçlü operasyonel marjlara rağmen üçüncü çeyrekte net kâra geçişte vergi etkisi belirleyici.
Dokuz aylık toplam kapsamlı sonuç ise 58 milyon TL zarar düzeyinde kaldı. Net kâr ile kapsamlı sonuç arasındaki farkta, diğer kapsamlı gelir altında izlenen korunma ve yeniden ölçüm kalemleri etkili oldu.
İşletme nakit akışı neden 2,43 milyar TL negatif?
Geçen yılın ilk dokuz ayında 1,70 milyar TL pozitif olan işletme faaliyetlerinden nakit akışı, 2026’nın aynı döneminde 2,43 milyar TL negatife döndü. İşletme sermayesi hareketleri nakit akışını toplam 4,39 milyar TL olumsuz etkiledi.
Başlıca baskı unsurları şöyle:
- İlişkili olmayan taraflardan ticari alacaklardaki artış: 2,22 milyar TL.
- Peşin ödenmiş giderlerdeki artış: 2,26 milyar TL.
- Ertelenmiş gelirlerdeki azalış: 1,76 milyar TL.
- Stoklardaki artış: 305,1 milyon TL.
İlişkili olmayan taraflara ticari borçlardaki 1,84 milyar TL artış ise bu baskının bir bölümünü dengeledi. Nakit akış tablosu
Tedarik ve proje süreçlerine yapılan ödemeler ile müşterilerden tahsilatlar arasındaki zaman farkı, büyüyen satışların aynı dönemde nakit yaratmasını sınırlıyor. Bu nedenle gelecek finansallarda yalnızca yeni sözleşmelerin büyüklüğünün değil, teslimat ve tahsilat takviminin de izlenmesi gerekiyor.
Yatırım çıkışı azaldı, finansman girişi açığın tamamını karşılamadı
Maddi duran varlık alımları için yapılan nakit çıkışı 589,9 milyon TL oldu. Varlık satışlarından gelen nakitle birlikte yatırım faaliyetlerinin net çıkışı 377,4 milyon TL düzeyinde gerçekleşti.
Finansman faaliyetlerinden 1,52 milyar TL net giriş sağlandı. Bu grupta sermaye avansı, kredi kullanımı, borç geri ödemeleri ve faiz ödemeleri birlikte yer alıyor. Ödenen faizler 2,76 milyar TL’ye ulaştı.
İşletme ve yatırım faaliyetlerindeki çıkışlar, finansman girişi ve enflasyonun nakit üzerindeki etkisi sonucunda nakit mevcudu 1,95 milyar TL’den 286,3 milyon TL’ye geriledi. Net kâr artışının nakit bakiyesine yansımaması, bilançonun en önemli ayrışması olarak öne çıkıyor.
Borçların vadesi uzadı, net borç yükseldi
Tutarlar milyon TL. Karşılaştırma 30 Eylül satın alma gücüne göre düzeltilmiş yıl sonu verileriyle yapılmıştır.
| Gösterge | 30 Eylül 2026 | 31 Aralık 2025 |
|---|---|---|
| Nakit ve nakit benzerleri | 286,3 | 1.954,2 |
| Dönen varlıklar | 19.571,1 | 16.611,6 |
| Toplam varlıklar | 33.510,9 | 31.511,6 |
| Kısa vadeli yükümlülükler | 19.675,6 | 21.305,5 |
| Uzun vadeli yükümlülükler | 6.108,5 | 4.458,1 |
| Toplam özkaynaklar | 7.726,9 | 5.748,1 |
| Finansal borçlar, kiralamalar dahil | 13.199,1 | 13.463,7 |
| Net finansal borç | 12.912,8 | 11.509,5 |
| Cari oran | 0,99 | 0,78 |
| Net finansal borç/özkaynak | 1,67 | 2,00 |
Finansal durum tablosu ve sermaye yönetimi dipnotu
Toplam finansal borç yüzde 2 geriledi. Buna karşılık nakit bakiyesindeki sert düşüş nedeniyle net finansal borç yüzde 12,2 arttı.
Kısa vadeli yükümlülüklerin azalması ve dönen varlıkların büyümesiyle cari oran 0,99’a yükseldi. Hesaplanan net işletme sermayesi açığı 4,69 milyar TL’den 104,5 milyon TL’ye daraldı. Ancak dönen varlıkların önemli bölümü ticari alacak ve peşin ödemelerden oluşuyor. Orandaki iyileşme, nakit mevcudunda aynı ölçüde rahatlama yaşandığı anlamına gelmiyor.
Daha düşük TL borcu, kur riskini ortadan kaldırmıyor
Şirketin borç yapısında uzun vadeli kaynakların ağırlığı artarken TL borçlarının payı geriledi. Bu değişim faiz ve yeniden finansman baskısını azaltma hedefiyle uyumlu.
Buna karşılık döviz cinsinden borçların maliyeti yalnızca faiz oranlarıyla değerlendirilemez. Döviz bazlı sözleşmelerin tahsilat zamanı ile borç geri ödemelerinin uyumu da önem taşıyor. Finansal rapordaki duyarlılık analizinde, dolar ve avronun TL karşısında yüzde 10 değer kazanması durumunda kâr/zarar üzerindeki toplam olumsuz etki 889,5 milyon TL olarak gösteriliyor. Bu tutar bir tahmin değil, raporun varsayımsal duyarlılık hesabı. Kur riski dipnotu
Özkaynak artışının ana kaynağı sermaye avansı
Toplam özkaynaklar yüzde 34,4 artışla 7,73 milyar TL’ye yükseldi. Bu artışı esas olarak ana ortak Smart Holding’in aktardığı 2 milyar TL nominal sermaye avansı sağladı. Enflasyon düzeltmesinden sonra avansın finansal tablolardaki karşılığı 2,037 milyar TL.
Avans, tahsisli sermaye artırımı kapsamında ihraç edilecek payların bedeline mahsup edilmek üzere aktarıldı. Şirketin 9 Kasım açıklamasına göre SPK onay süreci devam ediyor. Dolayısıyla kaynak girişinin gerçekleşmesi ile sermaye artırımı işleminin tamamlanması ayrı aşamalar. Sonuç bülteni
16 Ekim’de revize edilen fon kullanım planında yaklaşık 2 milyar TL’nin yüzde 41,24’ünün işletme sermayesine, yüzde 33,95’inin finansal borçların azaltılmasına, yüzde 19,81’inin kapasite ve teknoloji yatırımlarına, yüzde 5’inin yurt dışı proje geliştirmeye ayrılması öngörülüyor. Bu dağılım gerçekleşmiş kullanım dökümü değil, açıklanan plan. Revize fon kullanım raporu
Ayrıca SPK, şirketin yurt içinde nitelikli yatırımcılara yönelik borçlanma aracı ihracı için 1 milyar TL tavanı onayladı. İhraç izni, bu tutarın tamamının borçlanıldığı veya nakit olarak tahsil edildiği anlamına gelmiyor. 23 Ekim KAP açıklaması
Hücre yatırımı ve Niğde Bor GES’in katkısı
Smart Güneş’in üretim tarafındaki önemli gündemi, Aliağa’daki 1.400 MW kapasiteli yeni nesil hücre hattı. Şirket, makine ve ekipman ödemelerinin tamamlandığını ve hatların sahaya yerleştirildiğini açıkladı. Yıl sonuna kadar devreye alma hedefi gerçekleşirse mevcut 800 MW hücre kapasitesinin 2.200 MW’a çıkması planlanıyor. 9 Kasım basın bülteni
Bu nedenle 2,2 GW’lık kapasite mevcut üretim kapasitesi olarak değil, devreye alma sürecine bağlı hedef olarak okunmalı. Kapasitenin finansal değere dönüşmesi için üretim verimi, satış hacmi, marj ve tahsilat performansının birlikte görülmesi gerekiyor.
Niğde Bor GES’te son kısmi kabul 6 Mart 2026’da tamamlandı. 100 MWe ve 130,48 MWm kapasiteye ulaşan santral, ocak–eylül döneminde yaklaşık 200,4 bin MWh elektrik üretti. Faaliyet raporu
Santral üretimi, panel ve hücre üretiminin yanında farklı bir gelir kaynağı oluşturuyor. Ancak açıklanan konsolide finansallardan santralin ayrı hasılatını, FAVÖK’ünü ve net nakit katkısını kesin olarak ayırmak mümkün değil. Santral bazındaki olumlu gelişme, grubun toplam işletme nakit akışının pozitif olduğu şeklinde yorumlanmamalı.
Sözleşme toplamı ile kalan iş portföyü aynı değil
Şirket, 2025 başından itibaren KAP’ta açıkladığı yeni iş anlaşmalarının toplamını güncel kurlarla yaklaşık 640 milyon dolar olarak bildiriyor. Ayrıca iş ortakları ve müşterilerle yürütülen 2.000 MWp üzerindeki depolamalı GES geliştirme portföyü ile 440 MWp büyüklüğündeki dokuz YEKA projesinden söz ediyor. Şirket açıklaması
Bu büyüklüklerin farklı anlamları var. Tarihsel sözleşme toplamı, henüz teslim edilmemiş kalan sipariş tutarıyla aynı değil. Geliştirme portföyü de kesinleşmiş satış veya şirketin sahip olduğu işletmedeki kapasiteyi göstermiyor.
Dolayısıyla bu tutarları doğrudan gelecek yılın cirosuna eklemek veya tamamının aynı marjla gelire dönüşeceğini varsaymak doğru olmaz.
Ekim sözleşmeleri dokuz aylık hasılattan ayrı izlenmeli
Raporlama dönemi sonrasında üç yeni iş açıklaması öne çıktı:
- 6 Ekim: Vergiler hariç 14 milyon dolarlık GES ve enerji nakil hattı geliştirme, tedarik ve kurulum sözleşmesi. KAP
- 8 Ekim: Arçelik Pazarlama ile 19,52 milyon dolarlık panel tedarik sözleşmesi. Bildirimde vergi kapsamı ve teslimat takvimi belirtilmedi. KAP
- 21 Ekim: 23,445 milyon dolar + KDV tutarında depolamalı GES ve enerji nakil hattı anahtar teslim kurulum ve pay devri sözleşmesi. İlk avans tahsil edildi; devreye alma 2027 için planlanıyor. KAP
Bu açıklamalar gelecekteki faaliyet hacmi açısından önemli. Ancak ekim ayında açıklanan sözleşmelerin bedelleri, ocak–eylül döneminin gerçekleşmiş gelirine dahilmiş gibi sunulmamalı. Özellikle ilk avansın tahsili ile satışın finansal tablolara gelir olarak kaydedilmesi farklı işlemler.
Yeşil Endeks açısından hangi göstergeler izlenmeli?
Smart Güneş’in dokuz aylık sonuçları, enerji dönüşümündeki üretim ve proje büyümesinin finansal niteliğini birlikte değerlendirmeyi gerektiriyor. Güçlenen brüt kâr ve FAVÖK marjları olumlu operasyonel göstergeler. Nakit akışındaki açık ve yüksek finansman giderleri ise bu büyümenin finansmanı üzerindeki baskıyı sürdürüyor.
Önümüzdeki raporlarda beş başlık belirleyici olacak:
- Tahsilatlar: Ticari alacakların tahsilat hızı ve tedarikçilere verilen avansların üretim ile proje teslimatlarına dönüşümü.
- Yeni hücre hattı: Devreye alma takvimi, üretim verimi ve satışlara katkı.
- Finansman: Borç vadesindeki uzamanın finansman giderlerine yansıması ve net borcun seyri.
- Sermaye süreci: Avansın tahsisli sermayeye dönüşmesi ve açıklanan fon kullanımının gerçekleşmesi.
- Proje teslimatları: Açıklanan sözleşmelerin hangi dönemlerde gelir ve nakit yaratacağı.
Operasyonel toparlanmanın kalıcılığı, sonraki dönemlerde nakit üretiminin güçlenmesiyle daha net görülebilecek. Yeni kapasite ve sözleşmelerin bilanço üzerindeki olumlu etkisini ölçerken, şirket hedefleri ile gerçekleşmiş finansal sonuçları ayrı tutmak önem taşıyor.
Siz ne düşünüyorsunuz?
Smart Güneş’in büyümesini kalıcı finansal iyileşmeye dönüştürmesinde hangi gösterge daha belirleyici olacak: yeni hücre kapasitesinin devreye girmesi, tahsilatların hızlanması veya net borcun azalması?
Kaynaklar
- KAP: 30 Eylül 2026 konsolide finansal raporu, 7 Kasım 2026
- KAP: Dokuz aylık faaliyet raporu, 7 Kasım 2026
- KAP: Finansal sonuçlar basın bülteni, 9 Kasım 2026
- KAP: Revize fon kullanım raporu, 16 Ekim 2026
- KAP: Borçlanma aracı ihraç tavanı, 23 Ekim 2026
- KAP: Yeni iş ilişkisi, 6 Ekim 2026
- KAP: Arçelik Pazarlama panel tedarik sözleşmesi, 8 Ekim 2026
- KAP: Depolamalı GES sözleşmesi, 21 Ekim 2026
Yasal uyarı: Bu içerik kamuya açıklanan şirket verilerine dayanan bilgilendirme ve analiz amacıyla hazırlanmıştır. Yatırım tavsiyesi değildir.
İlgili haberler
- Smart Güneş’in 6 aylık bilançosu: Ciro büyüdü, nakit akışı negatife döndü
- Smart Güneş’ten Arçelik Pazarlama’ya 19,5 milyon dolarlık panel sözleşmesi
- Smart Güneş ilk çeyrekte yeniden kâra geçti