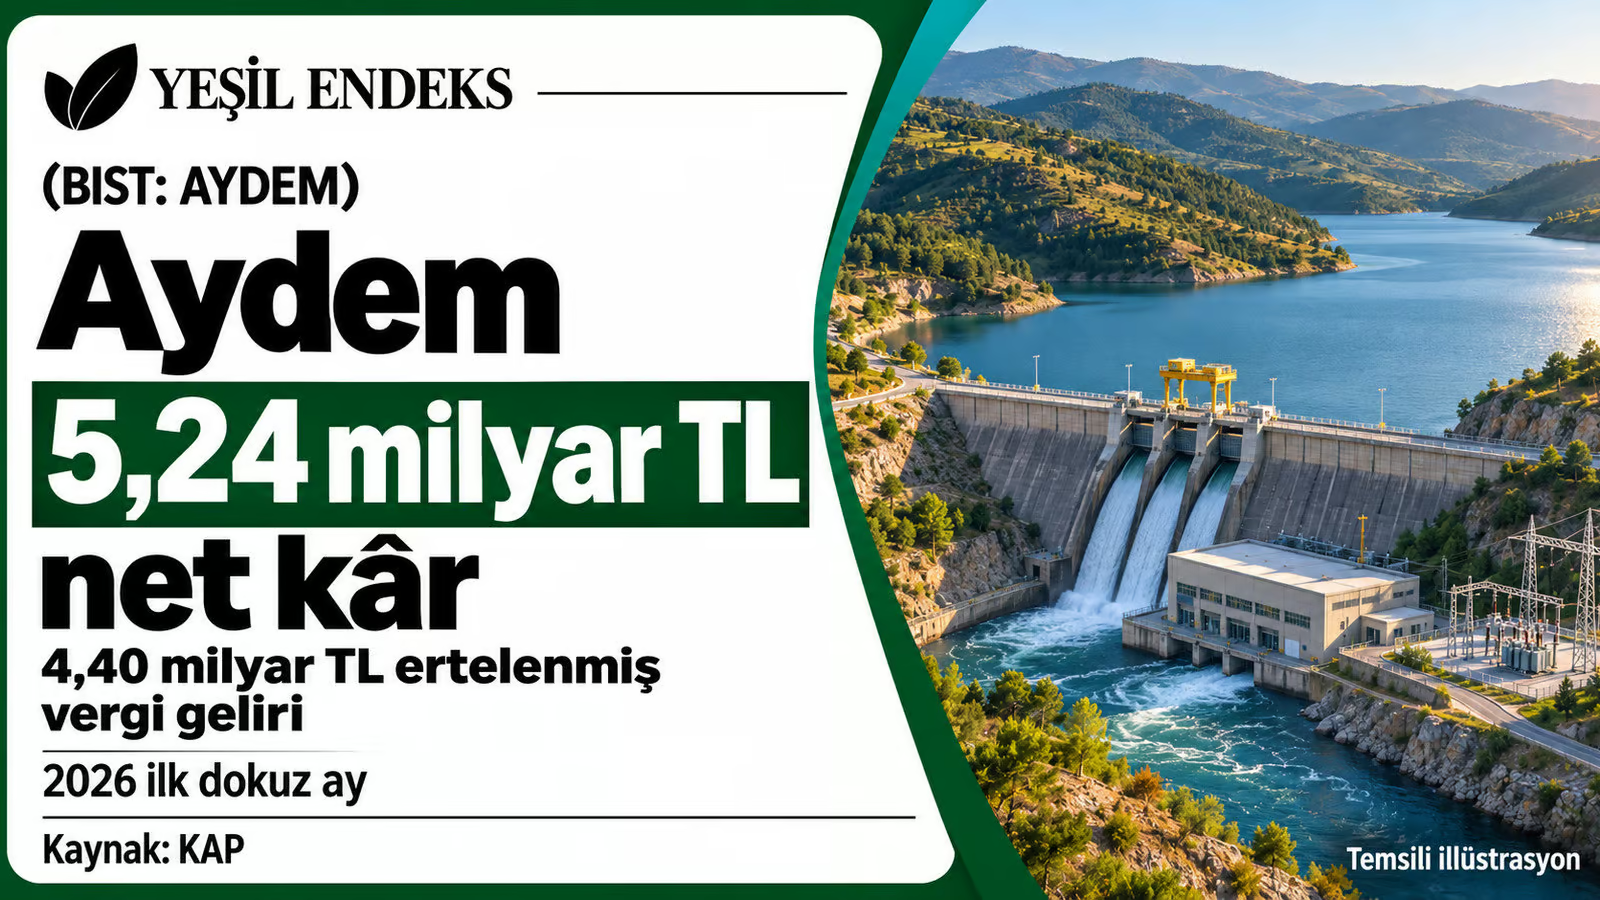
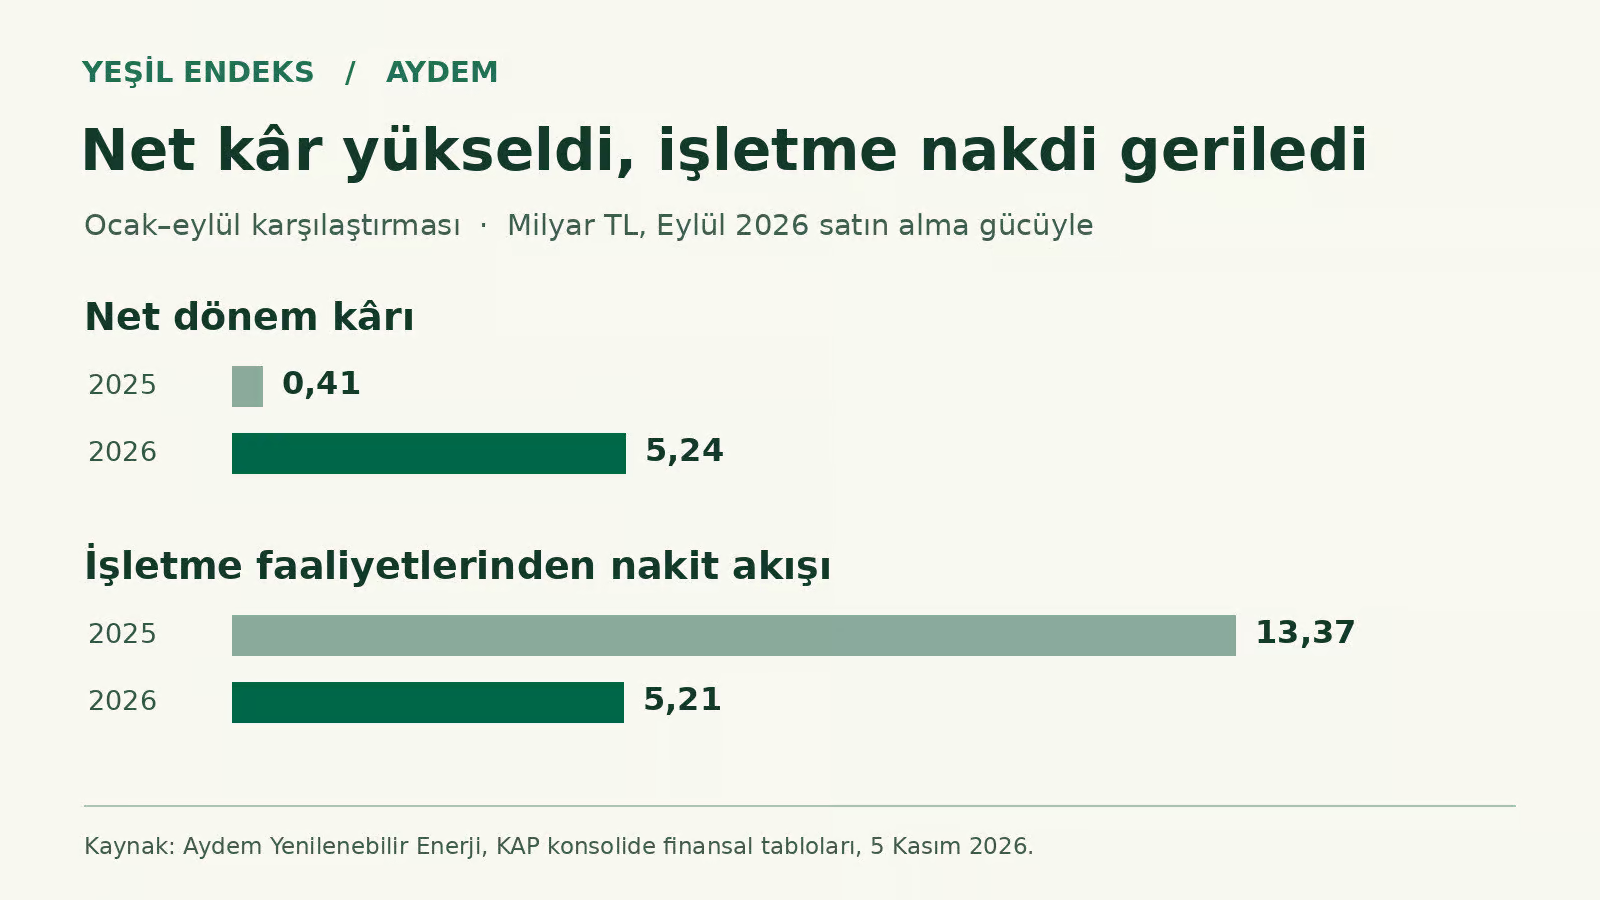
Aydem Yenilenebilir Enerji’nin 2026 dokuz aylık net kârı 5,24 milyar TL’ye çıktı. Ertelenmiş vergi geliri kârı büyütürken işletme nakit akışı yüzde 61 geriledi. Buna rağmen dönem sonu nakit bakiyesi 3,29 milyar TL’ye yükseldi.
Hızlı bakış
- 5,24 milyar TL net kâra 4,40 milyar TL ertelenmiş vergi geliri katkı sağladı.
- Santral gelirleri yüzde 6,8 arttı; konsolide hasılat yüzde 3,1 geriledi.
- Dokuz aylık FAVÖK yüzde 1,8 düştü, üçüncü çeyrekte faaliyet kârı toparlandı.
- İşletme nakdi yüzde 61 azaldı; nakit bakiyesi 3,29 milyar TL’ye yükseldi.
- Uşak’taki rüzgâr kapasitesi 18 MWm artışla 163,5 MWm’ye ulaştı.
Aydem Yenilenebilir Enerji (BIST: AYDEM), 2026’nın ilk dokuz ayına ilişkin konsolide finansal tablolarını 5 Kasım saat 19.26’da KAP’a sundu. Geçen yılın aynı döneminde 405,9 milyon TL olan net kâr, bu yıl 5,24 milyar TL’ye yükseldi. Sonucun arkasında vergi öncesi kârdaki artış ve özellikle ertelenmiş vergi geliri bulunuyor. Faaliyet kârı ve işletmenin ürettiği nakit ise geçen yılın altında kaldı.
Karşılaştırma notu: Bağımsız denetimden geçmemiş ara dönem sonuçları kullanılıyor. Gelir ve nakit akışı karşılaştırmaları ocak–eylül dönemlerine, bilanço karşılaştırmaları 30 Eylül 2026 ve 31 Aralık 2025’e ait. Önceki dönem tutarları TMS 29 kapsamında 30 Eylül 2026 satın alma gücüyle gösteriliyor. Üçüncü çeyrek rakamları yalnızca temmuz–eylülü kapsıyor.
| Gösterge | 2025/9 | 2026/9 | Yıllık değişim |
|---|---|---|---|
| Hasılat | 12.484,4 | 12.097,6 | −%3,1 |
| Brüt kâr | 3.183,6 | 2.691,3 | −%15,5 |
| Esas faaliyet kârı | 2.651,8 | 2.192,5 | −%17,3 |
| FAVÖK | 5.259,5 | 5.164,6 | −%1,8 |
| Vergi öncesi kâr | 55,0 | 835,7 | 15,2 katına çıktı |
| Ertelenmiş vergi geliri | 350,9 | 4.400,3 | 12,5 katına çıktı |
| Net dönem kârı | 405,9 | 5.235,9 | 12,9 katına çıktı |
| İşletme faaliyetlerinden nakit | 13.372,0 | 5.213,1 | −%61,0 |
Kaynak: KAP finansal tabloları ve faaliyet raporu. FAVÖK, şirketin esas faaliyet kârına amortisman ve itfa giderlerini ekleyerek sunduğu alternatif performans göstergesidir. Net dönem kârı ile ana ortaklık payına düşen kâr aynıdır. Değişimler yuvarlanmamış tutarlardan hesaplanmıştır.
Net kârda ertelenmiş verginin payı yüzde 84
Vergi öncesi kâr 55 milyon TL’den 835,7 milyon TL’ye çıktı. Buna eklenen 4,40 milyar TL ertelenmiş vergi geliri, net kârın yaklaşık yüzde 84’üne karşılık geldi. Bu muhasebe geliri, aynı tutarda nakit tahsil edildiği anlamına gelmiyor.
Finansal raporun 19. dipnotuna göre, sanayi sicil belgesine sahip ve fiilen üretim yapan kurumların kapsama giren üretim kazançlarına 1 Ocak 2027’den itibaren uygulanacak vergi oranının yüzde 25’ten yüzde 12,5’e indirilmesi, ertelenmiş vergi hesabına yansıtıldı. Gelecekte ödenmesi beklenen verginin yeniden hesaplanması, eylül bilançosunu etkiledi.
Ertelenmiş vergi yükümlülüğü yıl sonuna göre 9,63 milyar TL’den 5,08 milyar TL’ye indi. Bununla birlikte 4,40 milyar TL, dönemin toplam ertelenmiş vergi geliri; tamamını yalnızca oran değişikliğine bağlayacak ayrı bir etki tutarı açıklanmıyor. Galata Wind’in dokuz aylık sonuçlarında da vergi etkisi net kâr ile operasyonel performansı birlikte okuma ihtiyacını öne çıkarmıştı.
Santral gelirleri arttı, konsolide ciro geriledi
Bölüm sonuçlarında hidroelektrik gelirleri yüzde 24,8 artarken rüzgâr gelirleri yüzde 22,2, güneş gelirleri yüzde 69,5 geriledi. Hidroelektrikteki yaklaşık 1,24 milyar TL artış, diğer iki kaynağın gelir kaybını aştı.
| Gelir kalemi | 2025/9 | 2026/9 |
|---|---|---|
| Hidroelektrik | 4.994 | 6.234 |
| Rüzgâr | 2.039 | 1.587 |
| Güneş | 406 | 124 |
| Yenilenebilir enerji toplamı | 7.439 | 7.945 |
| Bölümlere dağıtılmayan | 5.045 | 4.153 |
| Konsolide hasılat | 12.484 | 12.098 |
Üretim kaynaklarının toplam hasılatı yüzde 6,8 yükseldi. Bölümlere dağıtılmayan hasılat ise yaklaşık 892 milyon TL azaldı. Şirket, bu kalemin 2026’daki 4,09 milyar TL’sini başta elektrik ticareti olmak üzere toptan satışlarla açıklıyor. Bu nedenle konsolide cirodaki düşüşten doğrudan santrallerin üretim miktarına ilişkin sonuç çıkarılamaz.
FAVÖK dağılımı da ayrışıyor: Yenilenebilir enerji bölümlerinin toplam FAVÖK’ü 5,29 milyar TL’den 5,60 milyar TL’ye çıktı. Bölümlere dağıtılmayan FAVÖK’ün eksi 31,9 milyon TL’den eksi 431,8 milyon TL’ye gerilemesi, konsolide FAVÖK’ü aşağı çekti. Bu dağıtılmayan tutarın tamamı yalnızca elektrik ticaretine mal edilemez.
Üçüncü çeyrekte faaliyet kârı arttı, net kâr geriledi
Dokuz aylık esas faaliyet kârı yüzde 17,3, FAVÖK yüzde 1,8 düştü. Satışların FAVÖK’ten daha hızlı azalması nedeniyle FAVÖK marjı yüzde 42,1’den yüzde 42,7’ye yükseldi. Şirketin faaliyet raporunda bu oranlar tam sayıya yuvarlanarak yüzde 42 ve yüzde 43 olarak veriliyor.
Temmuz–eylül döneminde esas faaliyet kârı yüzde 29,7 artışla 1,02 milyar TL oldu. Buna karşılık 2,60 milyar TL finansman gideri ve 1,25 milyar TL net parasal pozisyon kazancının da bulunduğu hesap sonucunda vergi öncesi kâr 1,5 milyon TL’de kaldı. Ertelenmiş vergi gelirinin katkısıyla çeyrek net kârı 81 milyon TL’ye ulaştı; geçen yıl aynı çeyrekteki 219,7 milyon TL’nin yüzde 63,1 altında gerçekleşti.
Finansman giderlerinin tamamı faiz değil. Dokuz ayda toplam finansman gideri 9,64 milyar TL’den 7,24 milyar TL’ye inerken tahvil faiz gideri yüzde 7,6 artarak 2,14 milyar TL’ye çıktı. Kur farkı giderlerinin ve özkaynaktan gelir tablosuna aktarılan kur farklarının azalması, toplam giderdeki düşüşte etkili oldu. Tahakkuk eden faiz gideri ile dönemde nakden ödenen faiz de farklı tutarlar.
İşletme nakdi yüzde 61 düştü, nakit bakiyesi arttı
İşletme faaliyetlerinden sağlanan nakit 13,37 milyar TL’den 5,21 milyar TL’ye indi. Toplam 8,16 milyar TL azalışın yaklaşık 4,75 milyar TL’si, dönem kârı ile bu kâra yapılan nakit dışı ve diğer mutabakat düzeltmelerinin toplamındaki düşüşten kaynaklandı. İşletme sermayesinin nakde katkısının 3,73 milyar TL’den 337 milyon TL’ye gerilemesi 3,39 milyar TL daha fark yarattı. Çalışanlara sağlanan faydalara ilişkin ödemelerdeki yaklaşık 20,6 milyon TL artış da kalan farkı açıklıyor.
İşletme sermayesi içinde ticari alacak değişimlerinin nakde katkısı 2,73 milyar TL’den 127 milyon TL’ye indi. Eylül sonundaki 2,28 milyar TL ticari alacağın 2,17 milyar TL’si, yaklaşık yüzde 95’i, ilişkili taraflardan. Finansal raporun kredi riski tablosu, ilişkili taraf ticari alacaklarının tamamını teminatla güvence altına alınmış gösteriyor. Alacak bakiyesi ve nakit akış tablosundaki hareket birlikte izlenmeli; bu veriler tek başına bir tahsilat sorunu bulunduğunu göstermiyor.
Yıllık düşüşe rağmen 5,21 milyar TL işletme nakdi, dönemdeki 522,3 milyon TL maddi ve maddi olmayan duran varlık alımı, 2,69 milyar TL faiz ödemesi ve 207,4 milyon TL kiralama ödemesinin toplamını aştı. Diğer yatırım hareketleri ve nakit üzerindeki enflasyon etkisi de dahil edildiğinde nakit ve nakit benzerleri yıl başındaki 1,70 milyar TL’den 3,29 milyar TL’ye yükseldi.
Finansal borç azaldı; bu, aynı tutarda anapara ödendiği anlamına gelmiyor
| Gösterge | 31 Aralık 2025 | 30 Eylül 2026 |
|---|---|---|
| Nakit ve nakit benzerleri | 1,70 | 3,29 |
| Finansal borçlar, kiralamalar dahil | 28,91 | 26,06 |
| Finansal borç eksi nakit | 27,21 | 22,77 |
| Toplam yükümlülükler | 39,47 | 32,28 |
| Özkaynaklar | 45,74 | 52,39 |
Finansal borç toplamı, kısa ve uzun vadeli borçlanmalar ile kiralama yükümlülükleri toplanarak hesaplandı. “Finansal borç eksi nakit” bu toplamdan nakit ve nakit benzerlerinin çıkarılmasıyla bulundu; şirketin dolar bazlı oranıyla aynı hesap değildir. Toplam yükümlülükler, ticari borçlar ve ertelenmiş vergi gibi diğer kalemleri de içerir.
14. dipnottaki borçlanma hareketinde dokuz ay içinde yeni borçlanma veya tahvil anapara ödemesi yer almıyor. TL bakiyesi; faiz, kur, riskten korunma muhasebesi ve enflasyon düzeltmesinden de etkileniyor. Şirketin dolar bazında açıkladığı net finansal borç/son 12 aylık FAVÖK oranı ise yıl sonundaki 4,4 kattan 3,7 kata geriledi.
Uşak’taki yeni türbinler üretim tabanını büyüttü
Dokuz aylık faaliyet raporuna göre Uşak projesinde 12 MWm yeni türbinin kabulü 18 Mart’ta, 6 MWm’lik ilave türbinin kabulü 30 Temmuz’da tamamlandı. Böylece rüzgâr kısmının kurulu gücü 163,5 MWm’ye, güneş bölümünü de kapsayan Uşak RES ve hibrit GES toplamı 245,65 MWm’ye ulaştı. Şirketin toplam rüzgâr gücü 274,5 MWm oldu.
MWm mekanik kurulu gücü ifade ediyor. Kapasite artışının gelire katkısını ölçmek için MWh cinsinden üretim veya satış miktarı ile gerçekleşen fiyatlar gerekiyor. Faaliyet raporunda ayrıca kapasite artışı, hibrit güneş ve depolamalı üretim projeleri yer alıyor; planlanan yatırımlar devreye alınmış güç olarak değerlendirilmemeli.
Yeşil Endeks açısından izlenecek dört başlık
- Üretim ve fiyat: Hidroelektrikteki gelir artışının üretim miktarı ve satış fiyatı bileşenleri; rüzgâr ve güneşteki gerilemenin nedenleri.
- Operasyonel kârlılık: Üçüncü çeyrekteki faaliyet kârı toparlanmasının sürüp sürmediği ve bölümlere dağıtılmayan giderlerin etkisi.
- Nakit ve borç servisi: İlişkili taraf alacaklarının tahsilatı, işletme nakdi, faiz ödemeleri ve yatırım harcamaları.
- Yeni kapasite: Uşak’ta temmuz sonunda devreye alınan türbinin tam çeyrek katkısı ve planlanan projelerin somut devreye alma takvimi.
Dokuz aylık tabloda yüksek net kâr, zayıflayan yıllık işletme nakdi ve artan nakit bakiyesi birlikte bulunuyor. Yenilenebilir üreticinin yatırım kapasitesini değerlendirirken bu üç göstergenin ayrımını korumak gerekiyor.
Siz ne düşünüyorsunuz?
Bir yenilenebilir enerji üreticisini değerlendirirken santral gelirleri, işletme nakdi ve borç/FAVÖK oranından hangisine daha fazla ağırlık veriyorsunuz?
Kaynaklar
- Aydem Yenilenebilir Enerji, 2026 dokuz aylık konsolide finansal tablolar, KAP 1693443, 5 Kasım 2026.
- Finansal tablolar ve dipnotlar: nakit akışı, 4.2 bölüm sonuçları, 14 borçlanmalar, 18 finansman, 19 vergiler.
- 1 Ocak–30 Eylül 2026 ara dönem faaliyet raporu, KAP 1693444, 5 Kasım 2026.
İlgili haberler
- YEO Teknoloji’nin 2026 dokuz aylık finansal sonuçları
- Smart Güneş’in dokuz aylık bilançosu ve nakit akışı
- Galata Wind’in dokuz aylık sonuçlarında üretim, FAVÖK ve vergi etkisi