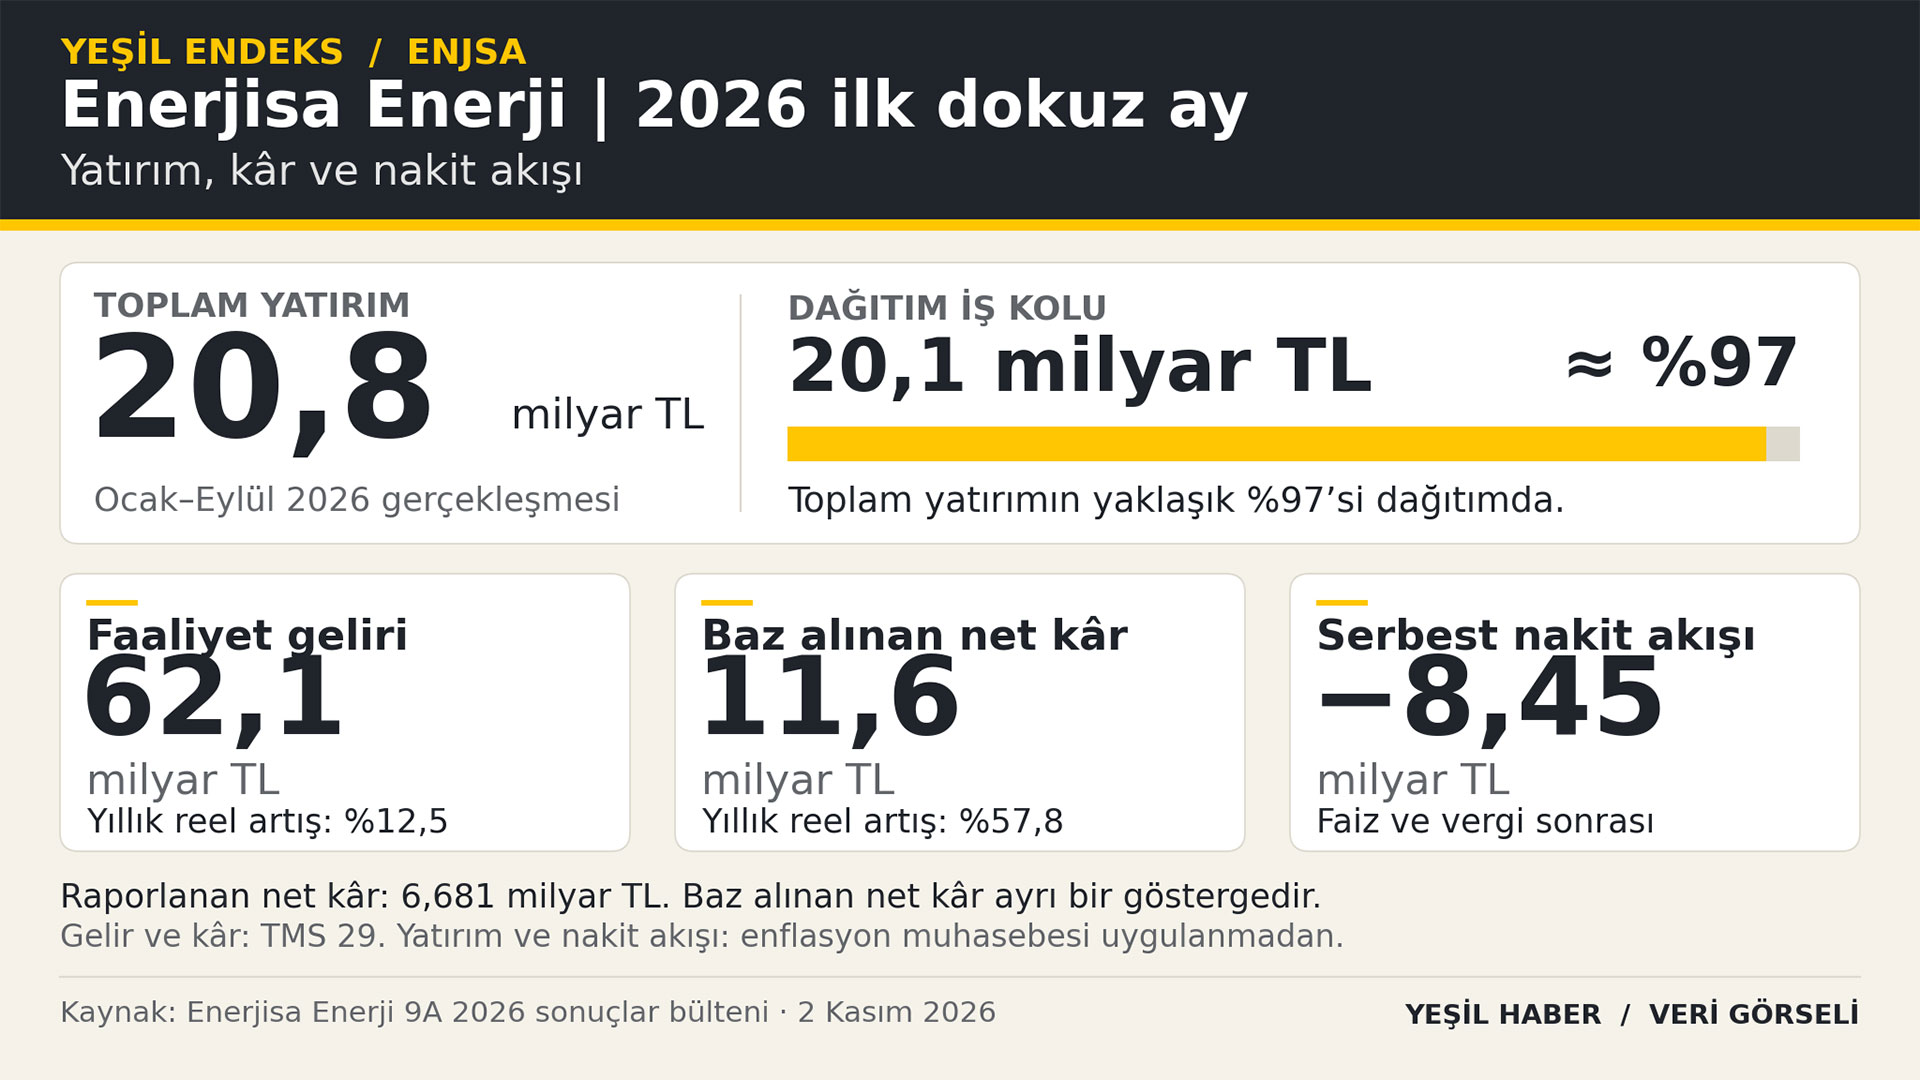
Enerjisa Enerji, 2026’nın ilk dokuz ayında 20,8 milyar TL yatırım yaparken faaliyet gelirini artırdı; serbest nakit çıkışı 8,45 milyar TL’ye ulaştı.
Hızlı bakış
- İlk dokuz ayda yapılan 20,8 milyar TL yatırımın 20,1 milyar TL’si dağıtım iş kolunda gerçekleştirildi.
- Dağıtım iş kolunun faaliyet geliri reel olarak yaklaşık %21 artarak 54,8 milyar TL’ye ulaştı.
- Baz alınan net kâr reel olarak %57,8 artarak 11,635 milyar TL’ye yükseldi.
- Faiz ve vergi sonrası serbest nakit akışı ilk dokuz ayda −8,45 milyar TL oldu.
- Şirket, 2026 yılı için 30–35 milyar TL yatırım hedefini korudu.
Enerjisa Enerji’nin (IST: ENJSA) 2 Kasım 2026’da yayımladığı dokuz aylık finansal sonuçlar bültenine göre, faaliyet geliri reel olarak %12,5 artarak 62,1 milyar TL’ye, baz alınan net kâr ise %57,8 artışla 11,6 milyar TL’ye yükseldi. Büyümede elektrik dağıtım faaliyetleri belirleyici olurken, hızlanan yatırım programına artan borç ve negatif serbest nakit akışı eşlik etti. Şirket, yıl sonu kârlılık ve yatırım hedeflerini korudu.
20,8 milyar TL yatırımın yaklaşık %97’si elektrik dağıtımında
Şirketin ilk dokuz aydaki toplam yatırımı 20,8 milyar TL’ye ulaşırken, bunun 20,1 milyar TL’si dağıtım iş kolunda gerçekleştirildi. Açıklanan tutarlardan hesaplandığında dağıtımın toplam yatırımlardaki payı yaklaşık %97 oluyor. Bültene göre yatırım harcamaları geçen yılın aynı döneminin yaklaşık iki katına çıktı. Bu karşılaştırma, enflasyon muhasebesi uygulanmadan sunulan yatırım verilerine dayanıyor.
| Gösterge | 2026 ilk dokuz ay | Haberdeki karşılığı |
|---|---|---|
| Toplam yatırım | 20,8 milyar TL | Bunun 20,1 milyar TL’si dağıtımda; yatırımların yaklaşık %97’si |
| Faaliyet geliri | 62,1 milyar TL | Yıllık reel artış yaklaşık %12,5 |
| Baz alınan net kâr | 11,6 milyar TL | Reel artış %57,8; raporlanan net kârdan farklı |
| Faiz ve vergi sonrası serbest nakit akışı | −8,45 milyar TL | Önceki yılın aynı döneminde −3,77 milyar TL |
| Yıl sonu yatırım hedefi | 30–35 milyar TL | Hedef korunuyor; son çeyrekte yatırımların sürmesi bekleniyor |
Bültende aksi belirtilmedikçe finansal tutarlar TMS 29 kapsamında enflasyona göre düzeltilmiş olarak veriliyor. Nakit akışı, yatırımlar ve tarife kaynaklı etkilere ilişkin veriler ise enflasyon muhasebesi uygulanmadan sunuluyor. Bu nedenle kârlılıktaki reel büyüme oranları ile yatırım ve nakit akışındaki nominal değişimleri aynı ölçekte okumamak gerekiyor. Tablonun son satırı dokuz aylık gerçekleşmeyi değil, yıl sonu hedefini gösteriyor.
Düzenlemeye tabi varlık tabanı 111,5 milyar TL’ye ulaştı
Enerjisa Enerji’nin dokuz aylık faaliyet raporunda, düzenlemeye tabi varlık tabanının 2025 sonundaki 83,6 milyar TL’den Eylül 2026 sonunda 111,5 milyar TL’ye yükseldiği bildirildi. Şirket, artışı yeniden değerleme ve şebeke yatırımlarıyla açıklarken, yatırım anapara geri ödemelerinin bu büyümeyi kısmen dengelediğini belirtti. Dolayısıyla varlık tabanındaki değişimin tamamı yeni yatırım harcamasından oluşmuyor.
Faaliyet gelirindeki büyümeyi dağıtım iş kolu taşıdı
Grubun faaliyet geliri, karşılaştırılabilir dokuz aylık dönemler arasında 55,253 milyar TL’den 62,137 milyar TL’ye çıktı. Dağıtım iş kolunun faaliyet geliri ise reel olarak yaklaşık %21 artarak 54,8 milyar TL’ye ulaştı. Açıklanan tutarlar üzerinden hesaplandığında dağıtım, grubun faaliyet gelirinin yaklaşık %88’ini oluşturuyor.
Şirket bu artışı, büyüyen düzenlemeye tabi varlık tabanına, yeni düzenleyici çerçevede yükselen ağırlıklı ortalama sermaye maliyetine (WACC) ve artan yatırım geri ödemelerine bağlıyor. Yükselen enflasyon beklentilerinin finansal gelir hesaplamasına katkısı da büyümeyi destekledi. Bu yapı, performansın elektrik satış miktarının yanında düzenlemeye tabi getiri mekanizması ve yatırım programıyla birlikte değerlendirilmesini gerektiriyor.
Faaliyet geliri ile satış hasılatı neden farklı yönlerde hareket etti?
Enerjisa Enerji’nin kullandığı faaliyet geliri göstergesi, istisnai kalemler hariç FAVÖK ile yatırım harcamaları geri ödemelerinin toplamını ifade ediyor. Dokuz aylık hesaplamada 41,259 milyar TL FAVÖK’e 20,878 milyar TL yatırım geri ödemesi eklenerek 62,137 milyar TL faaliyet gelirine ulaşılıyor. FAVÖK, önceki yılın aynı dönemindeki 38,122 milyar TL’ye göre, bu tutarlardan hesaplandığında yaklaşık %8,2 artmış durumda.
Buna karşılık satış hasılatı reel olarak %5,8 gerileyerek 211,691 milyar TL’den 199,365 milyar TL’ye indi. Bu nedenle faaliyet gelirindeki artışı satış hasılatındaki büyüme olarak aktarmamak gerekiyor. Perakende iş kolunun faaliyet geliri de 6,0 milyar TL’den 5,6 milyar TL’ye geriledi. Şirket, bu düşüşte borçlanma maliyeti telafisinin azalmasını ve düzenlemeye tabi kâr marjının hesaplandığı maliyet tabanının daralmasını etkili görüyor.
Baz alınan net kâr ile raporlanan net kâr ayrı göstergeler
Enerjisa Enerji’nin baz alınan net kârı 7,375 milyar TL’den 11,635 milyar TL’ye yükseldi. Reel %57,8’lik artış bu göstergeye ait. Raporlanan net kâr ise aynı dönemler arasında 578 milyon TL’den 6,681 milyar TL’ye çıktı. 11,6 milyar TL’lik tutar, finansal tablolardaki raporlanan net kâr olarak sunulmamalı.
Şirket, istisnai kalemleri ayıklayarak hesapladığı baz alınan net kârı performans takibinde ve temettü politikasının uygulanmasında kullanıyor. Bültendeki mutabakat tablosunda 2026 için raporlanan 6,681 milyar TL net kâr ile 11,635 milyar TL baz alınan net kâr arasındaki fark, 4,954 milyar TL yeniden değerleme düzeltmesinden oluşuyor. Önceki yılın karşılaştırmalı hesabında ise 6,721 milyar TL yeniden değerleme etkisi ile 76 milyon TL tek seferlik gider düzeltmesi bulunuyor.
Yeni yeniden değerleme uygulaması kâr hesabını nasıl etkiliyor?
Bülten, yasal ve vergi kayıtlarında enflasyon muhasebesinin askıya alınması sonrasında amortismana tabi duran varlıklara yönelik yeni yeniden değerleme uygulamasını ayrıca açıklıyor. Şirket, bu uygulamayı süreklilik taşıyan muhasebe çerçevesinin parçası sayıyor ve etkisini hem raporlanan hem de baz alınan net kâr içinde değerlendiriyor. Bu yaklaşım, 2021–2023 dönemindeki yeniden değerlemenin istisnai kabul edilerek baz alınan net kârdan ayrıştırılmasından farklı.
Şirketin açıklamasına göre yeni uygulama, yasal varlık değerini ve zaman içindeki amortisman giderlerini artırarak vergi matrahını düşürüyor; TFRS kapsamında ertelenmiş vergi gelirini destekliyor. Bu muhasebe etkisi, aynı dönemde gerçekleşmiş nakit girişi olarak okunmamalı.
Serbest nakit çıkışı 8,45 milyar TL’ye yükseldi
Kârlılıktaki artışa rağmen faiz ve vergi sonrası serbest nakit akışı negatif kaldı. Bu gösterge, 2025’in ilk dokuz ayındaki −3,766 milyar TL’den 2026’nın aynı döneminde −8,450 milyar TL’ye geriledi. Böylece açıklanan ölçüte göre nakit çıkışı 4,684 milyar TL arttı.
Bu ayrışma, yatırım programının finansmanını sonuçların merkezine taşıyor. Bununla birlikte serbest nakit akışındaki bozulmanın tamamını tek başına yatırımlara bağlamak için yatırım ödemeleri, işletme sermayesi hareketleri, tahsilatlar, faiz ve verginin ayrı katkılarını gösteren bir nakit akışı analizi gerekiyor. Negatif serbest nakit akışı, tek başına şirketin zarar ettiği veya ödeme güçlüğüne düştüğü anlamına gelmiyor.
Dönem sonunda finansal net borç 83,3 milyar TL, ekonomik net borç ise 101,0 milyar TL oldu. Ekonomik net borç, finansal net borcun yanı sıra kiralama yükümlülükleri ve müşteri depozitolarını da kapsıyor. Şirket, bülteninde kaldıraç göstergesini 1,0 kat olarak açıkladı.
Finansman maliyeti geriledi, değişken faiz stratejisi sürdü
Ortalama borçlanma faiz oranı %38,7’ye gerilerken, kredi ve tahvillere ilişkin net faiz giderlerindeki düşüş yıllık kâr iyileşmesine yaklaşık 1,5 milyar TL katkı sağladı. Şirket, gelecekte faizlerin gerileyeceği beklentisiyle tahvil ihraçlarında değişken faizli araçlara odaklanmayı sürdürdüğünü bildirdi. Bu stratejinin gelecekteki maliyet avantajı, faizlerin gerçekleşen seyrine bağlı olacak.
Yıl içinde tamamlanan 7 yıl vadeli 10 milyar TL tahvil ihracı, şebeke yatırımlarının uzun vadeli kaynakla desteklenmesine örnek oluşturuyor. TLREF’e 150 baz puan ek getiriyle fiyatlanan bu borçlanma, uzun vade sağlarken faiz maliyetini referans oranın değişimine açık bırakıyor.
2026 hedefleri korundu, son çeyrekte yatırım programı sürecek
Enerjisa Enerji, 2026 için 80–85 milyar TL faaliyet geliri, 13–15 milyar TL baz alınan net kâr ve 30–35 milyar TL yatırım hedefini teyit etti. Düzenlemeye tabi varlık tabanının yıl sonunda 110–120 milyar TL’ye ulaşması bekleniyor. CEO Oğuzhan Özsürekci, dokuz aylık performansın ağustosta yukarı yönlü güncellenen hedeflerle uyumlu ilerlediğini belirtti; dağıtım iş kolunu, finansman yaklaşımını ve yatırım takviminin yönetimini kârlılığı destekleyen unsurlar olarak sıraladı.
İlk çeyrek sonuçlarında da korunan 30–35 milyar TL yatırım hedefi ile dokuz aylık 20,8 milyar TL gerçekleşme arasındaki fark, son çeyrek için yaklaşık 9,2–14,2 milyar TL’ye karşılık geliyor. Bu aralık, açıklanan yuvarlatılmış tutarlardan yapılan hesaplama; tamamlanmış yatırım veya ayrıca açıklanmış kesin harcama taahhüdü değil.
Şebeke yatırımları enerji dönüşümü açısından neyi gösteriyor?
Yeşil Endeks açısından dokuz aylık sonuçların öne çıkardığı konu, elektrik altyapısına ayrılan sermayenin ölçeği ile bu sermayenin finansman koşulları. Dağıtım yatırımlarının toplam içindeki ağırlığı, şirketin yatırım önceliğini gösteriyor. Kârlılık artışının nakit akışıyla aynı yönde ilerlememesi ise yatırım performansı değerlendirilirken borçlanma maliyetinin, tahsilat zamanlamasının ve düzenlemeye tabi geri ödemelerin birlikte izlenmesi gerektiğine işaret ediyor.
Açıklanan toplam yatırım tutarı, harcamaların tamamının yeşil yatırım olarak sınıflandırıldığını, belirli miktarda emisyon azaltıldığını veya aynı tutara karşılık yeni yenilenebilir üretim kapasitesi devreye alındığını göstermiyor. Bu sonuçlar için proje bazında kullanım, devreye alma ve çevresel performans verileri gerekiyor.
Siz ne düşünüyorsunuz?
Şebeke yatırımlarının hızlandığı bir dönemde, enerji şirketlerinin performansını değerlendirirken kâr artışı ile nakit akışı arasındaki dengeyi nasıl okuyorsunuz?
Kaynaklar
Enerjisa Enerji, Yatırımcı İlişkileri Bilgilendirme Bülteni 9A 2026, 2 Kasım 2026.
Enerjisa Enerji, 1 Ocak–30 Eylül 2026 Faaliyet Raporu, 2 Kasım 2026.
İlgili haberler
- Enerjisa Enerji 2026 ilk çeyreğinde şebeke yatırımlarıyla gelirlerini artırdı
- AYEDAŞ’ın 2026’da dokuz aylık yatırımı 3 milyar TL’yi aştı
- Enerjisa 1,6 milyar TL tahvil ihraç etti, 2,2 milyar TL anapara ödedi
- Enerjisa Enerji 7 yıl vadeli 10 milyar TL tahvil ihracını tamamladı