Enda Enerji, 2026’nın ilk dokuz ayında 216,6 milyon TL konsolide net kâr açıkladı. Vergi öncesindeki 488,5 milyon TL zararı pozitife çeviren net vergi geliri olurken, işletme faaliyetlerinden 731,4 milyon TL nakit sağlandı; banka kredileri kapansa da kiralama borçları devam ediyor.
Hızlı bakış
- Konsolide net kâr 216,6 milyon TL, bunun ana ortaklık paylarına düşen bölümü 129,2 milyon TL oldu.
- 488,5 milyon TL vergi öncesi zarara karşılık 705,1 milyon TL net vergi geliri kaydedildi.
- FAVÖK yüzde 9,1 artarak 697,9 milyon TL’ye çıkarken esas faaliyet kârı yüzde 60 gerileyerek 67,0 milyon TL oldu.
- İşletme faaliyetlerinden nakit girişi 731,4 milyon TL’ye yükselirken bilanço nakdi 1,90 milyar TL düzeyinde gerçekleşti.
- Banka kredileri sıfırlandı, ancak kiralamalardan kaynaklanan toplam 173,7 milyon TL finansal borç devam etti.
Enda Enerji Holding’in (IST: ENDAE) 9 Kasım 2026 saat 23.26’da KAP’a sunduğu konsolide finansal rapor, kâra dönüşün arkasında birbirinden ayrılması gereken üç unsur olduğunu gösteriyor: vergi muhasebesi, faaliyetlerin nakit üretimi ve borç yapısındaki değişim. Şirketin 11 Kasım’da Yeşil Haber’e ulaşan basın bülteni de ertelenmiş vergi gelirinin net sonuç üzerindeki etkisine yer veriyor.
Karşılaştırma notu: Gelir ve nakit akışı verileri ocak–eylül dönemlerini, bilanço karşılaştırmaları ise 30 Eylül 2026 ile 31 Aralık 2025’i kapsıyor; tutarlar raporda 30 Eylül 2026 satın alma gücüyle sunuluyor. Cari ara dönem finansal tabloları bağımsız denetimden geçmemiş olarak işaretleniyor.
Dokuz aylık sonuçlarda hangi kalem değişti?
| Gösterge | Ocak–Eylül 2025 | Ocak–Eylül 2026 |
|---|---|---|
| Hasılat | 1.222,9 | 1.218,0 |
| FAVÖK | 639,7 | 697,9 |
| Esas faaliyet kârı | 167,5 | 67,0 |
| Vergi öncesi sonuç | −79,6 | −488,5 |
| Ertelenmiş vergi geliri / (gideri) | −7,7 | 832,1 |
| Konsolide net sonuç | −223,8 | 216,6 |
| Ana ortaklık net sonucu | −151,3 | 129,2 |
| İşletme faaliyetlerinden net nakit | 35,2 | 731,4 |
Net kâra dönüşte belirleyici unsur vergi geliri
Geçen yılın ilk dokuz ayındaki 223,8 milyon TL konsolide net zarardan 216,6 milyon TL konsolide net kâra geçiş, vergi öncesi performansın iyileştiği anlamına gelmiyor. Vergi öncesi zarar aynı karşılaştırmada 79,6 milyon TL’den 488,5 milyon TL’ye yükseldi.
2026 gelir tablosunda 832,1 milyon TL ertelenmiş vergi geliri ile 126,9 milyon TL cari vergi gideri bulunuyor. Bu iki kalemin neti olan 705,1 milyon TL vergi geliri, dönem sonucunu pozitife çeviriyor:
−488.515.039 TL vergi öncesi sonuç + 832.069.974 TL ertelenmiş vergi geliri − 126.945.161 TL cari vergi gideri = 216.609.774 TL konsolide net kâr.
Raporun vergi dipnotu, gelecek dönemlerde uygulanacak vergi oranındaki değişikliğin ertelenmiş vergi hesaplamalarına yansıtıldığını açıklıyor. Bu muhasebe geliri, elektrik satışından elde edilen gelir veya aynı tutarda kasaya giren vergi iadesi olarak okunamaz; cari vergi gideri de dönem içinde fiilen ödenen vergiyle aynı kalem değildir.
Konsolide kârın 129,2 milyon TL’si ana ortaklık paylarına, 87,4 milyon TL’si kontrol gücü olmayan paylara ait. Dolayısıyla şirketin bütün konsolide yapısını ifade eden 216,6 milyon TL ile ana ortaklık sonucu birbirinin yerine kullanılmamalı.
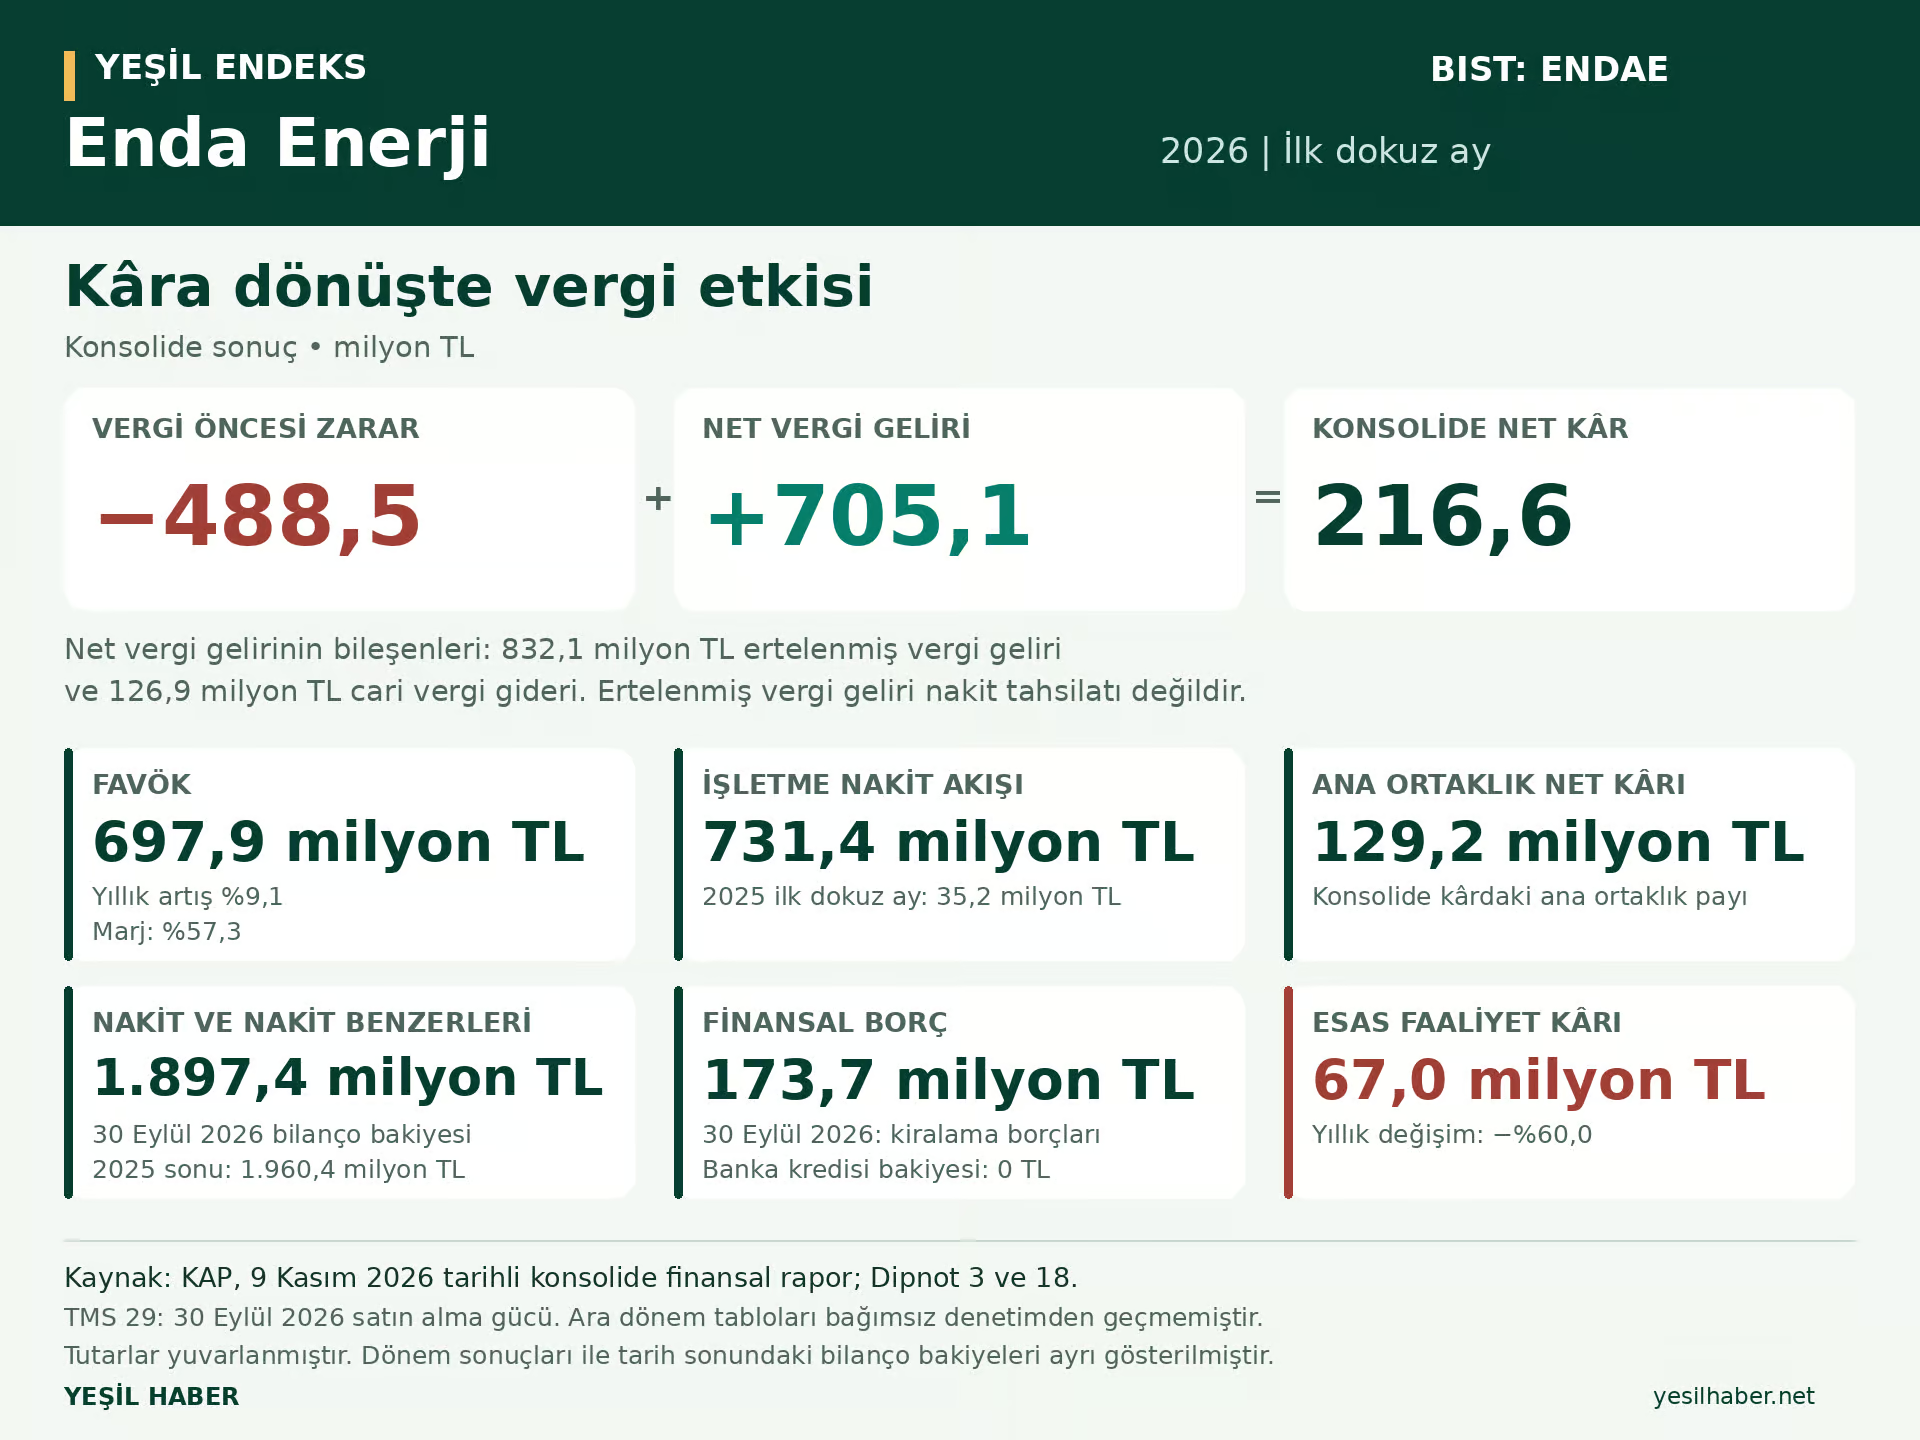
KAP verileriyle Enda Enerji’nin 2026 ilk dokuz aylık finansal özeti. Net kâr, işletme nakit akışı ve 30 Eylül bilanço bakiyeleri ayrı gösterildi; tutarlar yuvarlandı.
FAVÖK arttı, esas faaliyet kârı geriledi
Hasılat, karşılaştırılabilir satın alma gücüyle yüzde 0,4 gerileyerek yaklaşık 1,218 milyar TL oldu. Brüt kâr ise 91,5 milyon TL’den 99,8 milyon TL’ye yükseldi. Buna karşılık esas faaliyet kârı 167,5 milyon TL’den 67,0 milyon TL’ye düştü; esas faaliyetlerden diğer gelirlerin 227,6 milyon TL’den 39,9 milyon TL’ye gerilemesi bu tabloda dikkat çeken değişimlerden biri.
Basın bültenindeki yaklaşık 698 milyon TL FAVÖK ve yüzde 9,1 artış bilgisi, finansal raporun Dipnot 3 — Bölümlere göre raporlama tablosuyla doğrulanıyor: 2025’in ilk dokuz ayında 639,7 milyon TL olan konsolide FAVÖK, 2026’da 697,9 milyon TL’ye yükseldi. Bu tutarların hasılata oranından hesaplanan FAVÖK marjı yüzde 52,3’ten yüzde 57,3’e çıktı.
Şirketin Dipnot 3’te kullandığı hesap, esas faaliyet kârına amortisman, itfa ve tükenme paylarını ekliyor. Bu dipnottaki amortisman kalemi 472,1 milyon TL’den 631,0 milyon TL’ye yükseldiği için FAVÖK, esas faaliyet kârı gerilerken artabiliyor. FAVÖK artışı vergi gelirinden ayrı değerlendirilmeli; net kâr veya nakit akışıyla eşitlenmemeli.
Finansman gelirleri ile giderleri arasındaki fark yaklaşık 103,8 milyon TL net gider oluştururken, ayrıca 451,3 milyon TL net parasal pozisyon kaybı kaydedildi. Bu son kalem enflasyon muhasebesi kapsamında raporlanıyor; aynı tutarda bir banka ödemesi anlamına gelmiyor.
Çeyrek ayrımı da önemli: Temmuz–eylül 2026 döneminin tek başına konsolide net sonucu 99,9 milyon TL zarar, ana ortaklık sonucu ise 59,6 milyon TL zarar oldu. Dokuz aylık pozitif toplam, üçüncü çeyreğin de kârlı kapandığını göstermiyor.
Nakit üretimi güçlendi, toplam nakit bakiyesi artmadı
İşletme faaliyetlerinden net nakit girişi, geçen yılın aynı dönemindeki 35,2 milyon TL’den 731,4 milyon TL’ye yükseldi. Nakit akış tablosunda vergi gelirinin net kârdan ayrıştırılması, bu tutarın ertelenmiş vergi geliriyle karıştırılmaması açısından önemli. İşletme nakdi; nakit dışı düzeltmeler, işletme sermayesi hareketleri ve 93,3 milyon TL vergi ödemesi sonrasında hesaplanıyor.
Dönemde ticari borçlardaki değişim işletme nakdine 129,5 milyon TL olumlu, peşin ödenmiş giderlerdeki değişim ise 227,3 milyon TL olumsuz etki yaptı. Bu nedenle nakitteki iyileşmeyi yalnızca satışların veya faaliyet kârının artışına bağlamak doğru olmaz.
Bilanço nakit ve nakit benzerleri 30 Eylül’de 1,897 milyar TL, karşılaştırmalı 2025 yıl sonunda ise 1,960 milyar TL. Yaklaşık 1,90 milyar TL’lik bakiye likidite açısından önemli olmakla birlikte, dönem içinde toplam nakdin arttığı iddiasını desteklemiyor.
Nakit akış tablosunun dönem sonu tutarı 1,876 milyar TL; bilanço rakamıyla arasındaki 21,0 milyon TL fark, Dipnot 4’te ayrıştırılan faiz tahakkuklarından kaynaklanıyor. Ayrıca yatırım faaliyetlerinde 441,0 milyon TL net nakit çıkışı ve nakit üzerinde 383,4 milyon TL negatif enflasyon etkisi bulunuyor. Dolayısıyla işletmelerin ürettiği nakit ile dönem sonu nakit stokunun değişimi farklı göstergeler.
Banka kredileri kapandı, finansal yükümlülükler sürüyor
Dipnot 18’e göre 2025 yıl sonunda 181,3 milyon TL olan banka kredileri 30 Eylül 2026 itibarıyla sıfırlandı. Ancak kiralama işlemlerinden 96,1 milyon TL, finansal kiralamalardan 77,5 milyon TL yükümlülük bulunuyor; toplam finansal borç 173,7 milyon TL. Bu toplam, önceki yıl sonundaki 453,3 milyon TL’nin altında.
Finansal borçlardan ayrı olarak kısa ve uzun vadeli ticari borçlar toplamı 445,7 milyon TL’ye ulaşıyor. Vergi, karşılıklar ve diğer kalemlerle birlikte toplam yükümlülükler yaklaşık 2,06 milyar TL, toplam özkaynaklar ise 18,08 milyar TL düzeyinde.
Bültende 0,18’den 0,11’e gerilediği belirtilen borç/özkaynak oranı, bilanço üzerinden toplam yükümlülüklerin toplam özkaynaklara oranı olarak hesaplandığında doğrulanıyor. Bu oran yalnızca banka kredilerini veya finansal borçları ölçmüyor. Ertelenmiş vergi yükümlülüğünün 2,20 milyar TL’den 1,31 milyar TL’ye gerilemesi de toplam yükümlülüklerdeki düşüşün önemli bir bölümünü açıklıyor; bu düşüşün tamamını nakit borç ödemesi saymak mümkün değil.
Yenilenebilir enerji yatırımları için ne ifade ediyor?
Yeşil Haber’in daha önce ele aldığı Enda Enerji’nin dokuz aylık üretim açıklamasında, lisanssız GES’ler hariç uzlaştırmaya esas net üretimin 420,02 GWh’ye yükseldiği ve artışa en büyük katkının hidroelektrikten geldiği görülüyordu. Üretim miktarı, satış geliri ve finansal kâr farklı göstergeler olduğu için üretimdeki artıştan aynı oranda gelir veya kâr artışı sonucu çıkarılamaz.
Yeşil Endeks değerlendirmesi: İşletmelerin nakit üretmesi ve banka kredisi bakiyesinin kapanması, şirketin yeni yatırım harcamalarını ve mevcut yükümlülüklerini karşılamasında finansal esneklik sağlayabilir. Bununla birlikte 1,90 milyar TL nakdin tamamını yeni santrallere ayrılmış kullanılabilir bütçe olarak kabul etmek için yeterli veri yok.
Finansal raporda maddi ve maddi olmayan duran varlık alımlarına ilişkin 62,4 milyon TL nakit çıkışı, bilanço tarihinde ise 571,9 milyon TL uzun vadeli sabit kıymet avansı bulunuyor. İlki dönem içindeki nakit hareketini, ikincisi dönem sonu bakiyesini gösteriyor; bu tutarlar toplanarak yeni bir yatırım bütçesi üretilemez. Açıklanan finansallar tek başına belirli bir projenin finansmanının tamamlandığını, ek kaç MW kapasite kurulabileceğini veya devreye alma tarihini doğrulamıyor.
Neyi göstermez?
Bu sonuçlar; net kâra dönüşün operasyonel kâr artışından kaynaklandığını, ertelenmiş vergi gelirinin nakit tahsilatı olduğunu, banka kredileri kapandığı için şirketin tamamen borçsuz kaldığını veya mevcut nakdin bütün yeni yatırımları karşılayacağını göstermez.
Yasal uyarı: Bu içerik kamuya açıklanan şirket verilerine dayanan haber ve analiz amacıyla hazırlanmıştır. Yatırım tavsiyesi değildir.
İlgili haberler
- Enda Enerji’nin dokuz aylık net elektrik üretimi yüzde 59 arttı
- YEO Teknoloji, Romanya’da 54 MWp GES ve 80 MWh depolama için Enda ile protokol imzaladı
- Aydem’in 9 aylık bilançosu: Kâr arttı, işletme nakdi düştü
Kaynaklar ve yöntem
- KAP — Enda Enerji Holding, 2026 yılı 9 aylık konsolide finansal raporu, 9 Kasım 2026, 23.26.
- Finansal raporun PDF eki: gelir tablosu, bilanço, nakit akış tablosu; Dipnot 3, 4, 7, 16 ve 18.
- Enda Enerji Holding’in 11 Kasım 2026’da Yeşil Haber’e ilettiği dokuz aylık finansal sonuçlar basın bülteni.
Yüzdesel değişimler ve FAVÖK marjları rapordaki yuvarlanmamış tutarlardan hesaplandı; metindeki parasal tutarlar okunabilirlik için yuvarlandı. Bu çalışma açıklanan finansal verilerin haber analizidir; pay fiyatı hedefi veya alım-satım önerisi içermez.