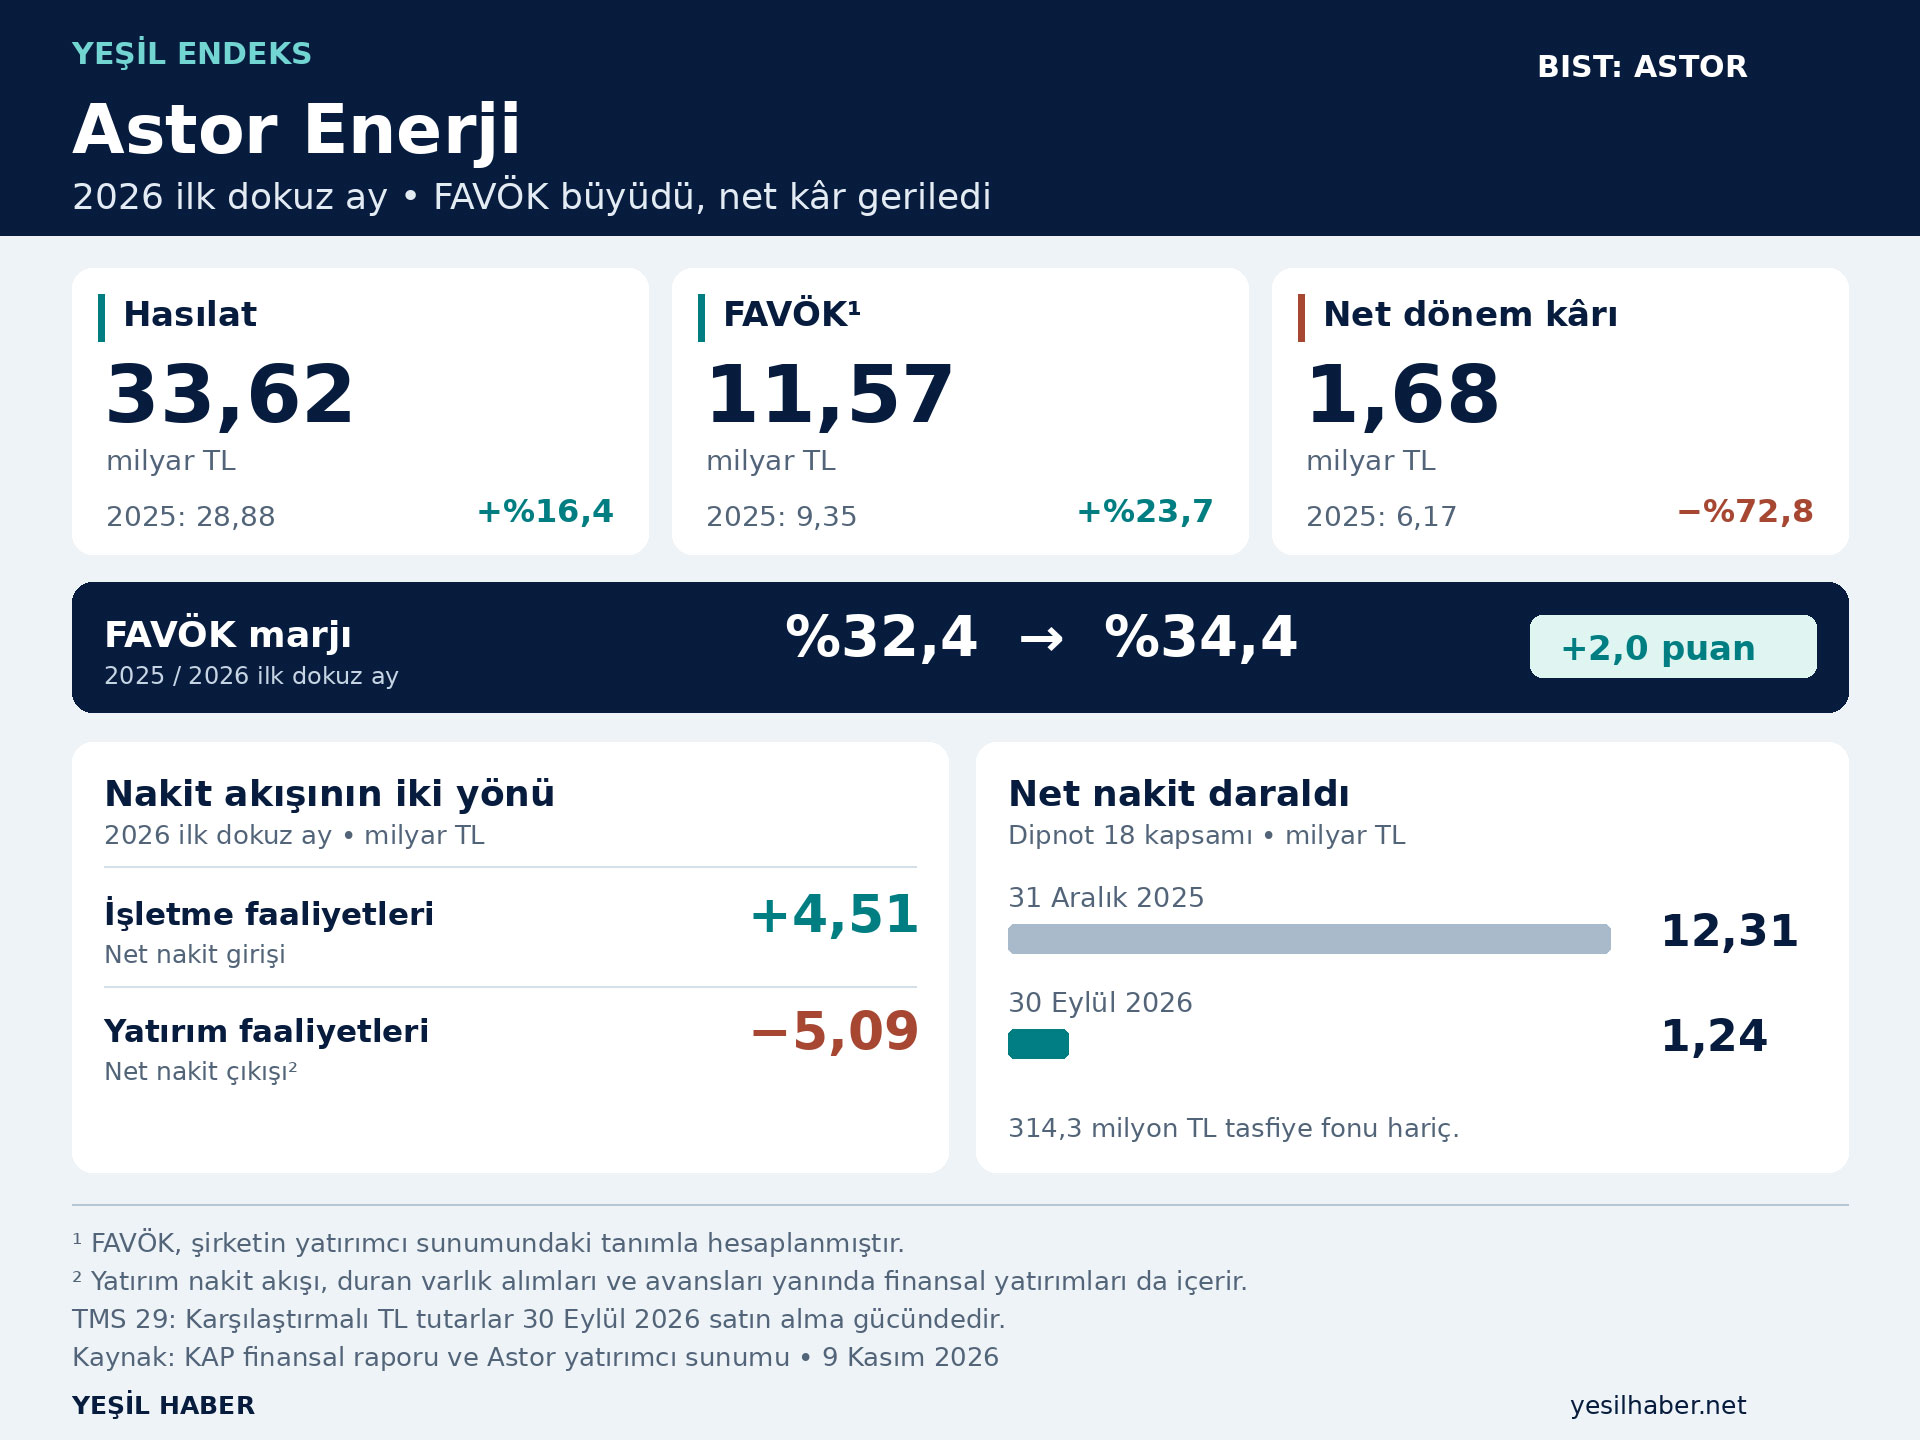
Astor Enerji’nin 2026’nın ilk dokuz ayında hasılatı yüzde 16,4, FAVÖK’ü yüzde 23,7 arttı. Net kâr ise yatırım faaliyetleri ve finansman kalemlerindeki bozulmanın etkisiyle yüzde 72,8 geriledi. Bilanço, büyüyen transformatör işiyle daralan net nakit pozisyonunun birlikte izlenmesi gerektiğini gösteriyor.
Hızlı bakış
- Dokuz aylık hasılat 33,62 milyar TL’ye, şirketin hesapladığı FAVÖK 11,57 milyar TL’ye yükseldi.
- FAVÖK marjı yüzde 32,4’ten yüzde 34,4’e çıkarken net dönem kârı 1,68 milyar TL’ye geriledi.
- Üçüncü çeyrekte 3,18 milyar TL net zarar oluşmasına rağmen dokuz aylık toplam sonuç kârda kaldı.
- İşletme faaliyetleri 4,51 milyar TL nakit üretirken yatırım faaliyetlerinin net nakit çıkışı 5,09 milyar TL oldu.
- Tasfiye fonlarını dışarıda bırakan finansal rapor hesabında net nakit, 2025 sonundaki 12,31 milyar TL’den 30 Eylül 2026’da 1,24 milyar TL’ye indi.
Astor Enerji (IST: ASTOR), 2026 yılı ilk dokuz aylık konsolide finansal sonuçlarını 9 Kasım’da KAP’a bildirdi. Bu değerlendirme, finansal rapor, faaliyet raporu ve aynı gün yayımlanan yatırımcı sunumuna dayanıyor. Ara dönem finansal tabloları bağımsız denetimden geçmemiş durumda.
TL tutarlar TMS 29 kapsamında 30 Eylül 2026 satın alma gücüne göre düzeltilmiş. Gelir ve nakit akışı karşılaştırmaları 2025’in aynı dokuz aylık dönemiyle, bilanço karşılaştırmaları ise düzeltilmiş 31 Aralık 2025 verileriyle yapılıyor.
Satışlar ve FAVÖK büyüdü, net kâr marjı düştü
| Gösterge | 2025 ilk dokuz ay | 2026 ilk dokuz ay | Değişim |
|---|---|---|---|
| Hasılat | 28,88 milyar TL | 33,62 milyar TL | Yüzde 16,4 artış |
| Brüt kâr | 11,13 milyar TL | 13,89 milyar TL | Yüzde 24,8 artış |
| Esas faaliyet kârı | 8,34 milyar TL | 10,94 milyar TL | Yüzde 31,3 artış |
| FAVÖK | 9,35 milyar TL | 11,57 milyar TL | Yüzde 23,7 artış |
| FAVÖK marjı | Yüzde 32,4 | Yüzde 34,4 | 2,0 puan artış |
| Net dönem kârı | 6,17 milyar TL | 1,68 milyar TL | Yüzde 72,8 düşüş |
| Net kâr marjı | Yüzde 21,4 | Yüzde 5,0 | 16,4 puan düşüş |
Kaynak: KAP finansal raporu ve şirket yatırımcı sunumu. Değişimler yuvarlanmamış tutarlardan hesaplandı. FAVÖK, şirketin sunumundaki tanıma göre kullanıldı.
Şirketin FAVÖK hesabı, brüt kârdan genel yönetim, pazarlama ve araştırma geliştirme giderlerinin çıkarılması ve amortismanın eklenmesiyle oluşuyor. Esas faaliyetlerden diğer gelir ve giderlerin net etkisi bu hesapta bulunmuyor. Bu nedenle FAVÖK’ü doğrudan esas faaliyet kârına amortisman ekleyerek hesaplamak şirketin açıkladığı tutarı vermiyor.
Satış hacmi de büyüdü: güç ve dağıtım transformatörlerinin toplam satış hacmi 27.409 MVA’dan 38.836 MVA’ya yükseldi. Yüzde 41,7’lik artış, satılan ekipmanın görünür güç kapasitesini ifade ediyor; elektrik üretimi veya devreye alınmış santral gücü anlamına gelmiyor. Güç transformatörleri dokuz aylık hasılatın yaklaşık yüzde 43’ünü, ihracat ise toplam satışların yaklaşık yüzde 45’ini oluşturdu.
Faaliyet kârı artarken net kâr neden geriledi?
En belirgin değişim yatırım faaliyetlerinde görüldü. Bu kalemde 2025’in ilk dokuz ayında 4,86 milyar TL net gelir varken 2026’nın aynı döneminde 1,66 milyar TL net gider oluştu. Yaklaşık 6,52 milyar TL’lik olumsuz fark, esas faaliyet kârındaki artışı aştı.
Finansal raporun 15 numaralı dipnotu, fon satışları ve gerçeğe uygun değer değişimlerini yatırım faaliyetleri gelir ve giderleri içinde gösteriyor. Özellikle üçüncü çeyrekte fon birim fiyatlarındaki değerleme hareketleri öne çıkıyor. Ancak yatırım faaliyetleri sonucunun tamamını tasfiye edilen üç fona bağlamak veya tamamını aynı dönemde gerçekleşmiş nakit kaybı saymak doğru değil.
Finansman tarafında da önceki yılın 665,2 milyon TL net geliri, 747,5 milyon TL net gidere dönüştü. Net parasal pozisyon kaybı 7,11 milyar TL’den 7,21 milyar TL’ye çıktı. Buna karşılık 1,02 milyar TL ertelenmiş vergi geliri net sonucu destekledi; bu muhasebe kalemi nakit vergi iadesi olarak okunmamalı.
Üçüncü çeyrek ile dokuz aylık toplamı ayırmak gerekiyor. Temmuz–eylül döneminde hasılat 13,34 milyar TL’ye, esas faaliyet kârı 4,23 milyar TL’ye yükseldi. Aynı çeyrekte yatırım faaliyetlerinin net sonucu eksi 5,54 milyar TL oldu ve 3,18 milyar TL net zarar kaydedildi. İlk dokuz ayın toplamı ise 1,68 milyar TL net kârla kapandı.
Nakit üretimi iyileşti, yatırım harcamaları yüksek kaldı
İşletme faaliyetlerinden nakit akışı 223,1 milyon TL’den 4,51 milyar TL’ye çıktı. Bununla birlikte nakit üretiminin bileşimi önemli: stoklardaki değişim 7,82 milyar TL nakit kullanımı yaratırken müşteri avanslarını içeren ertelenmiş gelirlerdeki değişim 6,55 milyar TL destek sağladı. Ticari alacaklardaki değişimin katkısı da 2,74 milyar TL oldu.
Yatırım faaliyetlerinin net nakit çıkışı 5,09 milyar TL olarak gerçekleşti. Bu tutarın içinde 7,13 milyar TL maddi ve maddi olmayan duran varlık alımı ile ayrıca 2,76 milyar TL duran varlık alım avansı bulunuyor. Finansal yatırımlardan gelen 4,52 milyar TL net nakit ve duran varlık satışlarından elde edilen girişler toplam çıkışı azaltıyor.
Dolayısıyla 5,09 milyar TL’yi doğrudan fabrika yatırımı tutarı olarak adlandırmak mümkün değil. İşletme ve yatırım faaliyetlerinin toplam net nakit etkisi eksi 582,7 milyon TL; finansman faaliyetlerinden sağlanan net giriş ise 1,84 milyar TL oldu. Bu toplamlar, farklı bir tanımla hesaplanabilecek serbest nakit akışının yerine kullanılmamalı.
Net nakitte iki farklı kapsam var
Finansal raporun 18 numaralı dipnotunda toplam finansal borç 7,98 milyar TL, nakit ve nakit benzerleri 2,44 milyar TL olarak gösteriliyor. Net nakit hesabına dahil edilen finansal yatırımlar ise 6,78 milyar TL. Bu hesap, tasfiye sürecindeki fonları dışarıda bırakıyor ve 1,24 milyar TL net nakit sonucuna ulaşıyor. Aynı tablodaki 2025 sonu karşılığı 12,31 milyar TL.
Yatırımcı sunumunda açıklanan yaklaşık 32 milyon dolarlık net nakit ise tüm finansal yatırımların dahil edildiği daha geniş kapsama karşılık geliyor. Bilançodaki toplam 7,09 milyar TL finansal yatırım kullanıldığında net nakit yaklaşık 1,55 milyar TL oluyor. İki hesabın arasındaki 314,3 milyon TL fark, dipnot hesabından çıkarılan tasfiye fonlarıyla örtüşüyor.
Bu nedenle iki net nakit rakamı aynı kapsamdaymış gibi aktarılmamalı. Ayrıca finansal yatırımlar içinde uzun vadeli girişim sermayesi fonları da bulunuyor; bu varlıkların tamamını banka mevduatıyla aynı likiditede değerlendirmek mümkün değil.
Yeşil Haber’in daha önce ele aldığı Astor’un fon yatırımları ve tasfiye süreci için yeni raporda güncelleme bulunuyor. Şirket, ekimde nakit ve kendisine aktarılan menkul kıymetlerin satışı yoluyla 37,85 milyon TL tahsil ettiğini bildiriyor. 9 Kasım itibarıyla kalan fon paylarının değeri 39,14 milyon TL, portföye aktarılan menkul kıymetlerin değeri 58,70 milyon TL. Bu iki varlığın toplamı olan 97,83 milyon TL, tamamen tahsil edilmiş nakit olarak sunulmamalı.
1,89 milyar dolarlık sipariş bakiyesi neyi anlatıyor?
Şirket sunumuna göre sipariş bakiyesi 30 Eylül’de 1,84 milyar dolar, 6 Kasım 2026 itibarıyla 1,89 milyar dolar düzeyinde. Son tarihte ihracatın ve güç transformatörlerinin payı ayrı ayrı yüzde 89; ABD’nin ülke bazındaki payı yüzde 72.
Bu değer, dokuz aylık hasılata eklenecek bir satış tutarı değil; gelecekteki teslimatlara ilişkin sipariş bakiyesi. Sunum, proje ve teslimat ayrıntıları henüz netleşmeyen bazı açıklanmış siparişlerin bu toplama dahil edilmediğini de belirtiyor. Bu nedenle KAP’ta açıklanan bütün sözleşmeleri bakiyeye yeniden eklemek de doğru sonuç vermiyor.
Yeşil Haber’in izlediği ABD’ye 35 transformatör için 33,5 milyon dolarlık sözleşme, bu ihracat yöneliminin örneklerinden biri. Siparişlerin finansal sonuçlara katkısı, üretim, müşteri kabulü, teslimat ve tahsilat takvimiyle birlikte değerlendirilmeli.
Yeni kapasitenin gelir ve nakde dönüşmesi izlenecek
Kasım sunumundaki yaklaşık 450 milyon dolarlık yatırım programında güç transformatörü kapasitesinin yıllık 32.000 MVA’dan 102.000 MVA’ya, dağıtım transformatörü kapasitesinin ise 30.000 MVA’dan 60.000 MVA’ya çıkarılması hedefleniyor. Yeni yüksek güç transformatörü tesisi ve mekanik üretim kapasitesini kapsayan üçüncü ve dördüncü fazlar için 250 milyon dolarlık yatırım belirtiliyor.
Şirket, yeni güç transformatörü tesisinde kapasite kullanımını 2027’de yüzde 60’a, 2028’de yüzde 80’in, 2029’da yüzde 90’ın üzerine taşımayı planlıyor. Bunlar gerçekleşmiş üretim oranları değil. Anahtarlama ürünlerinde üretimin haziranda başlaması da yatırım programının bütün aşamalarının tamamlandığı anlamına gelmiyor.
Güncel hedefler, daha önce izlediğimiz Astor’un transformatör kapasitesini büyütme planının yeni dönem açıklamalarıyla birlikte okunmasını gerektiriyor. Transformatör tedarik darboğazı enerji dönüşümünde ekipman üretiminin önemini artırırken şirket açısından belirleyici konu, yeni kapasitenin zamanında teslimata ve tahsilata dönüşmesi olacak.
30 Eylül bilançosu, kasım ayındaki nakdi göstermiyor
Raporlama döneminden sonra iki önemli hareket açıklandı: Ortaklardan olan 1,62 milyar TL alacak 27 ve 30 Ekim’de tahsil edildi; toplam 2,23 milyar TL brüt temettüye ilişkin ödemeler ise 19 Ekim ve 2 Kasım’da gerçekleştirildi.
Bu gelişmeler dokuz aylık nakit akışına dahil değil. Yalnızca bu iki tutarı 30 Eylül bakiyesine ekleyip çıkararak güncel nakit veya net nakit hesaplamak da mümkün değil; aradaki bütün faaliyet, yatırım ve finansman hareketlerinin bilinmesi gerekiyor.
Yeşil Endeks açısından hangi göstergeler belirleyici?
Astor’un transformatör ve anahtarlama ekipmanı işi, şebeke yatırımlarının sanayi tarafında yer alıyor. Dokuz aylık sonuçlarda satış hacmi ve faaliyet marjları büyümeyi desteklerken finansal yatırım portföyü, yüksek yatırım harcamaları ve daralan net nakit ayrı bir izleme alanı oluşturuyor.
Yeşil Haber’in değerlendirmesine göre sonraki dönemlerde üç başlık öne çıkacak: yeni kapasitenin devreye giriş ve kullanım oranı, siparişlerin teslimat ve nakde dönüşme hızı, finansal yatırımların değer ve likidite gelişimi. FAVÖK artışının kalıcılığı kadar bu büyümenin finansman ihtiyacı da bilanço değerlendirmesinde belirleyici olacak.
Neyi göstermez?
FAVÖK artışı net kârın veya nakdin aynı ölçüde arttığını; sipariş bakiyesi gerçekleşmiş hasılatı; MVA cinsinden transformatör kapasitesi ise kurulmuş yenilenebilir enerji gücünü göstermez. Şirketin şebeke ekipmanı üretmesi, bütün satışlarının yenilenebilir enerji projelerine yapıldığını veya ölçülmüş bir emisyon azaltımı sağlandığını da tek başına kanıtlamaz.
Siz ne düşünüyorsunuz?
Astor’un gelecek dönem sonuçlarında sizin için hangi gösterge daha belirleyici: faaliyet marjlarının korunması, siparişlerin tahsilata dönüşmesi veya net nakit pozisyonu?
Yasal uyarı: Bu içerik kamuya açıklanan şirket verilerine dayanan haber ve analiz amacıyla hazırlanmıştır. Yatırım tavsiyesi değildir.
Kaynaklar
- Astor Enerji, 2026 yılı dokuz aylık konsolide finansal raporu, KAP, 9 Kasım 2026. Gelir ve nakit akış tabloları; 3, 15, 17, 18 ve 21 numaralı dipnotlar.
- Astor Enerji, 1 Ocak–30 Eylül 2026 faaliyet raporu, KAP, 9 Kasım 2026.
- Astor Enerji, Kasım 2026 yatırımcı sunumu, KAP, 9 Kasım 2026. Kapasite yatırımları, sipariş bakiyesi, satış hacmi, FAVÖK hesabı ve finansal pozisyon.
İlgili haberler
- Astor’un fon yatırımları ve enerji finansmanı
- Astor’dan ABD’ye 35 transformatör için 33,5 milyon dolarlık sözleşme
- Astor’un transformatör kapasitesini büyütme planı
- Aksa Enerji’nin dokuz aylık bilançosu: Marj ve net borç