Türkiye’de enerji depolamada asıl soru, açıklanan proje havuzunun ne kadarının çalışan tesise dönüştüğü ve bu tesislerin gelirini nasıl sağlayacağı.
Hızlı Bakış
- EDEDER’in bülteninde 2026 sonu için 1 GWh beklentisi yer alıyor; toplantıya ilişkin AA haberinde 2027 hedefi 5 GWh olarak aktarılıyor.
- EPDK’nın Temmuz tablosundaki 620 güneş ve rüzgar ön lisansı yaklaşık 32,3 GW üretim gücünü gösteriyor; bu değer GWh cinsinden depolama kapasitesi değil.
- Ön lisans, ekipman siparişi ve işletmeye alınmış batarya aynı yatırım aşamasını ifade etmiyor.
- Depolamanın finansmanı için gelir mekanizmalarının yanında teknik performansın ve işletme sonuçlarının da görünür olması gerekiyor.
- Bültende 32,3 GWh olarak aktarılan büyüklük, EPDK tablosunda yaklaşık 32,3 GW üretim gücüne karşılık geliyor; ayrıntılı karşılaştırma veri notunda.
Enerji Depolama Endüstrileri Derneği (EDEDER), 6 Ekim 2026 Salı günü İstanbul’da düzenlediği basın buluşmasında Türkiye’de enerji depolamanın proje geliştirmeden yatırıma geçişini değerlendirdi. Başkan Doğa Can Bayram ve Başkan Yardımcısı Ramazan Kaya’nın açıklamaları, sektörün gündeminde finansman, müstakil depolama ve şebekeye sunulan hizmetlerin ekonomik karşılığının bulunduğunu gösteriyor.
Derneğin 7 Ekim tarihli basın bülteninde 2026 sonu için 1 GWh depolama kapasitesi öngörülüyor. Ancak bu büyümenin elektrik sistemine katkısını değerlendirmek için ön lisanslı üretim gücü, bataryanın enerji kapasitesi ve fiilen işletmedeki tesisler ayrı ayrı izlenmeli. Yeşil Haber’in kaynak incelemesi, açıklamalardaki büyüklüklerin aynı göstergeyi temsil etmediğini ortaya koyuyor.
EDEDER’in depolama hedefleri hangi aşamayı anlatıyor?
Bayram, basın bülteninde 2026’yı uzun süredir mevzuat, ön lisans ve proje geliştirme üzerinden konuşulan yatırımların sahaya inmeye başladığı bir dönem olarak tanımlıyor. Kaya ise 33.500 MW’lık depolama ön lisans kapasitesinin 530 MW’lık bölümünün devreye alındığını belirtiyor. Bu rakamlar derneğin değerlendirmesi olarak aktarılıyor; bültende bunlara eşlik eden tesis listesi, kabul tarihleri ve batarya enerji kapasiteleri bulunmuyor.
Takvim bakımından da açıklığa kavuşturulması gereken bir ayrım var. Bülten 1 GWh’ı yıl sonu beklentisi olarak verirken, Anadolu Ajansının toplantı haberinde Bayram’ın bu yılki hedefin yakalandığını ve gelecek yıl 5 GWh hedeflediklerini söylediği aktarılıyor. Bu iki anlatımın aynı tesis grubunu ve aynı işletmeye giriş aşamasını kapsayıp kapsamadığı mevcut materyallerden belirlenemiyor.
Bu nedenle açıklanan hedefleri Türkiye’nin doğrulanmış işletmedeki batarya envanteri olarak okumamak gerekiyor. 530 MW ile 1 GWh da doğrudan karşılaştırılabilir değerler değil: İlki gücü, ikincisi enerji miktarını ifade ediyor.
620 ön lisans yaklaşık 32,3 GW üretim gücünü gösteriyor
EPDK’nın Temmuz 2026 Elektrik Piyasası Sektör Raporu, kaynak türlerine göre ön lisans sayısını ve lisansa derç edilen üretim gücünü veriyor. Raporun basılı iii numaralı sayfasındaki güneş ve rüzgar satırları birlikte değerlendirildiğinde şu sonuç ortaya çıkıyor:
| Kaynak | Ön lisans sayısı | Üretim gücü (MWe) |
|---|---|---|
| Rüzgar | 265 | 19.267,45 |
| Güneş | 355 | 13.020,28 |
| Toplam | 620 | 32.287,73 |
Kaynak: EPDK, Temmuz 2026 Elektrik Piyasası Sektör Raporu, s. iii. Toplam, Yeşil Haber tarafından iki satırın toplanmasıyla hesaplandı.
Bültende bu tabloya atıfla kullanılan 32,3 GWh ifadesi, kaynak tablonun birimiyle uyuşmuyor. Tablodaki toplam yaklaşık 32,3 GW üretim gücü. Bu ayrım, Türkiye’nin büyük bir depolamalı proje havuzu bulunduğu gerçeğini değiştirmiyor; havuzun üretim gücü ile bataryalarının enerji kapasitesini farklı kaynaklardan ve doğru birimlerle okumayı gerektiriyor.
Yeşil Haber’in 27 Temmuz’da yayımladığı analizde, Ember’in Türkiye Elektrik Görünümü 2026 çalışmasına dayanılarak lisanslı ve ön lisanslı depolamalı RES ve GES havuzunun yaklaşık 33 GW güce karşılık 37 GWh enerji kapasitesi taşıdığı aktarılmıştı. Bu, proje havuzu için ortalama 1,1 saatlik enerji-güç oranı demek; işletmedeki bataryaların ölçülmüş süresi değil.
Dolayısıyla 32,3 GWh, Ember’in verdiği enerji kapasitesiyle aynı mertebede olsa da EPDK tablosundaki 32,3 değeri GW cinsinden üretim gücüdür. İki kaynağın tarih ve kapsamları da aynı kabul edilemez: Ember lisanslı ve ön lisanslı depolamalı havuzu, Temmuz tablosu ise kaynak türlerine göre ön lisansları gösteriyor. Bu tablodan batarya enerjisini belirlemek için ayrıca MWh verisi gerekiyor.
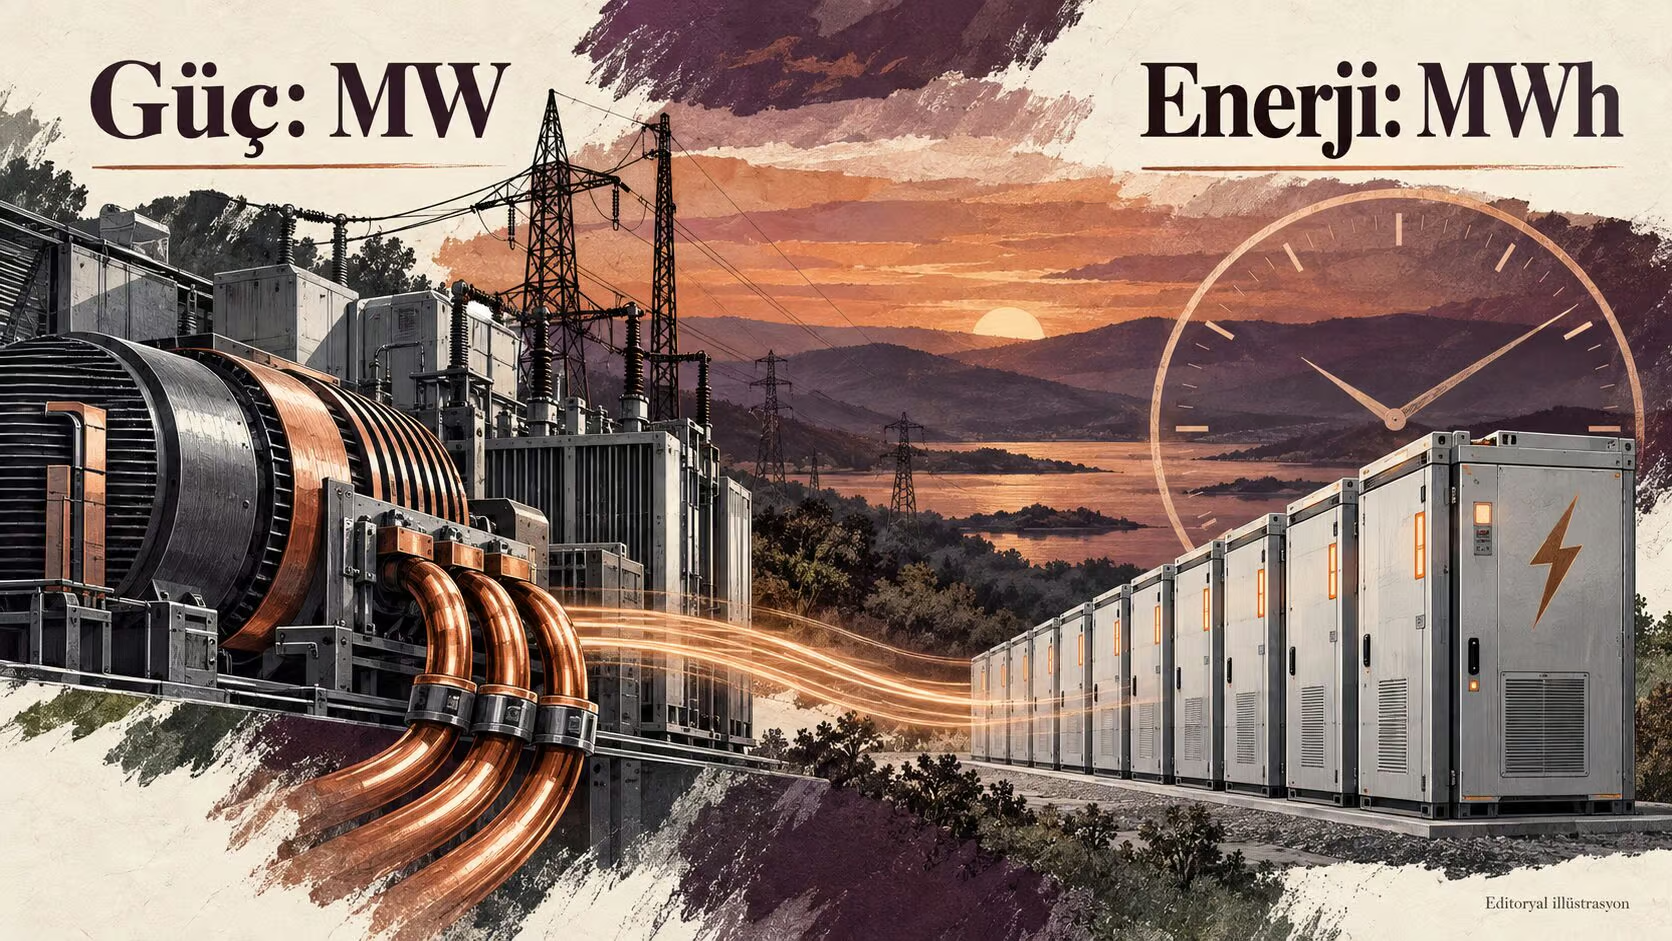
MW ile MWh arasındaki fark neden önemli?
Batarya için MW, belirli bir anda sağlanabilen gücü; MWh ise depolanabilen enerji miktarını anlatır. Örneğin 100 MW gücünde ve 200 MWh enerji kapasitesinde bir sistem, kayıplar ve işletme sınırları dışarıda bırakıldığında tam güçte yaklaşık iki saat çalışabilir. Gerçek kullanılabilir süre, garanti edilen enerjiye ve işletme koşullarına bağlıdır.
Projeden çalışan tesise geçiş nasıl izlenmeli?
Bir projeye ön lisans verilmesi, finansmanının tamamlandığı veya bataryasının elektrik sistemine hizmet sunduğu anlamına gelmez. Benzer biçimde ekipman sözleşmesi imzalanması, sevkiyatın yapılması ve tesisin işletmeye alınması farklı ilerleme noktalarıdır. Açıklanan bir portföyün ne kadarının yatırıma dönüştüğünü görmek için aynı projeleri bu aşamalar boyunca takip etmek gerekir.
EPDK’nın 26 Ocak 2026 tarihli açıklaması, Eskişehir Sivrihisar’da Türkiye’de lisans alan ilk depolamalı güneş santralinin açılışını duyuruyor. Bu, sahada somut ilerleme bulunduğunu gösteriyor; ülke genelindeki işletme kapasitesini hesaplamak için ise tesis bazında daha kapsamlı veri gerekiyor.
Şubat verisi, ekim beyanı ve yıl sonu beklentisi
EPDK’nın Şubat 2026 çalıştay açıklamasında, toplam 1.070 MW gücündeki 23 depolamalı üretim projesinin üretim lisansı aldığı, bu tesislerin yaklaşık 208 MW’lık bölümünün işletmeye geçtiği bildiriliyordu. EDEDER’in ekim buluşmasında aktardığı 530 MW, bu tarihsel veriyle birlikte izlenebilir; ancak aynı tesis kapsamını ve aynı güç tanımını içerdiği teyit edilmeden bir büyüme oranı hesaplanamaz.
Bakanlık ise 26 Aralık 2025 açıklamasında, yatırımcıların elinde 33.500 MW kapasite bulunduğunu ve 2026’da 2.000 MW depolama yatırımının devreye girmesini beklediğini belirtmişti. Böylece elde farklı aşamaları anlatan üç gösterge bulunuyor:
| Kaynak ve tarih | Büyüklük | Açıklamanın kapsamı |
|---|---|---|
| EPDK, Şubat 2026 | 1.070 MW / 23 proje; yaklaşık 208 MW işletmede | Üretim lisansı verilen depolamalı üretim projeleri ve işletmeye geçen bölüm |
| EDEDER, 6 Ekim 2026 toplantısı | 530 MW | Derneğin devreye alındığını belirttiği güç; tesis listesi ve batarya MWh karşılığı paylaşılmadı |
| ETKB, 26 Aralık 2025 | 2026 için 2.000 MW | Geleceğe yönelik devreye alma beklentisi; gerçekleşme verisi değil |
Bu göstergeler aynı kapsamda doğrulanmış bir zaman serisi oluşturmuyor. Bakanlığın 2026 beklentisi ile derneğin ekim beyanından hedefin küçüldüğü, MW değerleri ile 1 GWh açıklamasından da doğrudan bir gerçekleşme oranı çıkarılamaz.
İzlenebilir bir envanterde üretim santralinin MW değeri, bataryanın şarj ve deşarj gücü, kullanılabilir MWh kapasitesi, kabul tarihi ve ticari işletme durumu ayrı alanlarda yer almalı. Depolamalı güneş ve rüzgar tesisleriyle müstakil bataryaların aynı kapsamda karşılaştırılması da bu ayrımı gerektiriyor.
Depolamanın gelirini kapasite kadar işletme biçimi belirliyor
EDEDER’in toplantısında öne çıkan taleplerden biri, depolamanın şebekeye sunduğu esneklik ve dengeleme hizmetlerinin ekonomik karşılığını bulması. Bayram, ilk tesislerden elde edilen deneyimin yatırımların finansman bulabilirliği açısından önem taşıdığını belirtirken Kaya, 2027’de yan hizmetlerin ve diğer gelir mekanizmalarının gelişmesini beklediklerini ifade ediyor.
Bu talep, derneğin 10 Eylül’de haberleştirdiğimiz OVP değerlendirmesindeki etkin piyasa çağrısının devamı. EDEDER, kapasite artışının rekabetçi bir piyasa yapısıyla desteklenmesini ve depolamanın sunduğu hizmetlerin ticari karşılığını bulmasını istiyor.
Uluslararası Enerji Ajansının (IEA) Mayıs 2026 değerlendirmesi, dünyada bataryaların giderek daha fazla elektriği günün farklı saatleri arasında taşımak için kullanıldığını ve projelerin birden fazla gelir kaynağını birleştirdiğini gösteriyor. Bu yaklaşım, bir tesisin tasarımını da etkiliyor: Sunulacak hizmetin süresi ve güç ihtiyacı, batarya seçiminde belirleyici hale geliyor.
Ancak teknik olarak hizmet sunabilmek, her projede aynı gelirin elde edileceği anlamına gelmez. IEA’nın Electricity 2026 raporu, bağlantı ve izin gecikmelerinin yanı sıra oynak gelirleri ve uygun finansmana erişimi de yatırımların önündeki engeller arasında sayıyor. Dolayısıyla bir ilk tesisin başarısını bütün proje portföyüne genellemek için karşılaştırılabilir işletme sonuçları gerekiyor.
Yeşil Haber’in değerlendirmesine göre burada izlenmesi gereken göstergeler; hangi hizmetten ne kadar gelir elde edildiği, enerji kayıpları, işletme giderleri ve bataryanın zaman içindeki performansı. Açıklanan büyüme hedeflerinin finanse edilebilir yatırımlara dönüşmesi, bu sonuçların görünür hale gelmesiyle daha sağlıklı değerlendirilebilir.
Şebeke uyumluluğu ve yerli teknoloji aynı gündemin parçaları
Türkiye’de teknik çerçeve de güncelleniyor. TEİAŞ, 27 Şubat 2026’da şebeke bağlantı ve uyumluluk kriterlerini, 3 Temmuz 2026’da ise yan hizmetlere ilişkin teknik kriter ve test prosedürlerini güncelledi. Bu belgeler tesislerin teknik yeterlilik çerçevesini oluşturuyor; tek başına bir gelir garantisi anlamına gelmiyor.
EDEDER’in bölgesel batarya üretim merkezi olma yaklaşımı ise hücre üretiminin yanında güç elektroniği, sistem entegrasyonu, batarya ve enerji yönetim yazılımları ile mühendislik hizmetlerini kapsıyor. Dernek, Türkiye’nin bu alanlardaki yetkinliğinin üretim ve ihracata dönüşmesini hedefliyor. Bu hedefin ilerlemesi, kurulan depolama kapasitesi kadar yerli katma değer ve geliştirilen teknolojiler üzerinden de izlenebilir.
DEKA ve 2027 gündeminde uygulama takvimi öne çıkıyor
Kaya, toplantıda Depolama Kaynak Alanı (DEKA) modelinin hayata geçirilmesini ve hazırlanan 2040 Türkiye Ulusal Enerji Planı’nda depolama hedeflerinin büyütülmesini önemli başlıklar arasında sayıyor. DEKA daha önce de gündeme gelmişti: Enerji ve Tabii Kaynaklar Bakanı Alparslan Bayraktar, 26 Aralık 2025 tarihli açıklamasında modelin 2026’da uygulanabileceğini belirtmişti. Bu açıklama bir politika niyetini gösteriyor; tamamlanmış uygulama olarak okunmamalı.
Dernek, 8 Aralık’ta Ankara’da düzenlemeyi planladığı üçüncü Enerjinin Geleceği ve Depolama Kongresi’nde yatırım, piyasa mekanizmaları ve yerli üretimi tartışmaya açacak. COP31’i de Türkiye’nin depolama potansiyelini uluslararası ölçekte anlatmak için bir fırsat olarak değerlendiriyor.
Türkiye’de depolamanın bundan sonraki başarısını değerlendirirken temel soru, ilan edilen portföyün ne kadarının hangi tarihte ve hangi performansla işletmeye geçtiği olacak. Proje bazında MW ve MWh değerleri, kabul tarihleri ve işletme sonuçları birlikte açıklandığında, sektörün büyümesiyle elektrik sisteminin kazandığı esnekliği aynı tabloda görmek mümkün hale gelecek.
Siz ne düşünüyorsunuz?
Türkiye’de depolama yatırımlarının ilerleyişini değerlendirmek için sizce önce hangi bilgi görünür olmalı: işletmedeki tesislerin MW/MWh kapasitesi mi, sağladıkları şebeke hizmetleri ve gerçekleşen gelirleri mi? Görüşlerinizi yorumlarda paylaşın.
İlgili Haberler
- Türkiye’nin 33 GW’lık depolamalı RES ve GES proje havuzu neden yalnızca 1,1 saatlik?
- Depolama projeleri için teknik eşik yükseldi: 2026 kriterleri ne anlama geliyor?
- 9,9 milyar kWh ile rekor: Güneş ve rüzgar ağustosta elektriğin yüzde 27’sini üretti
- EDEDER 2027–2029 OVP depolama hedeflerine destek vererek etkin piyasa çağrısı yaptı
- Bölgenin batarya üssü Türkiye: Enerji depolama kongresi yeni stratejinin çerçevesini çiziyor
Kaynaklar
- EDEDER, 7 Ekim 2026 tarihli basın bülteni ve 6 Ekim 2026 İstanbul toplantısının fotoğrafları.
- EPDK, Temmuz 2026 Elektrik Piyasası Sektör Raporu, s. iii.
- EPDK, Şubat 2026 Rüzgar Enerjisi Sektör Çalıştayı açıklaması.
- EPDK, Sivrihisar depolamalı GES açılışına ilişkin açıklama.
- Ember, Türkiye Elektrik Görünümü 2026, Depolama bölümü.
- ETKB, 26 Aralık 2025 enerji ve madenlerde 2026 vizyonu açıklaması.
- TEİAŞ, 27 Şubat 2026 şebeke bağlantı ve uyumluluk kriterleri.
- TEİAŞ, 3 Temmuz 2026 yan hizmet kriterleri ve test prosedürleri.
- IEA, 29 Mayıs 2026 batarya depolama değerlendirmesi.
- IEA, Electricity 2026, Flexibility bölümü.
- Anadolu Ajansı, 7 Ekim 2026 tarihli EDEDER toplantı haberi.
Yöntem notu: İnceleme 8 Ekim 2026 itibarıyla erişilen kaynaklara dayanıyor. Proje havuzu, üretim lisansı, işletmedeki güç ve yıl sonu beklentileri ayrıştırıldı; kapsamı eşleştirilemeyen açıklamalardan büyüme veya gerçekleşme oranı hesaplanmadı.
View this post on Instagram