AB’de SKDM sertifika fiyatı üçüncü çeyrekte 82,32 euroya çıktı; ihracatçıya yansıyacak bedeli fiyattan çok ürünün kıyas değerine göre emisyonu belirliyor.
Avrupa Komisyonu, Sınırda Karbon Düzenleme Mekanizması (SKDM) kapsamındaki 2026 üçüncü çeyrek sertifika fiyatını 5 Ekim’de 82,32 euro olarak açıkladı. İkinci çeyrekte 75,28 euro olan fiyat, hesaplamamıza göre yaklaşık yüzde 9,4 yükseldi. Bu rakam, bir ton CO2 eşdeğeri emisyona karşılık gelen sertifikanın fiyatı; ithal ürünün tonu başına sabit bir bedel değil. Yükümlülük 2026’da AB’ye giren ürünlerle ilgili, ancak sertifika satışı 1 Şubat 2027’de başlıyor. Sertifikayı alacak olan AB’deki yetkilendirilmiş SKDM beyan sahibi; maliyet Türk ihracatçısına ticari ilişki üzerinden yansıyabiliyor. Bu yazıda fiyatın gerçek yükümlülüğe nasıl dönüştüğünü üç belirleyici üzerinden ele alıyoruz: AB’deki ücretsiz tahsisatın düşülmesi, varsayılan değerler ve Türkiye’de ödenen karbon bedelinin indirimi.
Hızlı bakış
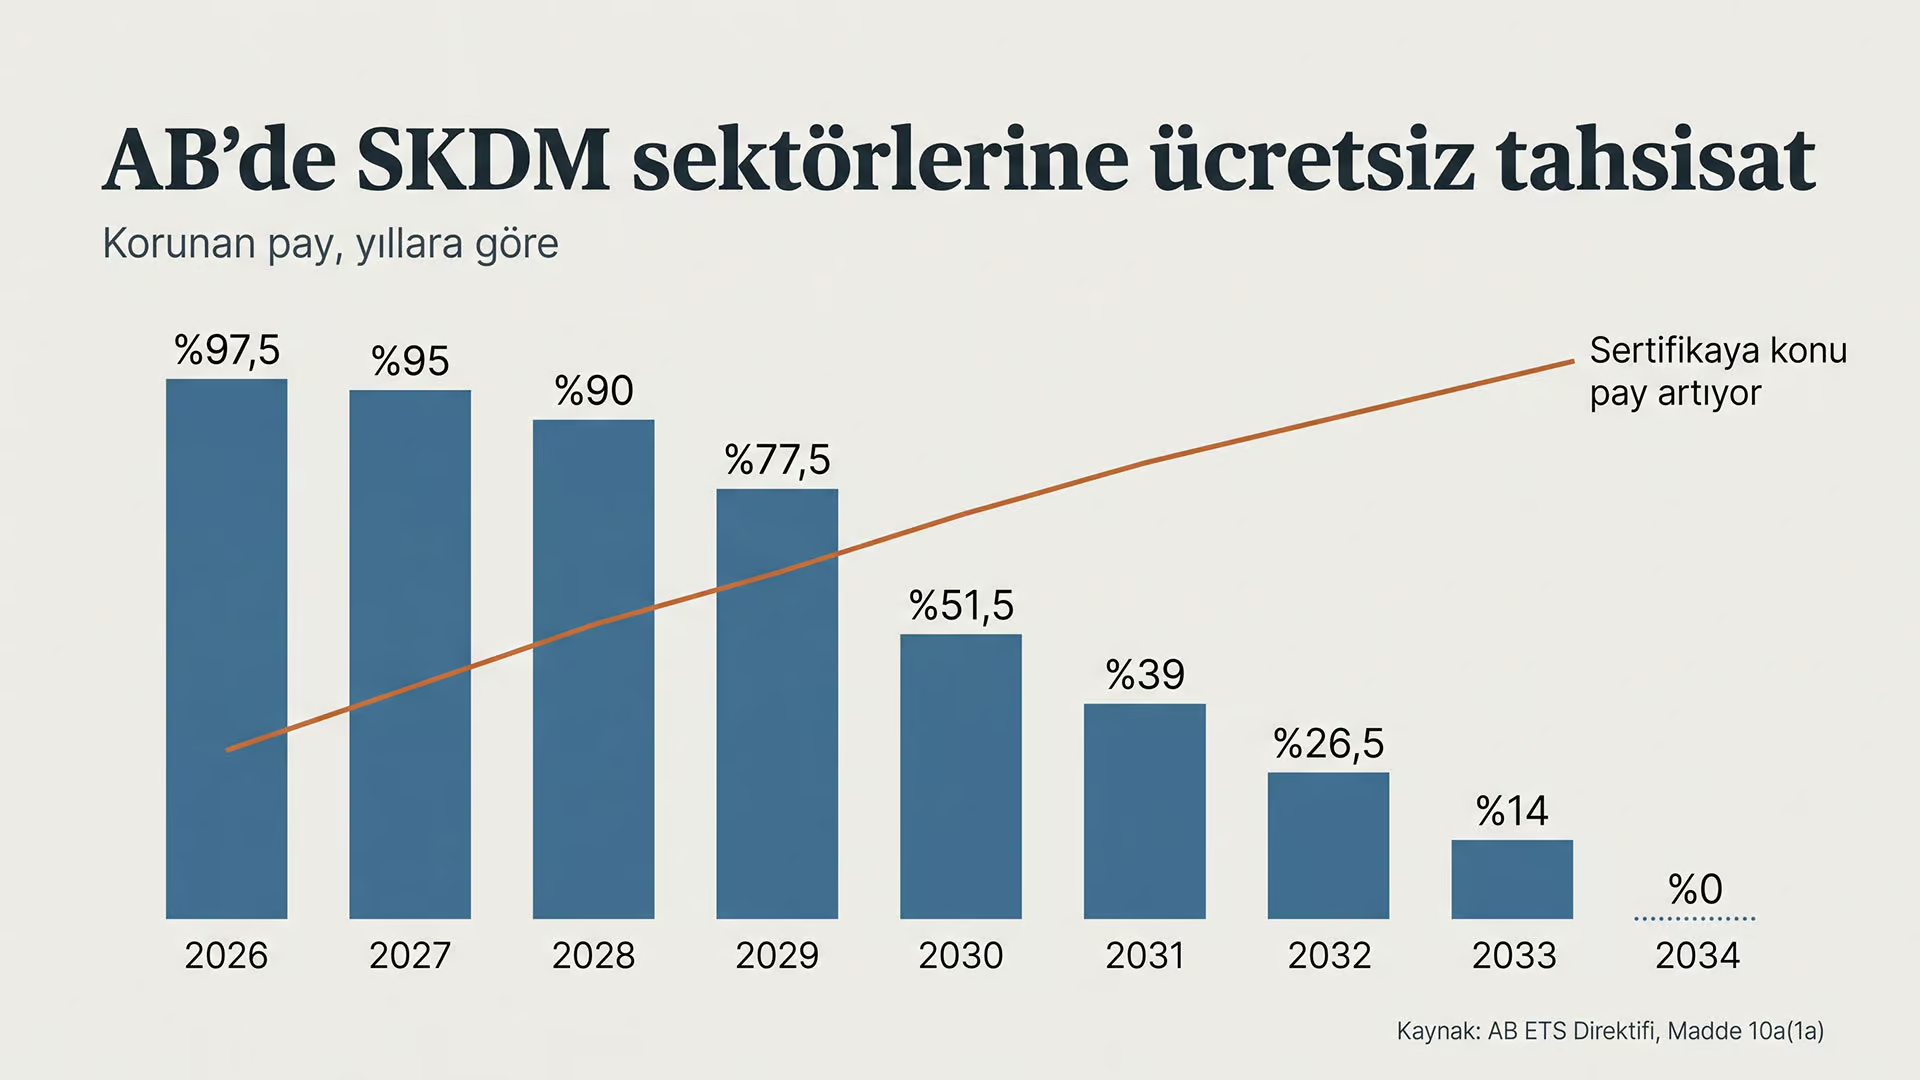
- AB’de SKDM sektörlerine ücretsiz tahsisat 2026’da yüzde 97,5, 2030’da yüzde 51,5 oranında korunuyor; 2034’te sona eriyor.
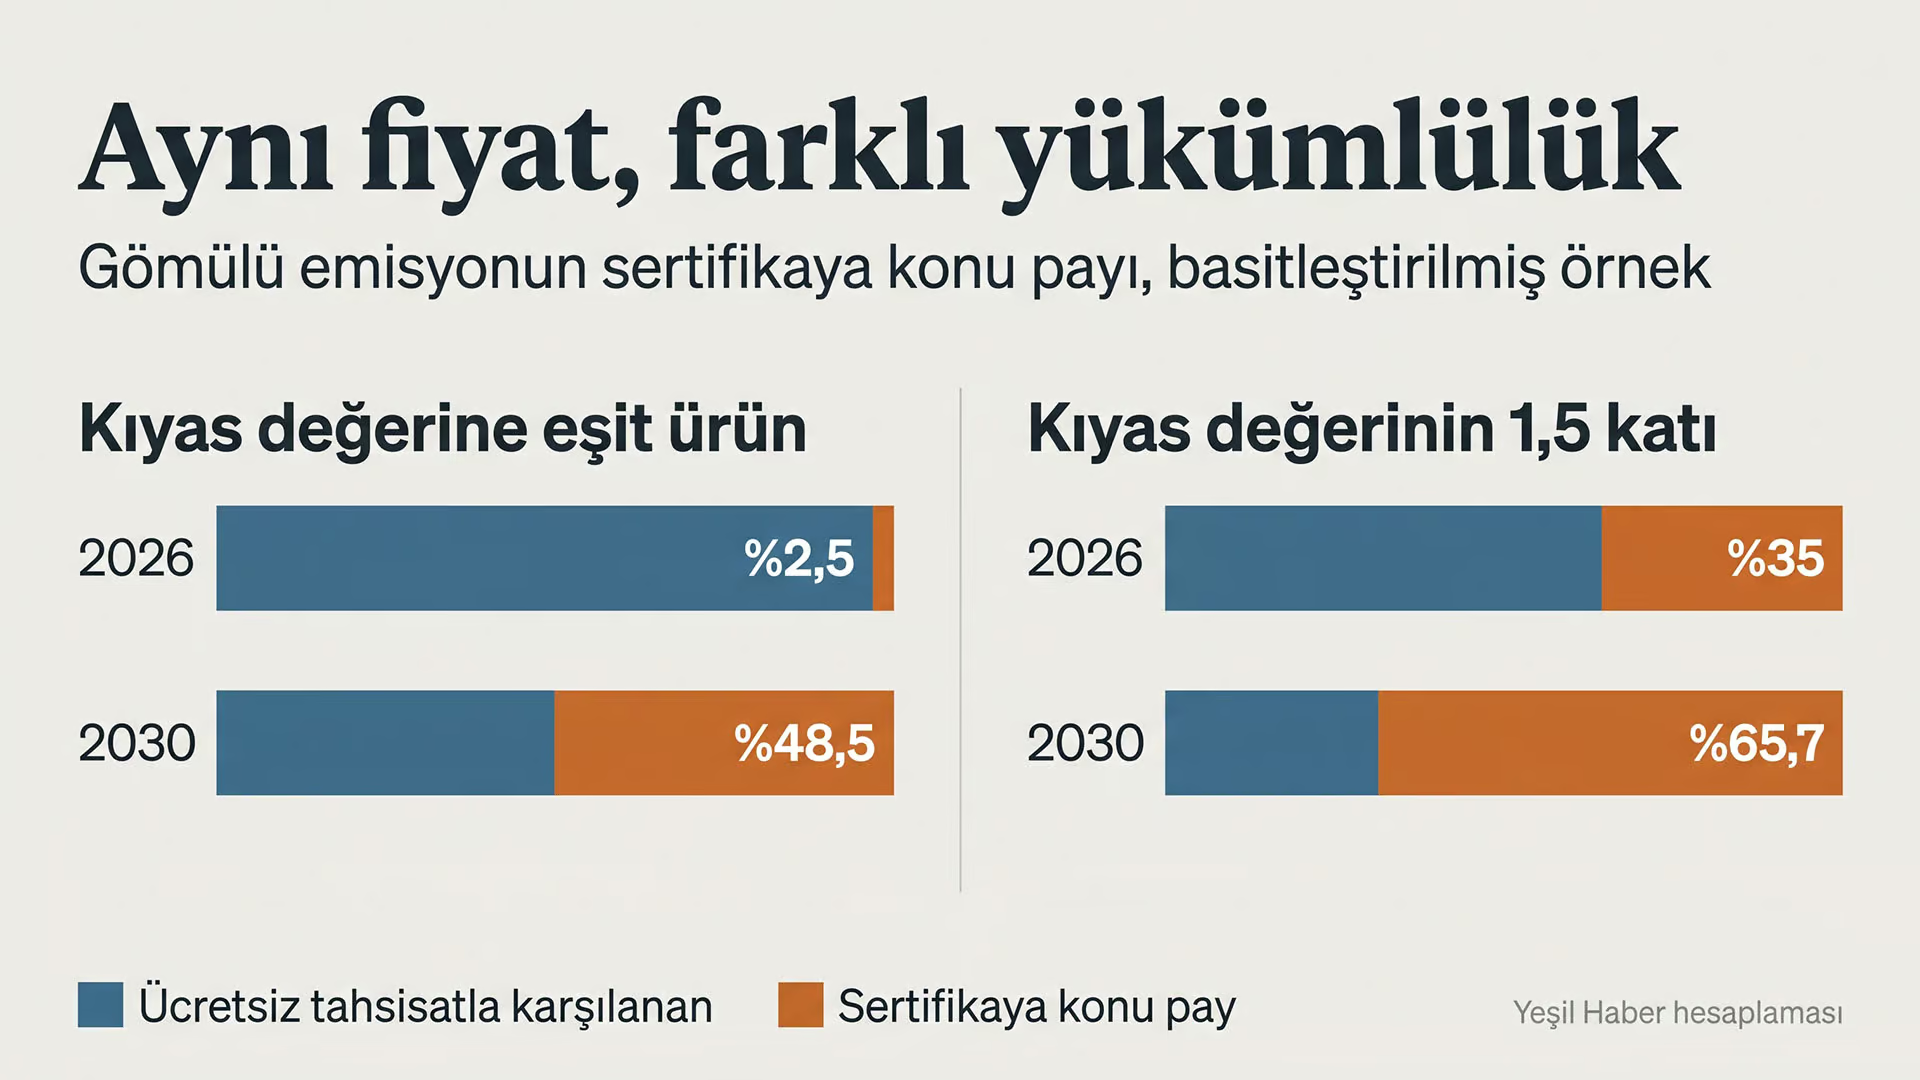
- Emisyonu kıyas değerinin 1,5 katı olan bir ürün için 2026’da gömülü emisyonun yaklaşık yüzde 35’i sertifikaya konu oluyor.
- Varsayılan emisyon değerlerine çelik, çimento ve alüminyumda yüzde 10–30, gübrede yüzde 1 artış uygulanıyor.
- TR ETS’de 2026 yalnız raporlama yılı; 2027’de kıyas değerine göre ücretsiz tahsisatı yetmeyen tesis için bedel doğabilir.
- SKDM fiyatı 2026’da 75,36, 75,28 ve 82,32 euro oldu; 2027’den itibaren haftalık açıklanacak.
Fiyat gerçek yükümlülüğe nasıl dönüşüyor?
SKDM Tüzüğü’ne göre teslim edilecek sertifika sayısı, AB’deki rakip tesislerin aldığı ücretsiz tahsisat kadar düşülerek hesaplanıyor. Bu düşümün nasıl yapılacağını Komisyon’un 2025/2620 sayılı Uygulama Tüzüğü düzenliyor. 2023/959 sayılı direktifle değiştirilen AB ETS Direktifi’nin 10a(1a) maddesi ise SKDM sektörlerinde ücretsiz tahsisatın yıllar içinde ne oranda korunacağını belirliyor: 2026’da yüzde 97,5, 2027’de yüzde 95, 2028’de yüzde 90, 2029’da yüzde 77,5, 2030’da yüzde 51,5, 2031’de yüzde 39, 2032’de yüzde 26,5 ve 2033’te yüzde 14. 2034’ten itibaren bu ürünlerin üretimine ilişkin ücretsiz tahsisat sona eriyor.
Ücretsiz tahsisat, AB’deki en verimli tesisler esas alınarak belirlenen ürün kıyas değerlerine (benchmark) göre veriliyor. Bu nedenle düşüm, ithal ürünün kendi emisyonuna göre değil, kıyas değerine göre yapılıyor. Kıyas değerine yakın üretim yapan ihracatçı ile kıyas değerinin çok üzerinde emisyon yoğunluğuna sahip ihracatçı, aynı fiyat altında çok farklı yükümlülüklerle karşılaşıyor. AB Konseyi’nin Eylül’de belirlediği yaklaşık 121 milyon ek ücretsiz tahsisat pozisyonu da bu dengeyi etkileyebilecek başlıklardan biri; düzenleme henüz müzakere aşamasında.
Basitleştirilmiş bir örnek: Kıyas değerine eşit ve 1,5 katı
Hesaplamamıza göre, diğer düzeltme katsayılarının 1 kabul edildiği ve üçüncü ülkede ödenen karbon bedeli indiriminin dışarıda bırakıldığı basitleştirilmiş bir örnekte tablo şöyle görünüyor.
Emisyonu kıyas değerine eşit bir ürün için gömülü emisyonun 2026’da yaklaşık yüzde 2,5’i, 2030’da yaklaşık yüzde 48,5’i, 2034’te tamamı sertifikaya konu oluyor. Üçüncü çeyrek fiyatı sabit kalsa bu, ürünün gömülü her ton emisyonu için 2026’da yaklaşık 2 euro, 2030’da yaklaşık 40 euro anlamına gelir.
Emisyonu kıyas değerinin 1,5 katı olan bir ürün için aynı oran 2026’da yaklaşık yüzde 35’e, 2030’da yaklaşık yüzde 65,7’ye çıkıyor. Kıyas değerini aşan emisyonun tamamı, ücretsiz tahsisattan pay almadan sertifikaya konu oluyor.
Bu örnek bir yön göstergesi; bir şirketin gerçek yükümlülüğünü göstermez. Gerçek hesap, ürün bazındaki kıyas değerlerine, Komisyon’un düzeltme kurallarına, dolaylı emisyon hükümlerine ve fiyatın seyrine bağlı.
Varsayılan değerler maliyeti nasıl etkiliyor?
İthalatçı, ürünün gömülü emisyonu için üreticinin doğrulanmış gerçek verisini ya da Komisyon’un belirlediği varsayılan değerleri kullanabiliyor. 2025/2621 sayılı Uygulama Tüzüğü’nde yer alan ve 31 Temmuz 2026’da yayımlanan 2026/1740 sayılı Uygulama Tüzüğü ile 1 Ocak 2026’dan geçerli olmak üzere düzeltilen değer tablolarına göre varsayılan emisyon değerlerine artış uygulanıyor. Bu artış sertifika fiyatına değil, varsayılan emisyon değerine ekleniyor. Çimento, demir-çelik, alüminyum ve hidrojende artış 2026’da yüzde 10, 2027’de yüzde 20, 2028’den itibaren yüzde 30; gübrede ise 2026’dan itibaren yüzde 1.
Ticaret Bakanlığı’nın sunumuna göre, 2023’ün son çeyreği ile 2025’in ikinci çeyreği arasındaki geçiş dönemi kayıtlarında Türkiye’den yapılan ithalatta gerçek veriyle beyan edilen pay çimentoda yüzde 66, demir-çelikte yüzde 82, alüminyumda yüzde 64, gübrede yüzde 74 oldu. Bu oranlar geçiş dönemine ait; kesin dönemde aynı paylarla varsayılan değer kullanıldığı sonucunu çıkarmaz. Çimento tarafındaki veri meselesini çimentoda CBAM hesabı yazımızda ayrıntılı ele almıştık.
Türkiye’de ödenen karbon bedeli SKDM’den düşülebilir mi?
SKDM Tüzüğü’nün 9. maddesi, menşe ülkede ödenen karbon fiyatının sertifika sayısından düşülmesine izin veriyor. Bunun için fiyatın “fiilen ödenmiş” olması gerekiyor; o ülkede sağlanan iade ya da telafiler de hesaba katılıyor.
Türkiye Emisyon Ticaret Sistemi’nin (TR ETS) pilot dönemi 2026 ve 2027 emisyonlarını kapsıyor ve iki yıl farklı işliyor. İklim Değişikliği Başkanlığı’nın yayımladığı Usul ve Esaslar’ın 6. maddesine göre 2026 sistem yılında yalnız raporlama yükümlülüğü var; gönüllü tamamlayıcı tahsisat fiyatı mekanizması dışında teslim yükümlülüğü doğmuyor. 2027 emisyonlarına karşılık gelen tahsisatlar ise Kasım 2028’in son iş gününe kadar teslim edilecek.
2027 için ücretsiz tahsisat oranı yüzde 100, ancak bu oran kıyas değeri yöntemiyle uygulanıyor. Usul ve Esaslar’ın 7. ve 12. maddelerine göre tahsisat, kıyas değeri ile doğrulanmış faaliyet seviyesinin çarpımından hesaplanıyor. Yani yüzde 100, her tesisin gerçekleşen emisyonunun tamamının ücretsiz karşılanacağı anlamına gelmiyor; emisyonu tahsisatını aşan tesis için bedel doğabilir. Bu bedelin SKDM’den düşülebilmesi ise fiilen ödenmiş net tutarın ve ilgili koşulların belgelenmesine bağlı. Pilot dönem kıyas değerleri, doğrulanmış raporlar teslim edildikten sonra Ulusal Tahsisat Planı’nda ilan edilecek.
Ticaret Bakanlığının değerlendirmesine göre Türkiye, 2023–2025 raporlama döneminde SKDM kapsamındaki ürünlerin AB’ye ihracatında 18,34 milyon tonla, 21,18 milyon tonluk Ukrayna’nın ardından ikinci sırada yer aldı. Bu sıralama ürün miktarını gösteriyor; emisyon miktarını veya ödenecek karbon bedelini değil.
Takvim ve fiyat serisi nasıl ilerliyor?
Komisyon’un yayımladığı fiyatlar 2026’nın ilk çeyreği için 75,36 euro, ikinci çeyreği için 75,28 euro, üçüncü çeyreği için 82,32 euro. Fiyat, AB ETS tahsisat ihalelerindeki takas fiyatlarının ağırlıklı ortalaması olarak hesaplanıyor. Dördüncü çeyrek fiyatı 4 Ocak 2027’de açıklanacak; 2027’den itibaren fiyat haftalık yayımlanacak. Ticaret Bakanlığı’nın sunumuna göre 2026 ithalatına ilişkin yıllık beyan 30 Eylül 2027’ye kadar verilecek. Yıllık 50 tonluk muafiyet, ithalatçı başına yıllık toplam miktar üzerinden uygulanıyor; elektrik ve hidrojen bu muafiyetten yararlanmıyor.
Fiyat ile yükümlülük arasındaki fark neyi gösteriyor, neyi göstermiyor?
Manşetteki 82,32 euro yön veriyor, ama yükümlülüğü ürünün emisyon yoğunluğu, verinin gerçek ya da varsayılan olması ve AB’deki ücretsiz tahsisatın hızla azalan payı belirliyor. Kıyas değerine yakın üreten ihracatçı için 2026 yükümlülüğü sınırlı kalabilirken, yüksek emisyonlu üretici için aynı yıl bile anlamlı bir maliyet doğabiliyor. Bu karşılaştırma, bir şirketin gerçek yükümlülüğünü ya da 2027 sonrasındaki fiyat seviyesini göstermez; 18,34 milyon ton da bu hacmin ne kadarının ek maliyete dönüşeceğini tek başına söylemez.
Önümüzdeki dönemde neler izlenecek?
4 Ocak 2027’de açıklanacak dördüncü çeyrek fiyatı, 2026 ithalatına uygulanacak fiyat serisini tamamlayacak. Komisyon’un ülke bazlı varsayılan değerlere ilişkin yeni adımları ile sertifika alım-satım kurallarını belirleyecek yetki devrine dayanan tüzük, ihracatçının veri yatırımı kararını etkileyecek. Türkiye tarafında ise Ulusal Tahsisat Planı’nda ilan edilecek kıyas değerleri, TR ETS’de hangi tesis için bedel doğacağını ve bunun SKDM’de indirime dönüşüp dönüşemeyeceğini gösterecek.
Siz ne düşünüyorsunuz?
Türk ihracatçısı için öncelik doğrulanmış emisyon verisine mi, emisyon yoğunluğunu düşüren yatırıma mı, yoksa TR ETS ile SKDM arasında bir mutabakata mı verilmeli? Görüşlerinizi bizimle paylaşın.
Kaynaklar
Avrupa Komisyonu, Price of CBAM certificates
(AB) 2023/956 sayılı Sınırda Karbon Düzenleme Mekanizması Tüzüğü
(AB) 2023/959 sayılı Direktif, AB ETS Direktifi değişikliği
(AB) 2025/2620 sayılı Uygulama Tüzüğü, ücretsiz tahsisat düzeltmesinin hesaplanması, 16 Aralık 2025
(AB) 2026/1740 sayılı Uygulama Tüzüğü, varsayılan değerlerin düzeltilmesi, 31 Temmuz 2026
Ticaret Bakanlığı, SKDM geçiş dönemi gözden geçirme raporu
Ticaret Bakanlığı, Avrupa Yeşil Mutabakatı ve SKDM sunumu, 5 Ocak 2026
İklim Değişikliği Başkanlığı, TR ETS pilot uygulama dönemine ilişkin Usul ve Esaslar, 1 Ekim 2026
İlgili haberler
- CBAM sertifika fiyatı ikinci çeyrekte 75,28 euro oldu
- Türkiye ETS pilotu beş sektörde başlıyor: 2026 raporlama, 2027 karbon fiyatı
- AB ETS’de 121 milyon ek ücretsiz tahsisat önerisi: Türkiye için ne anlama geliyor?
- 26,7 milyon ton karbon: Çimentoda Kapsam 3 muafiyetinin son yılı ve CBAM hesabı
- Karbon Sınırları Çağı (1/5): CBAM’da fatura dönemi başlıyor