Bain’in Türkiye analizi, temiz enerji kapasitesindeki büyümenin sanayi, binalar ve ulaşımın elektriğe dönüşümüyle tamamlanması gerektiğini savunuyor.
Bain & Company’nin 2 Kasım’da yayımladığı “Türkiye’s Net-Zero Transition: Capacity Has Outpaced Conversion” raporu, Türkiye’nin enerji dönüşümündeki darboğazın yeri değiştiğini savunuyor. Rapora göre Türkiye temiz enerji kapasitesi kurabildiğini kanıtladı; asıl zorluk artık talebin elektriğe dönüştürülmesi ve sistemin bu yeni kapasiteyi taşıyabilmesi. Bain raporu, 5 Kasım’da açıklanan Milli Enerji 2040 planını değerlendirmiyor. Bu yazıda raporun bulgularını yeni planın hedefleriyle Yeşil Haber olarak yan yana okuyoruz.
Kurulu güçte yüzde 62, üretimde yüzde 43
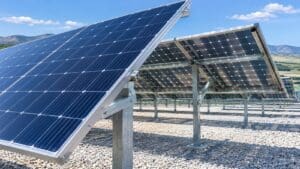
Rapora göre yenilenebilir kaynaklar 2025’te Türkiye’nin kurulu gücünün yüzde 62’sine ulaştı; bu oran 2015’te yüzde 43’tü. Elektrik üretimindeki payları ise yaklaşık yüzde 43’te kalıyor. Rapor, 2015-2017 ile 2023-2025 dönemleri arasında rüzgâr ve güneşin daha çok doğal gazın yerini aldığını, aynı dönemde kömürlü üretimin yaklaşık 32 TWh arttığını belirtiyor. Fosil kaynaklı toplam üretim yaklaşık 189 TWh’den 191 TWh’ye çıkarak büyük ölçüde sabit kalırken üretimdeki payı yüzde 68’den yüzde 56’ya geriledi.
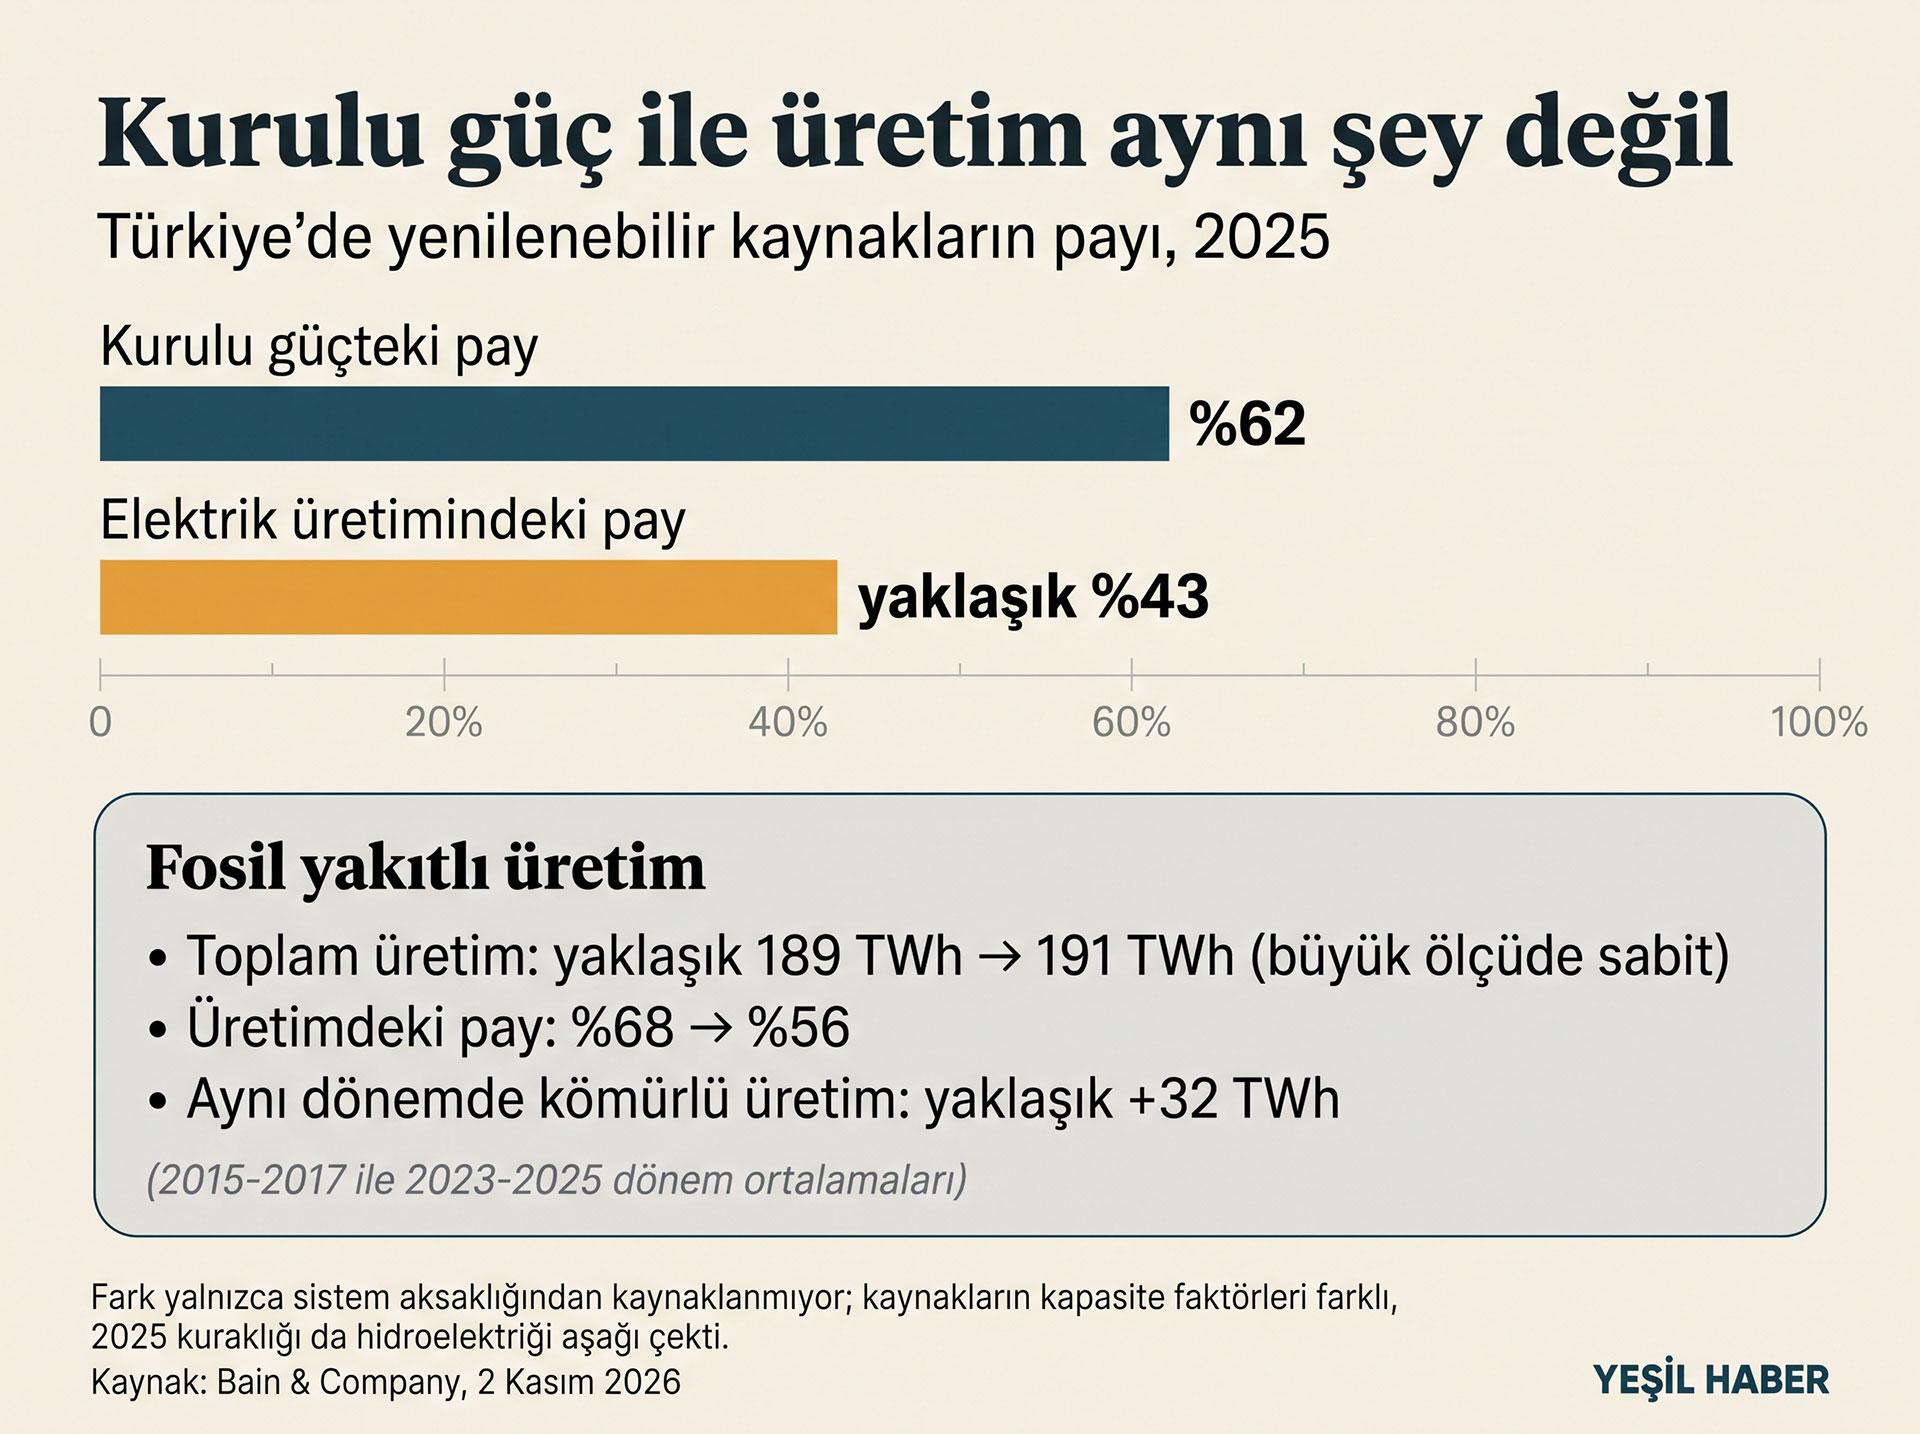
Bu farkın tamamı sistem aksaklığına bağlanamaz. Kaynakların kapasite faktörleri farklı; Bain’e göre 2025 kuraklığı da hidroelektrik üretimini aşağı çekti. Yine de fark, kapasite artışının fosil yakıtlı üretimin azaldığı anlamına otomatik olarak gelmediğini hatırlatıyor.
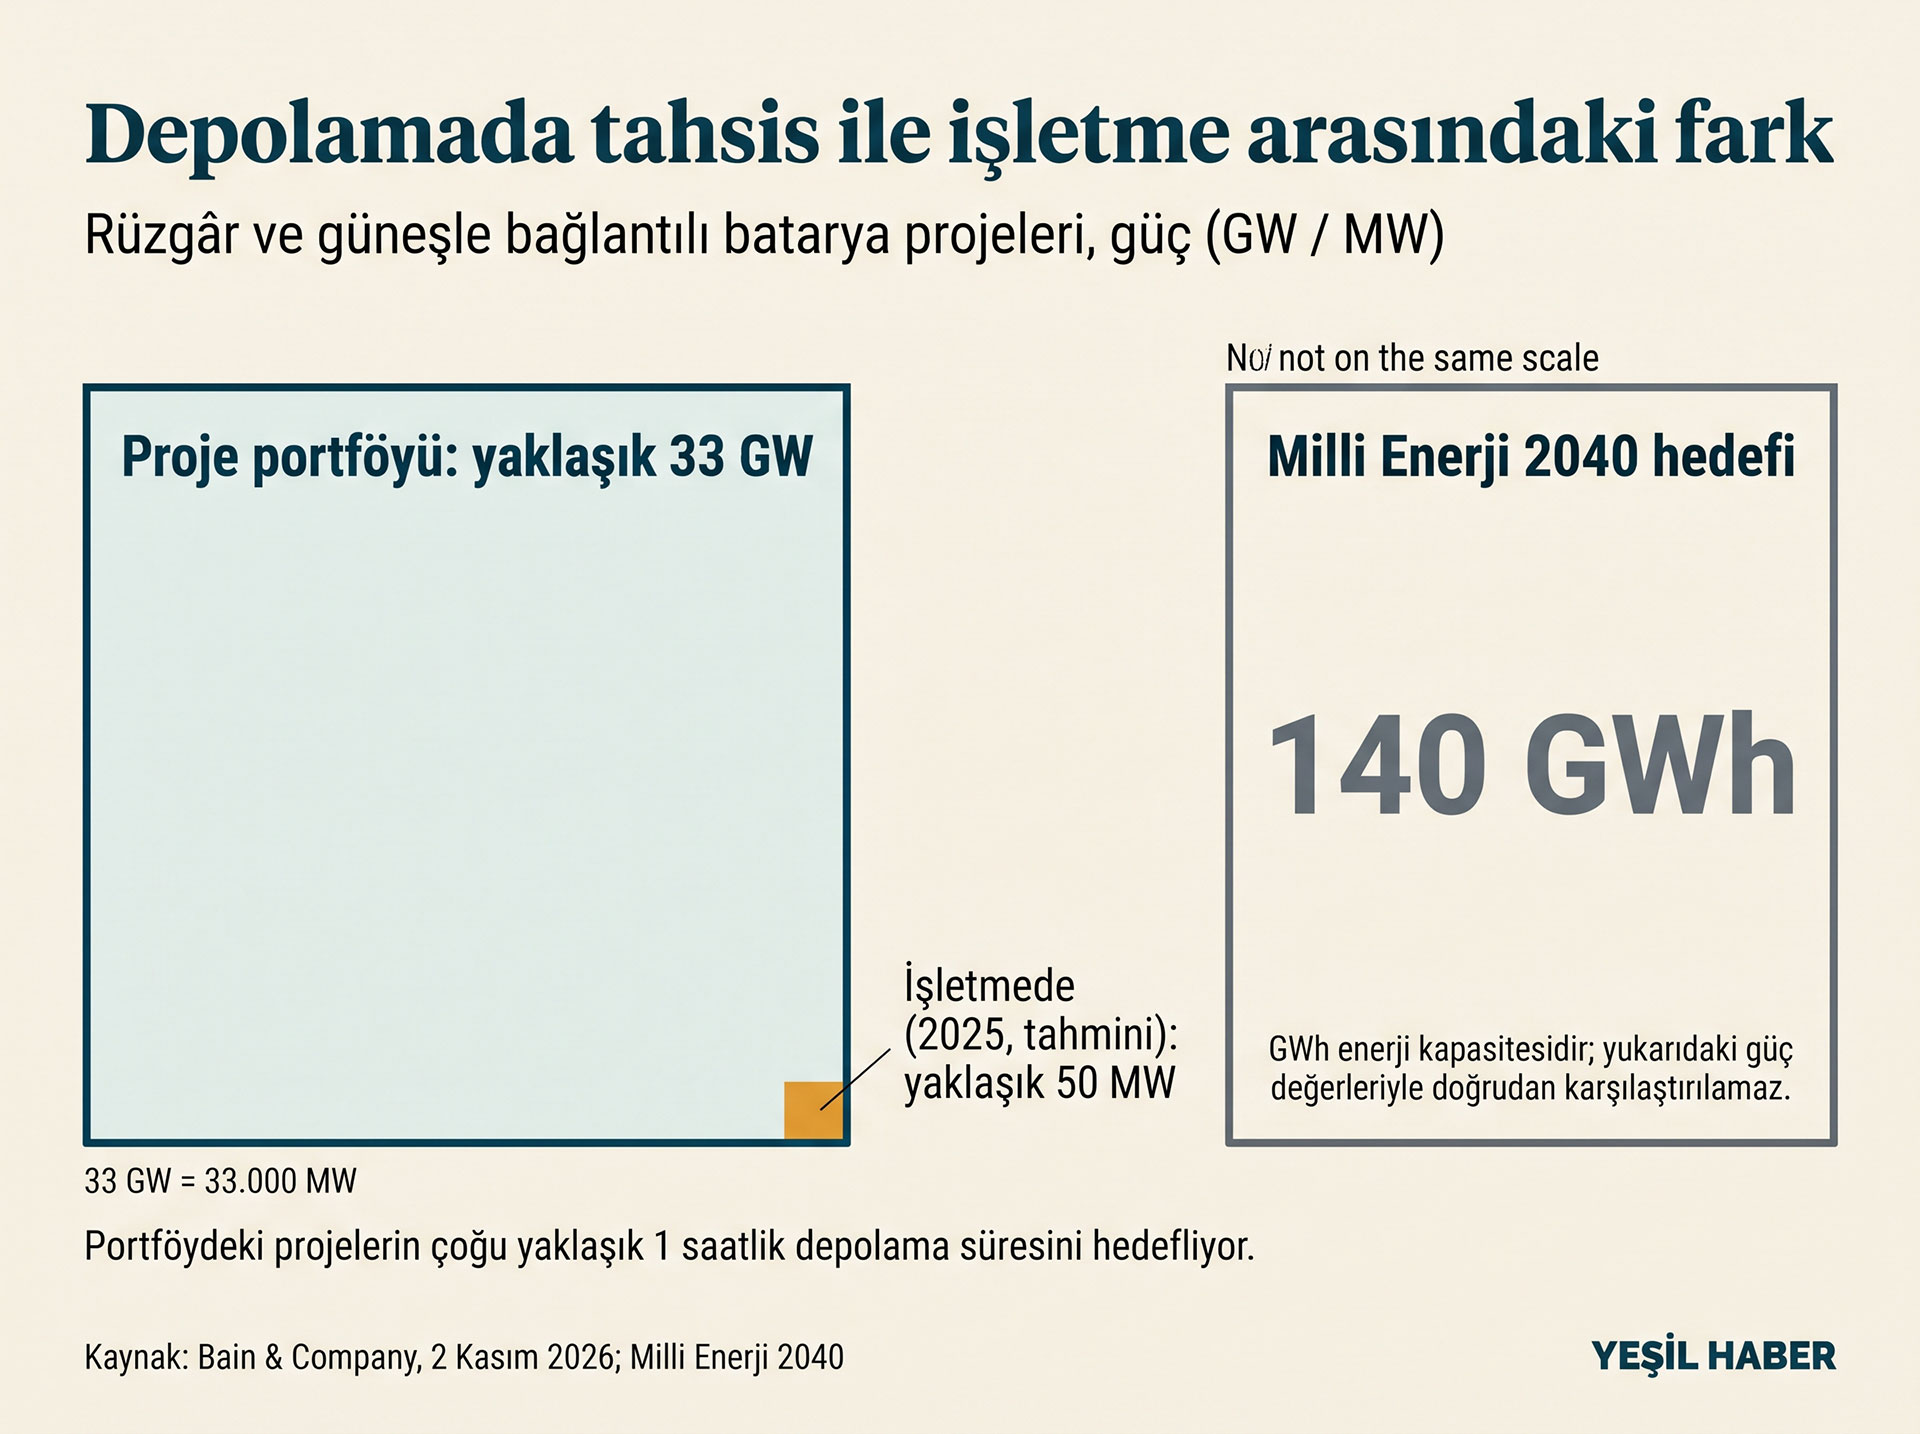
Depolamada tahsis ile işletmeye geçiş arasındaki fark
Bain, rüzgâr ve güneşle bağlantılı batarya proje portföyünü yaklaşık 33 GW olarak veriyor ve bunun herhangi bir AB ülkesininkinden büyük olduğunu belirtiyor. 2025 itibarıyla işletmedeki batarya gücünü ise tahminen 50 MW olarak hesaplıyor. Portföydeki projelerin çoğu yaklaşık bir saatlik depolama süresini hedefliyor.
Milli Enerji 2040’ta açıklanan 140 GWh’lik batarya hedefi ise enerji kapasitesini ifade ediyor. Güç değerleri, depolama süreleri bilinmeden bu hedefle doğrudan karşılaştırılamaz. Raporun asıl gösterdiği, tahsis edilen kapasite ile işletmeye alınan kapasite arasındaki fark. Bain, şebeke bağlantı kapasitesini, izin süreçlerini ve sermayeyi yeni kapasitenin ne hızla sisteme alınabileceğini belirleyen başlıca kısıtlar olarak sıralıyor.
Rapor ayrıca 2035 hedeflerine ulaşmak için yıllık rüzgâr-güneş kurulum hızını 8-9 GW olarak hesaplıyor. Rapordaki 2025 ilave kapasite değeri, Enerji ve Tabii Kaynaklar Bakanlığı’nın kamuya açıkladığı rakamdan farklı olduğu için bu yazıda bir performans ölçütü olarak kullanılmadı.
Yeni araçta hızlı, filoda yavaş dönüşüm
Bain, 2026’nın ilk yarısında tam elektrikli otomobillerin yeni tescillerdeki payını yüzde 17,8 olarak aktarıyor. ODMD’nin ayrı bir serisi olan ekim satışlarında ise saf elektriklilerin otomobil pazarındaki payı yüzde 22,1. Tescil ve satış verileri aynı seri olarak karşılaştırılamaz. Mevcut araç parkında ise dönüşüm daha yavaş: TÜİK verilerine göre eylül sonu itibarıyla elektrikli otomobillerin otomobil parkındaki payı yüzde 2,7. Bain, elektrikli ve içten yanmalı araçlar arasındaki fiyat farkını üretim maliyetinden çok vergi politikasının belirlediğini vurguluyor.
Binalarda doğal gaz konut enerji talebinin yaklaşık yüzde 54’ünü karşılıyor. Mekân ısıtması hane nihai enerji tüketiminin yaklaşık yüzde 63’ünü oluşturuyor. Rapora göre 2012’den bu yana kentsel dönüşüm programları yaklaşık 2,76 milyon bağımsız bölümü kapsadı; bunların yaklaşık 2,38 milyonu tamamlandı. Rapor burada belirleyici kısıtı “şartname” olarak tanımlıyor: Doğal gazlı ısıtmayla yenilenen bir bina, bir sonraki yenileme döngüsüne kadar gaza bağlı kalıyor.
Sanayide çelik avantajlı, çimento zor
Rapora göre Türkiye’de çelik üretiminin yaklaşık yüzde 70’i elektrik ark ocaklarında yapılıyor; AB ortalaması yüzde 44. Kömüre dayalı az sayıda entegre tesis ise sektörün enerji kullanımında orantısız bir paya sahip ve “dönüş ya da kapan” kararıyla karşı karşıya. Çimentoda emisyonların çoğu süreçten kaynaklandığı için yakıt değişimi tek başına yetmiyor. Bain, çimentodaki proses emisyonları için karbon yakalamanın Türkiye’nin yakın dönem fiyat ve altyapı koşullarında henüz finanse edilebilir olmadığını değerlendiriyor.
İhracatın yaklaşık yüzde 43’ünün AB’ye gitmesi, AB’nin Sınırda Karbon Düzenleme Mekanizması’nı (SKDM) bir rekabet meselesine dönüştürüyor. Türkiye’de ilgili ürünün üretimi sırasında fiilen ödenen ve belgelenen uygun karbon bedeli, AB ithalatçısının SKDM kapsamında teslim edeceği sertifika yükümlülüğünü azaltabilir. Ücretsiz tahsisler ve diğer telafiler hesaba katıldığı için, nominal ETS fiyatı aynı tutarda indirim sağlamaz. Bain, pilot aşamadaki Emisyon Ticaret Sistemi’nde ücretsiz tahsisatın üreticilerin fiilen ödediği fiyatı sınırladığını ve doğrulanmış emisyon verisi olmayan üreticilerin SKDM’de yüksek varsayılan değerlerle karşılaşacağını da not ediyor.
500 milyar doları aşan yatırım ihtiyacı
Bain, Türkiye’nin 2053 net sıfır hedefi için toplam yatırım ihtiyacını 500 milyar doların üzerinde olarak ifade ediyor ve sektörler için ayrı yatırım aralıkları veriyor:
- Enerji: 210-270 milyar dolar
- Binalar: 80-200 milyar dolar
- Sanayi: 70-80 milyar dolar
- Kara ulaşımı: 35-50 milyar dolar
- Tarım: 25-40 milyar dolar
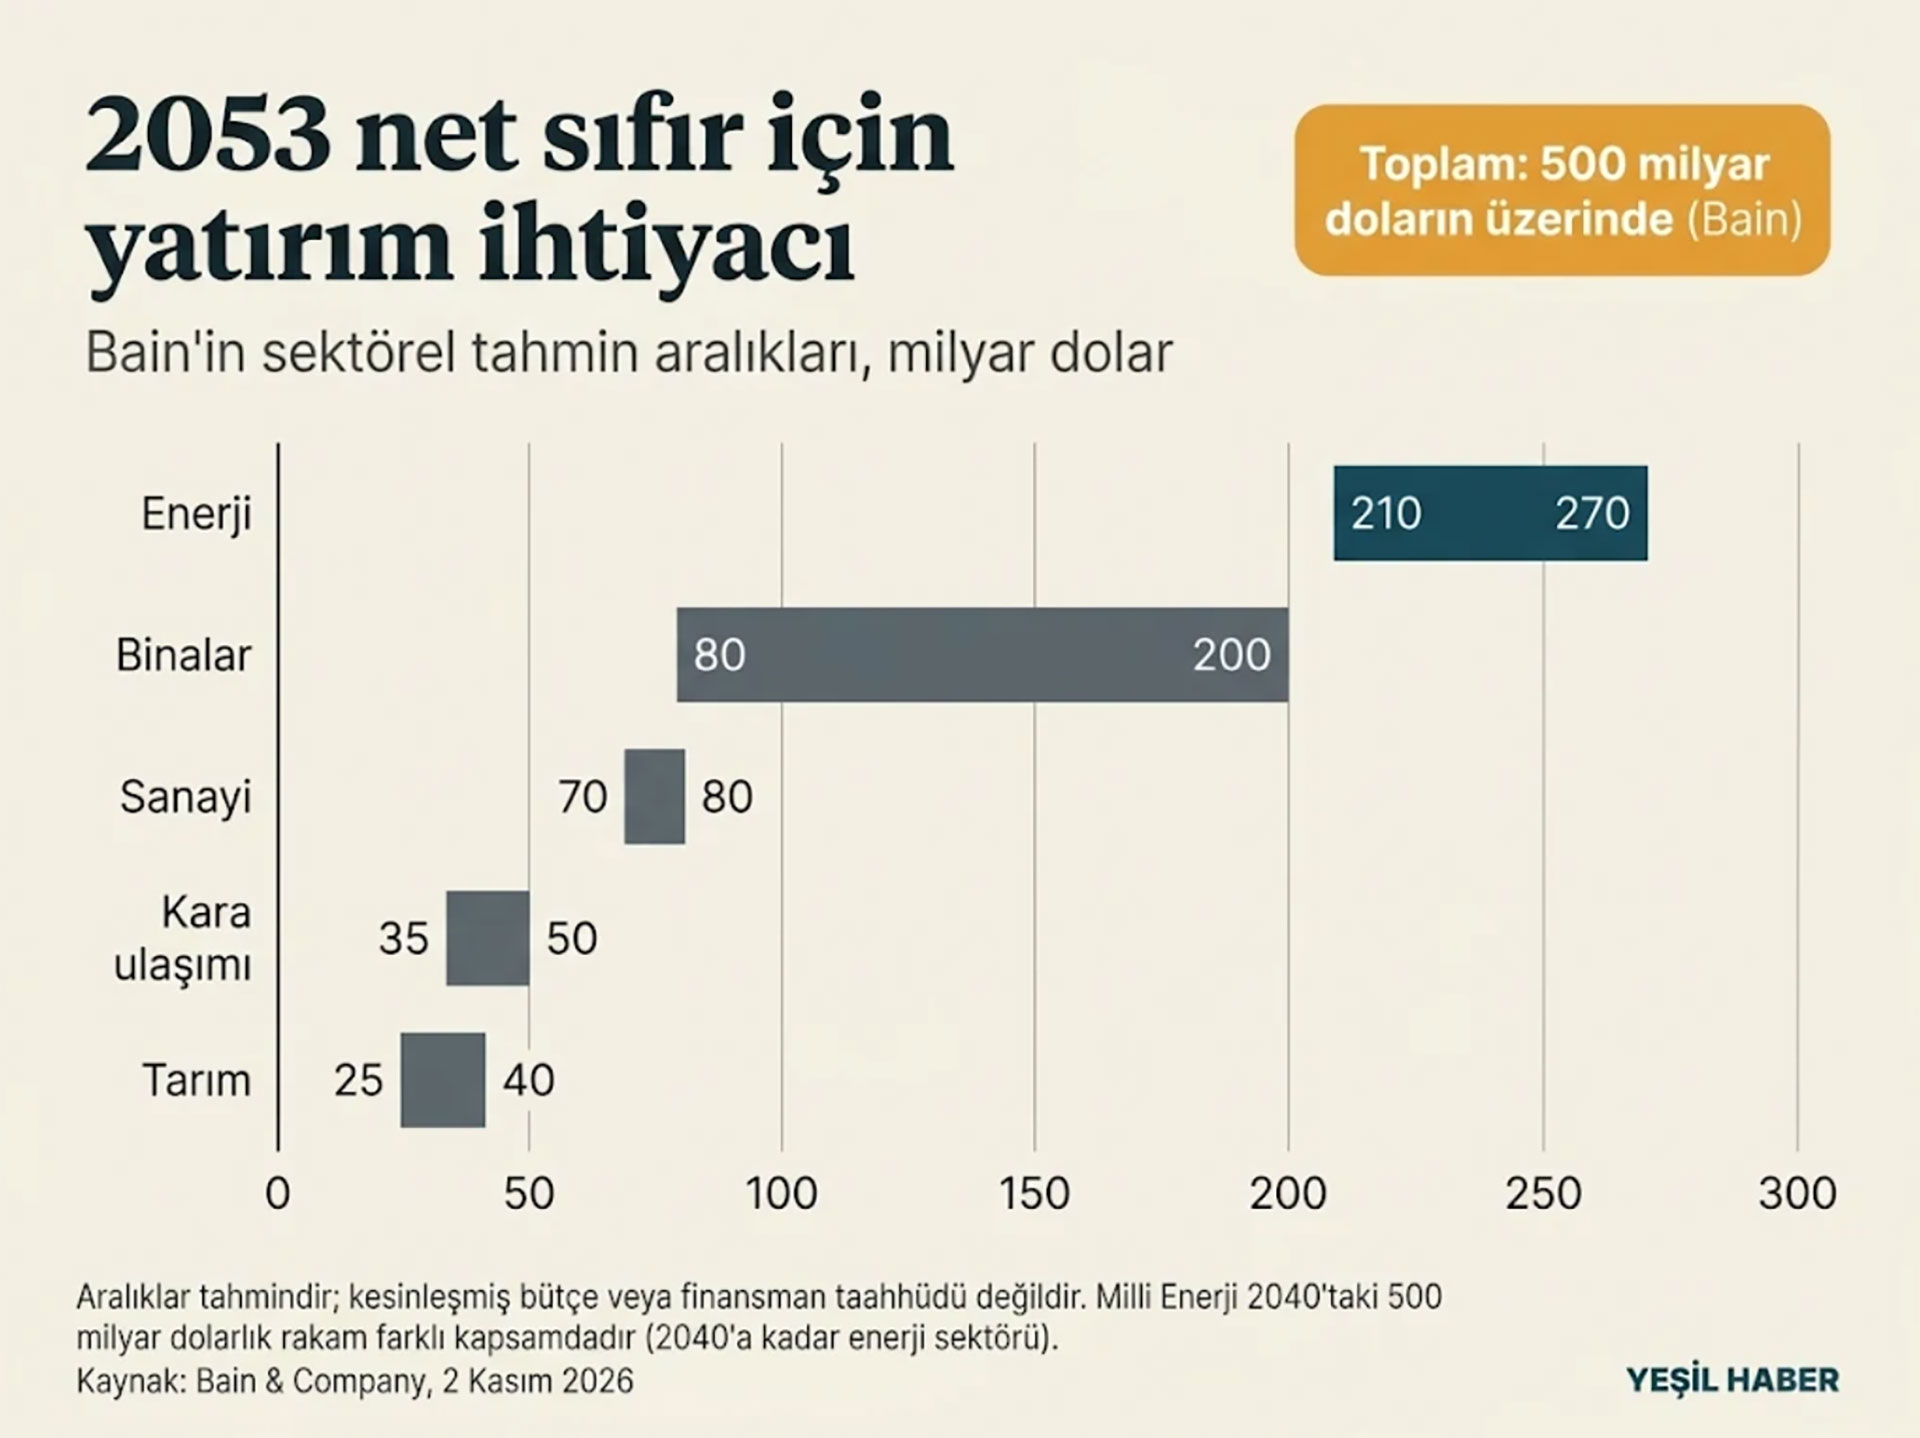
Bunlar kesinleşmiş bütçe veya finansman taahhüdü değil. Bain’e göre bu yatırımın yarısından fazlası, finans sisteminin değerlendirmekte en az donanımlı olduğu varlık sınıflarında. Rapor, dönüşümün hızını belirleyecek üç değişken sayıyor: karbon fiyatlaması ve vergi politikası, elektriğin yerini aldığı yakıtlara göre fiyatı ve finansmana erişim. Bunların en önemlisi olarak finansmana erişimi gösteriyor.
Bu tahmin, Milli Enerji 2040’ta açıklanan 500 milyar dolarlık yatırımla karıştırılmamalı. Plan 2040’a kadar enerji sektörünü kapsıyor; Bain’in hesabı ise 2053’e kadar ekonominin tamamını kapsıyor ve enerjiyi bunun bir kalemi olarak veriyor. İki rakam ne birbirine eklenmeli ne de biri diğerini doğruluyor gibi okunmalı.
Yeşil Haber değerlendirmesi
Raporun ana mesajı, Türkiye’nin enerji gündemini “ne kadar kapasite” sorusundan “kapasite nasıl kullanılacak” sorusuna taşıyor. COP31 başkanlığının öne çıkardığı 2035’e kadar yüzde 35 elektrifikasyon hedefi ve Milli Enerji 2040’ın 2040 için öngördüğü yüzde 36’lık elektrikleşme oranı da tam bu dönüşüm alanına denk geliyor.
Ancak Bain’in koşulu açık: Temiz üretim ile elektrikleşme birlikte ilerlemeli. Elektriğe geçen talep temiz arzdan daha hızlı büyürse, rapora göre ek yük kömür ve gazla karşılanabilir. Bu yüzden Antalya’da COP31 başlarken izlenmesi gereken göstergeler somut:
- tahsis edilen depolama kapasitesinin ne kadarının işletmeye alındığı
- yıllık rüzgâr-güneş kurulumlarının Bain’in hesapladığı 8-9 GW bandına ulaşıp ulaşmadığı
- kentsel dönüşümde ısı pompasına hazır şartnamelerin yaygınlaşıp yaygınlaşmadığı
- Emisyon Ticaret Sistemi’nde fiilen ödenen karbon bedelinin SKDM ile ne ölçüde uyumlu hâle geleceği
Neyi göstermez?
- Resmî istatistik değildir. Rakamlar Bain’in analizine ve tahminlerine dayanıyor; 50 MW’lık kurulu batarya gücü raporda açıkça “tahmini” olarak veriliyor ve 2025’i yansıtıyor. Resmî kurulu güç verileri için TEİAŞ ve EPDK istatistiklerine bakmak gerekiyor.
- Planı değerlendirmez. Rapor Milli Enerji 2040’tan önce yayımlandı; buradaki karşılaştırma Yeşil Haber’e ait.
- Yatırım ihtiyacı kesin bir bütçe değildir. Bain toplamı 500 milyar doların üzerinde olarak veriyor; sektörel aralıklar tahmin niteliğinde.
- Fosil yakıtlardan çıkış takvimini ele almaz. Rapor dönüşümün ekonomisine odaklanıyor; kömürden çıkış tartışması ayrı bir başlık.
Siz ne düşünüyorsunuz?
Sizce Türkiye’nin enerji dönüşümünde bugünkü en büyük darboğaz hangisi: depolama ve şebeke mi, finansman mı, yoksa binalarda ve araçlarda elektriğe geçişi belirleyen fiyatlar mı? Görüşlerinizi yorumlarda paylaşın.
Kaynaklar
İlgili haberler
- Milli Enerji 2040 açıklandı: 680 TWh elektrik, 175 GW rüzgar-güneş ve 10 GW nükleer
- Lisanssız GES-RES’te kalan dağıtım kapasitesi bir ayda 124 MW azaldı
- COP31 öncesinde Türkiye ve kömür: Söylem, iklim hedefi ve elektrik sistemi ne gösteriyor
- IEA: 2031’e dek 4.770 GW yenilenebilir artış, Türkiye’de güneş en büyük yenilenebilir kaynak olacak
Bain & Company nedir? 1973’te ABD’nin Boston kentinde kurulan Bain & Company, dünyanın önde gelen yönetim danışmanlığı şirketlerinden biri. Şirketin kendi açıklamasına göre 40 ülkede, 67 şehirde ofisi bulunuyor; bunlardan biri İstanbul’da. Bu yazıda ele alınan rapor da şirketin İstanbul ofisinden Onur Candar, Onur Kayahan ve Yiğit Kılınç imzasını taşıyor. Rapor, şirketin kendi analizi ve tahminlerine dayanıyor; resmî bir istatistik ya da kamu politikası belgesi değil.