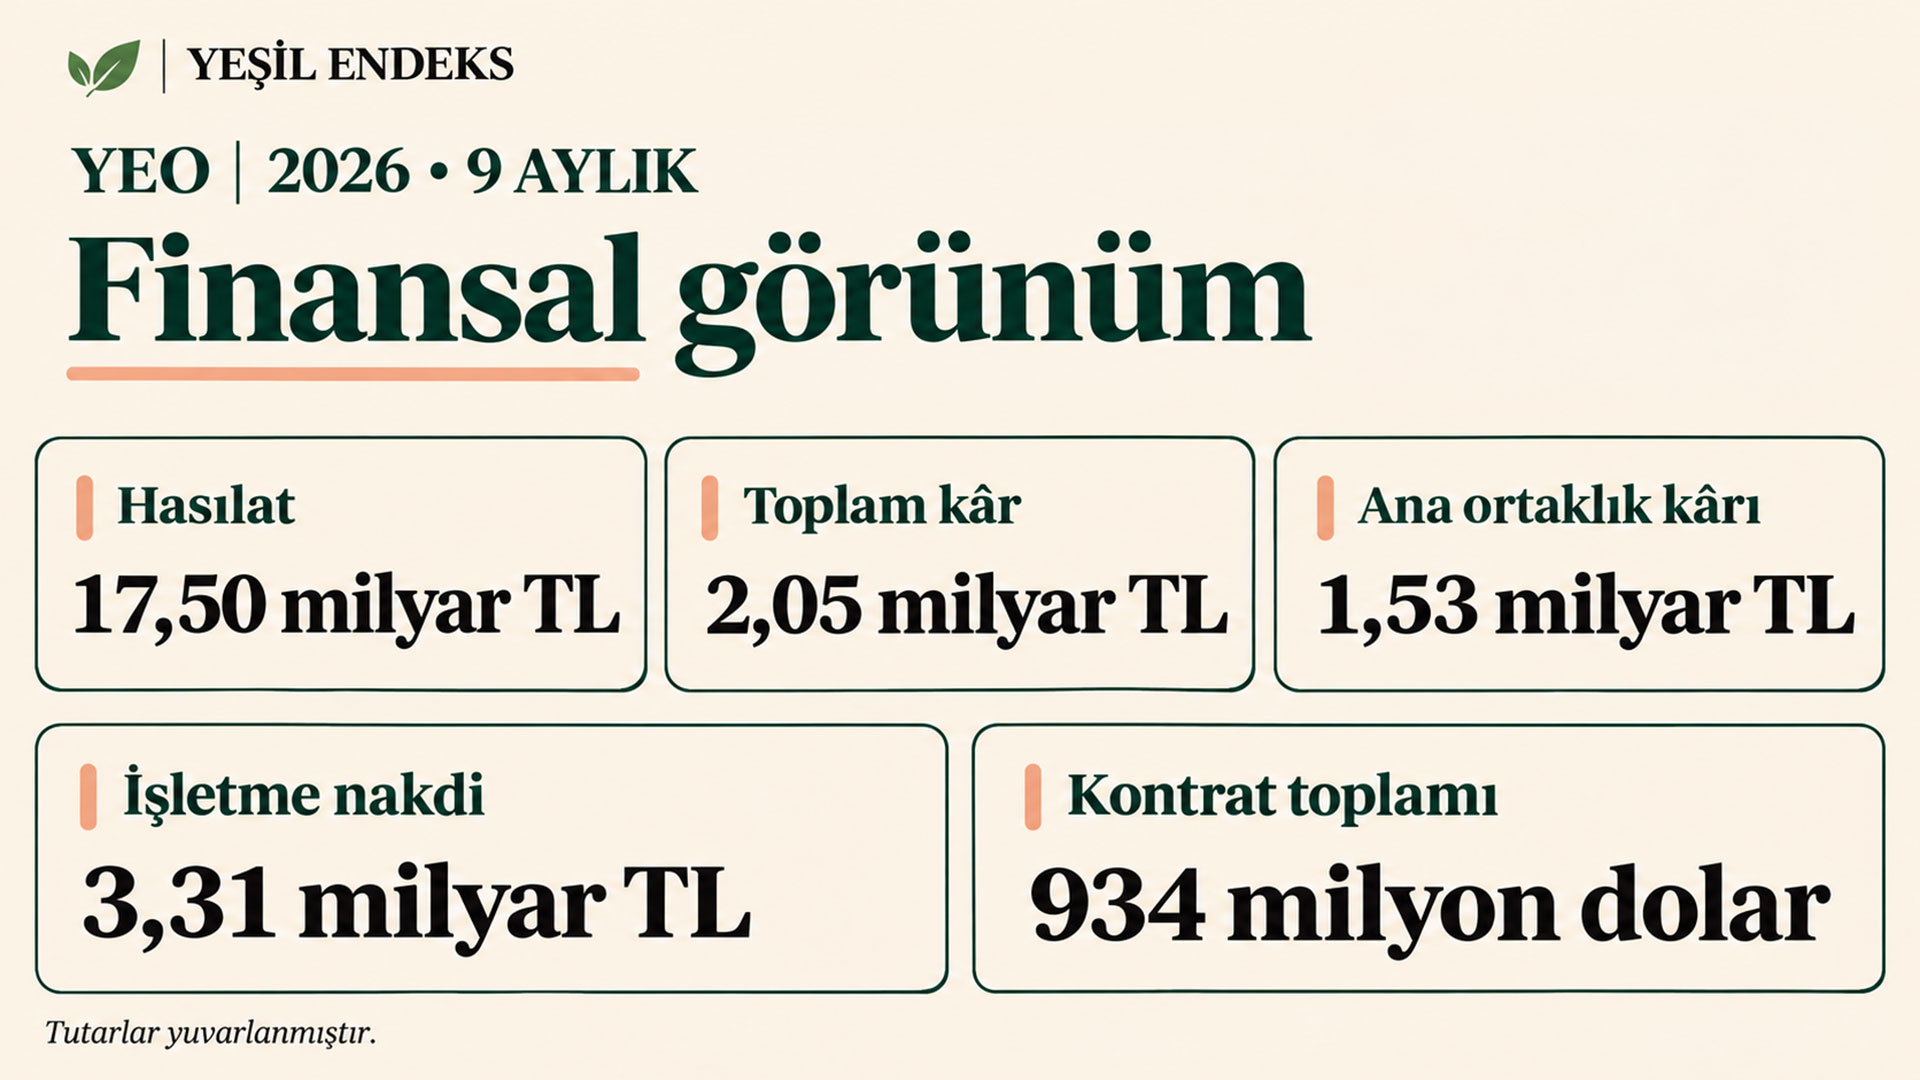
YEO Teknoloji’nin konsolide dönem kârı 2,05 milyar TL’ye yükselirken ana ortaklık payı 1,53 milyar TL oldu. Güçlenen faaliyet kârlılığına, yatırım harcamaları ve borçların yapısındaki değişim eşlik etti.
Hızlı bakış
- Hasılat yüzde 31,3, brüt kâr yüzde 71,6 arttı; FAVÖK marjı yüzde 25,4’e çıktı.
- 2,05 milyar TL toplam kârın 1,53 milyar TL’si ana ortaklık paylarına ait.
- İşletme nakdi 3,31 milyar TL’ye döndü; duran varlık alımları 3,84 milyar TL oldu.
- Finansal borç azalırken toplam yükümlülükler ve ticari borçlar arttı.
- Şirket, devam eden projelerinin toplam kontrat tutarını 934 milyon dolar olarak açıkladı.
YEO Teknoloji Enerji ve Endüstri’nin (BIST: YEOTK) 5 Kasım’da açıkladığı Ocak–Eylül 2026 sonuçları, satış büyümesinin faaliyet kârlılığına da yansıdığını gösteriyor. Konsolide dönem kârı yüzde 102,4 artarken, şirketin yeni projeleri hangi nakit ve finansman yapısıyla büyüttüğü bilanço değerlendirmesinde önemini koruyor.
Karşılaştırmalar, aksi belirtilmedikçe TMS 29 kapsamında 30 Eylül 2026 satın alma gücüne göre düzeltilmiş tutarlara dayanıyor. Dokuz aylık ara dönem finansal tabloları bağımsız denetimden geçmemiş durumda. Gelir ve nakit akışı kalemleri 2025’in aynı dönemiyle, bilanço kalemleri 2025 yıl sonuyla karşılaştırılıyor.
Hasılat artışını aşan kârlılık büyümesi
Hasılat 13,33 milyar TL’den 17,50 milyar TL’ye, brüt kâr 3,05 milyar TL’den 5,23 milyar TL’ye çıktı. Brüt kâr marjının yüzde 22,9’dan yüzde 29,9’a yükselmesi, maliyetlerin satışlara göre daha yavaş arttığını gösteriyor.
Faaliyet raporunda açıklanan FAVÖK yüzde 103,2 artışla 4,45 milyar TL’ye ulaştı. FAVÖK marjı yüzde 16,4’ten yüzde 25,4’e yükseldi. Esas faaliyet kârı ise yüzde 77,9 artarak 3,82 milyar TL oldu. Böylece dokuz aylık kâr büyümesine operasyonel göstergelerdeki iyileşme de eşlik etti.
| Gösterge | 2025/9 | 2026/9 | Değişim |
|---|---|---|---|
| Hasılat | 13.329,4 | 17.504,9 | %31,3 |
| Brüt kâr | 3.049,5 | 5.233,2 | %71,6 |
| Esas faaliyet kârı | 2.149,3 | 3.822,8 | %77,9 |
| FAVÖK, şirket açıklaması | 2.187,6 | 4.445,9 | %103,2 |
| Toplam dönem kârı | 1.013,7 | 2.051,5 | %102,4 |
| Ana ortaklık paylarına ait kâr | 934,3 | 1.533,6 | %64,1 |
| İşletme faaliyetlerinden nakit akışı | -846,9 | 3.309,7 | Pozitife döndü |
Kaynak: KAP finansal tabloları ve şirket faaliyet raporu. Tutarlar yuvarlanmıştır. Değişimler yuvarlanmamış rakamlardan hesaplanmıştır. FAVÖK, şirketin açıkladığı performans göstergesidir.
2,05 milyar TL kârın dağılımı neden önemli?
Konsolide toplam dönem kârının 517,9 milyon TL’si kontrol gücü olmayan paylara, 1,53 milyar TL’si ana ortaklık paylarına ait. Bu nedenle toplam kârdaki yüzde 102,4 artış ile ana ortaklık kârındaki yüzde 64,1 artış aynı gösterge olarak kullanılmamalı. Toplam dönem kârı üzerinden hesaplanan net kâr marjı yüzde 7,6’dan yüzde 11,7’ye yükseliyor.
Temmuz–Eylül dönemi tek başına incelendiğinde de farklı bir dağılım görülüyor: Hasılat 8,73 milyar TL, toplam kâr 1,18 milyar TL oldu. Toplam çeyreklik kâr yıllık yüzde 39,5 artarken, ana ortaklık paylarına ait kâr yüzde 21,7 azalarak 826,6 milyon TL’ye indi. Dokuz aylık büyüme ile son çeyreğin ortaklara düşen sonucu bu ayrımla okunmalı.
Finansman giderinin tamamı faiz değil
Finansman giderleri 1,66 milyar TL’den 2,90 milyar TL’ye yükseldi. 34 numaralı dipnota göre bunun 2,32 milyar TL’si kur farkı, 352,6 milyon TL’si faiz gideri. Finansman gelirleri de 2,12 milyar TL’ye çıktığı için net finansman giderindeki artış yüzde 2,2 ile sınırlı kaldı; net tutar 773,5 milyon TL oldu.
Vergi öncesi kâr 2,76 milyar TL. Toplam 707,6 milyon TL vergi giderinin 591,3 milyon TL’si ertelenmiş vergi giderinden oluşuyor. Ertelenmiş vergi gideri, aynı dönemde yapılmış nakit vergi ödemesiyle eş tutulmamalı.
İşletme nakdi güçlendi, yatırımların tamamını karşılamadı
İşletme faaliyetlerinden nakit akışı, önceki yılın aynı dönemindeki 846,9 milyon TL çıkıştan 3,31 milyar TL girişe döndü. Buna karşılık maddi ve maddi olmayan duran varlık alımlarından 3,84 milyar TL nakit çıkışı gerçekleşti. İşletme nakdi ile bu alımlar arasındaki fark yaklaşık 529,9 milyon TL. Bu iki kalemin farkı, tek başına kapsamlı bir serbest nakit akışı ölçüsü değil.
Nakit üretiminin bileşimi de izlenmeli. Nakit akış mutabakatında ticari borçlardaki değişim 7,03 milyar TL pozitif, ticari alacaklar ile müşteri sözleşmelerinden doğan varlıklardaki değişimler toplam 6,80 milyar TL negatif düzeltme oluşturuyor. Dolayısıyla nakitteki iyileşmeyi yalnızca müşterilerden daha hızlı tahsilat yapılmasına bağlamak yeterli değil; tedarikçi ödeme koşulları ve proje hakedişleri birlikte değerlendirilmeli.
Finansal borç azalırken ticari borçlar büyüdü
30 Eylül itibarıyla toplam varlıklar 37,46 milyar TL, özkaynaklar 7,37 milyar TL. Özkaynaklar yıl sonuna göre yüzde 34,1 artarken, kısa ve uzun vadeli yükümlülüklerin toplamı yüzde 9,3 artışla 30,09 milyar TL’ye ulaştı.
8 numaralı dipnottaki kiralamalar dahil finansal borç toplamı 8,83 milyar TL’den 7,71 milyar TL’ye geriledi. Ancak ticari borçlar 5,90 milyar TL’den 11,78 milyar TL’ye yükseldi. Finansal borçtaki azalış, toplam borç yükünün aynı ölçüde azaldığı anlamına gelmiyor.
10 numaralı dipnot, ekipman alımları için finansman ve leasing kuruluşlarının tedarikçilere yaptığı ödemelerden doğan yükümlülüklerin ticari borçlar altında izlendiğini açıklıyor. Bu tutarların kısa vadeli kısmı 109,3 milyon TL, uzun vadeli kısmı 4,31 milyar TL. İlgili kuruluşlara ödeme yükümlülüğü devam ettiğinden, borç değerlendirmesinde bu yaklaşık 4,42 milyar TL de ayrıca dikkate alınmalı.
934 milyon dolarlık kontrat portföyü nasıl okunmalı?
Şirketin dokuz aylık sonuç paylaşımına göre devam eden projelerin toplam kontrat tutarı 934 milyon dolar. Portföyün yüzde 89’unu yenilenebilir enerji santralleri, yüzde 11’ini sistem entegrasyonu projeleri oluşturuyor. İlk dokuz ayda imzalanan yeni EPC sözleşmeleri ise 210 milyon dolardan 508 milyon dolara yükseldi.
Kontrat tutarı, henüz muhasebeleştirilmemiş gelir ya da tahsil edilmiş nakit ile aynı şey değil. Açıklama, devam eden projelerin toplam sözleşme büyüklüğünü veriyor; bu rakam doğrudan kalan iş tutarı olarak kullanılmamalı. Gelire ve nakde dönüşüm için proje ilerlemesi, hakedişler ve ödeme takvimi belirleyici.
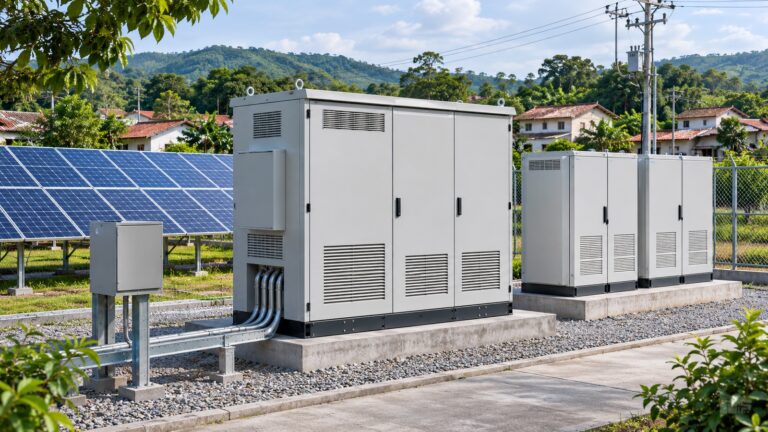
Faaliyet raporunda Azerbaycan’daki 250 MWh depolama sistemi için 58,6 milyon dolarlık EPC-F sözleşmesi ve Nahçıvan’daki 40 MWh proje için 9,54 milyon dolarlık sözleşme de yer alıyor. Bunlar yeni sözleşmeler; raporun ikinci çeyrekte devreye alındığını belirttiği toplam 500 MWh kapasiteli iki sistemden ayrı değerlendirilmeli.
Yeşil Endeks açısından izlenecek üç gösterge
YEO’nun sonuçları için ilk izleme alanı, büyüyen proje portföyünün tahsilata dönüşümü. İkincisi, yükselen faaliyet marjlarının yeni projelerde korunması. Üçüncüsü ise yatırım finansmanının banka kredileri, ticari borçlar ve tedarikçi finansmanı arasında nasıl dağıldığı.
Yenilenebilir enerji ve depolama sözleşmeleri enerji dönüşümüne yönelik iş hacmini gösteriyor. Bu sözleşmelerin büyümesini tamamlanan kapasite, nakit üretimi ve finansman vadesiyle birlikte izlemek, şirketin performansını tek bir kâr rakamından daha kapsamlı değerlendirmeyi sağlıyor.
Siz ne düşünüyorsunuz?
Enerji teknolojisi şirketlerinde büyümeyi değerlendirirken yeni sözleşmeleri, faaliyet marjlarını veya nakit akışını mı daha yakından izliyorsunuz?
Kaynaklar
- YEO Teknoloji, 1 Ocak–30 Eylül 2026 konsolide finansal tabloları ve dipnotları, 5 Kasım 2026.
- YEO Teknoloji, 1 Ocak–30 Eylül 2026 faaliyet raporu, 5 Kasım 2026.
- YEO’nun dokuz aylık finansal sonuç ve kontrat portföyü açıklaması.
Yatırım tavsiyesi değildir. Bu haber kamuya açık bildirimlere dayanan bilgilendirme amaçlı bir içeriktir; herhangi bir sermaye piyasası aracının alım ya da satımına yönelik öneri içermez.
İlgili haberler
- YEO Teknoloji 4,16 milyar TL hasılat açıkladı, depolama ve EPC yatırımlarını büyütüyor
- YEO’dan 250 MWh için 58,6 milyon dolarlık sözleşme ve fon payı açıklaması
- YEO’nun Azerbaycan’daki 250 MWh depolama projesinde kredi kullandırıldı