Transformatör darboğazı, enerji projelerinin takvimini etkilerken Türkiye’nin üreticileri için ihracat fırsatı, şebeke yatırımları için tedarik riski yaratıyor.
Hızlı bakış
- McKinsey, bazı transformatörlerde teslimat sürelerinin beş yıla kadar uzayabildiğini bildiriyor.
- Avrupa ve Kuzey Amerika’da birikmiş karşılanmamış güç transformatörü talebinin 2030’da yaklaşık 1.689 GVA’ya ulaşacağı öngörülüyor.
- Astor, BEST, Beta Enerji, Hitachi Energy Türkiye ve EKOS, farklı ürün grupları ve yatırımlarla Türkiye’nin transformatör üretim tabanında yer alıyor.
- YEO Teknoloji ve ORGE, trafo merkezi mühendisliği ve elektrik taahhüdü üzerinden tedarik zincirine katılıyor.
- Özel malzeme, nitelikli iş gücü, test ve müşteri kabul süreçleri yeni üretim kapasitesinin teslimata dönüşmesini etkiliyor.
- Türkiye’nin 2035 için 120 GW rüzgar ve güneş hedefi ile 28 milyar dolarlık iletim yatırım planı, ekipman tedarik takvimini önemli hale getiriyor.
McKinsey’nin 18 Eylül 2026’da yayımladığı analiz, transformatör tedarikinin enerji yatırımlarındaki stratejik ağırlığının arttığını ortaya koyuyor. Türkiye, Güney Kore ile birlikte Avrupa ve Kuzey Amerika’nın ihtiyacına ihracata yönelik kapasite artışlarıyla yanıt verebilecek ülkeler arasında anılıyor. Bu konum, küresel talebin sunduğu sanayi fırsatı ile Türkiye’nin kendi enerji dönüşümünün ekipman ihtiyacını birlikte gündeme getiriyor.
Transformatör tedariki enerji projelerinin takvimini nasıl etkiliyor?
Bir güneş santralinin panellerinin yerleştirilmesi, bir batarya tesisinin kurulması veya bir veri merkezinin inşaatının tamamlanması, elektriğin kullanılabilir hale gelmesi için yeterli olmayabiliyor. Projeyi şebekeye bağlayacak transformatörün teslimatı, yatırımın işletmeye alınacağı tarihi belirleyebiliyor.
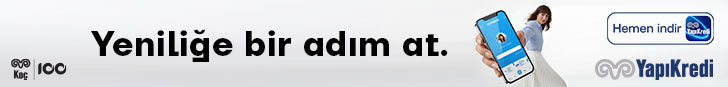
McKinsey’nin “The transformer supercycle: Why demand is outrunning supply” başlıklı analizine göre artan elektrik ihtiyacı, yenilenebilir enerji yatırımları ve mevcut ekipmanın yenilenmesi, transformatör talebini birlikte büyütüyor. Üretimin aynı hızda artırılamaması ise teslimat sürelerini ve yatırım planlarını etkiliyor.
Avrupa ve Kuzey Amerika’da karşılanmamış talep birikiyor
McKinsey’nin Avrupa ve Kuzey Amerika için kullandığı 2025 verilerinde güç transformatörü talebi 914 GVA, bölge içi arz ise 566 GVA düzeyinde. Aradaki 348 GVA fark, ithalat hesaba katılmadan talebin yaklaşık yüzde 38’ine karşılık geliyor.
Analiz, önceki yıllardan devreden karşılanmamış talebin de etkisiyle iki bölgede birikmiş açığın 2030’da yaklaşık 1.689 GVA’ya ulaşabileceğini öngörüyor. Bu değer, tek bir yıldaki tedarik açığını değil, yıllar içinde biriken karşılanmamış talebi ifade ediyor.
GVA, transformatörlerin görünür güç kapasitesini gösteriyor. Bu birimi elektrik üretimiyle veya GW cinsinden santral kurulu gücüyle doğrudan eşitlemek mümkün değil. McKinsey’nin 2030 değeri de gerçekleşmiş veri değil, bir projeksiyon.
Büyük güç transformatörlerinde teslimat süreleri yıllara uzanıyor
Uluslararası Enerji Ajansının (IEA) 2025 tarihli “Building the Future Transmission Grid” raporuna göre büyük güç transformatörlerinin temini dört yıla kadar uzayabiliyor. Araştırma, güç transformatörü fiyatlarının 2019’dan itibaren yaklaşık yüzde 75 arttığını belirtiyor.
McKinsey ise bazı teslimat sürelerinin beş yıla kadar çıkabildiğini aktarıyor. Bu süreler, bütün transformatörlerin ortalama teslim süresi olarak okunmamalı. Ürünün büyüklüğü, teknik özellikleri ve tedarik edildiği pazar, teslimat koşullarını değiştiriyor. IEA’nın bulguları genel tedarik baskısını desteklerken McKinsey’nin 2030 projeksiyonunun ayrıca doğrulandığı anlamına gelmiyor.
Transformatör ihtiyacını hangi gelişmeler artırıyor?
Talep artışının arkasında veri merkezleri ve elektrifikasyon kadar yaşlanan ekipmanın yenilenmesi de bulunuyor. McKinsey’ye göre Avrupa ve Kuzey Amerika’da yenileme ihtiyacı, transformatör talebinin yüzde 30’dan fazlasını oluşturuyor.
Rüzgar ve güneş üretiminin farklı noktalara yayılması, yeni şebeke bağlantıları gerektiriyor. Üretimin tüketim merkezlerinden uzakta kurulması da iletim ve gerilim dönüşümü ihtiyacını artırıyor. Depolama tesislerinin sisteme katılması, çift yönlü güç akışını destekleyen ekipman gereksinimini büyütüyor.
Bu nedenle transformatör ihtiyacı, yalnızca yeni santral yatırımlarının hızına bağlı değil. Mevcut şebekenin yenilenmesi, elektrik tüketiminin artması ve üretim yapısının değişmesi de uzun vadeli talebi destekliyor.
Yeni transformatör fabrikaları neden hemen teslimata dönüşmüyor?
Transformatör üretimini artırmak, yeni bir üretim alanı kurmanın ötesinde hazırlık gerektiriyor. McKinsey; çekirdeklerde kullanılan tane yönlendirilmiş elektrik çeliğini, uzman iş gücünü ve uzun test süreçlerini temel kısıtlar arasında sıralıyor. Özellikle büyük güç transformatörlerinde müşterinin teknik yeterlilik ve kabul koşulları, yeni kapasitenin pazara erişimini etkiliyor.
Bir yatırımın açıklanması, fabrikanın açılması ve müşteriye kabul edilmiş ürün teslim edilmesi ayrı aşamalar. Üretim hattının tasarım kapasitesi, aynı miktarın o yıl üretildiği veya yeni siparişlere açık olduğu anlamına gelmiyor.
Dağıtım ve güç transformatörleri aynı ihtiyacı karşılamıyor
Türkiye’nin konumunu değerlendirirken ürün ayrımı da belirleyici. Dağıtım transformatörleri, yüksek gerilimli büyük güç transformatörleri, ölçü transformatörleri ve anahtarlama ekipmanları farklı işlevler üstleniyor. Bir alandaki kapasite artışı, başka bir ürün grubundaki açığı otomatik olarak kapatmıyor.
Bu ayrım, açıklanan yatırımların büyüklüğünü karşılaştırırken de önem taşıyor. Fabrika alanı veya yatırım tutarı kadar üretilecek ekipmanın güç ve gerilim sınıfı, test olanakları ve müşteri kabul süreçleri de dikkate alınmalı.
Türkiye’nin transformatör üretiminde hangi şirketler yer alıyor?
McKinsey, örnek üreticiler listesinde Türkiye’den Astor ve BEST’e yer veriyor. Listenin kapsamlı olmadığını özellikle belirten analizdeki bu seçim, Türkiye’nin üretim tabanının iki şirketten oluştuğu anlamına gelmiyor. Beta Enerji, Hitachi Energy’nin Türkiye operasyonları ve EKOS’un dağıtım transformatörü yatırımı da tablonun parçaları arasında bulunuyor.
Beta Enerji doğrudan transformatör üretimiyle yer alıyor
Beta Enerji (IST: BETAE), Adana’daki üretimiyle doğrudan transformatör imalatı tarafında bulunuyor. Şirketin ürün ve faaliyet açıklamalarında güç transformatörleri, yağlı ve kuru tip dağıtım transformatörleri, özel sargılı ürünler, anahtarlama ekipmanları ve beton köşkler yer alıyor.
Beta’nın bu dosyadaki yeri, transformatör imalatı ile bağlantılı ekipmanı birlikte sunabilen üretim yapısı üzerinden oluşuyor. Bununla birlikte ürün portföyünün genişliği, bütün ürün gruplarında aynı üretim ölçeğine veya teslimat süresine sahip olunduğu anlamına gelmiyor.
Astor kapasite yatırımlarını uzun vadeli siparişlerle birlikte planlıyor
Astor Enerji (IST: ASTOR), KAP üzerinden yayımladığı 2026 ilk çeyrek faaliyet raporunda yaklaşık 150 milyon dolarlık Faz 3 ve Faz 4 yatırım programını aktarıyor. Raporda güç transformatörü üretim kapasitesinin yıllık 32.000 MVA’dan 102.000 MVA’ya çıkarılması hedefleniyor.
Bu sayı gerçekleşmiş üretimi değil, yatırımın kapasite hedefini ifade ediyor. Şirketin aynı raporda ABD’deki müşterilerden aldığı ve teslimatını birden fazla yıla yaydığı siparişleri açıklaması da üretim planlamasının uzun vadeli niteliğini gösteriyor.
Hitachi Energy’nin Dilovası yatırımlarında açılış aşamasına geçildi
Hitachi Energy, 4 Haziran 2026’da Dilovası güç transformatörü fabrikası ve servis merkezinin açıldığını duyurdu. Böylece Yeşil Haber’in daha önce yatırım aşamasında ele aldığı projede açılış aşamasına geçilmiş oldu.
Şirket ayrıca 13 Nisan 2026’da Dilovası’ndaki ayrı transformatör bileşen fabrikasının açılışını duyurdu. Bu tesis, transformatörlerde kullanılan kritik parçaları üretiyor. İki gelişme, Türkiye’nin hem nihai ürün hem de bileşen tedarikindeki rolünü görünür kılıyor. Fabrika açılışları, tesislerin tam kapasiteye ulaştığı anlamına gelmiyor.
EKOS dağıtım transformatörü yatırımıyla üretim kapsamını genişletiyor
EKOS Teknoloji ve Elektrik (IST: EKOS), 2025 faaliyet raporunda transformatör fabrikası yatırımını tamamladığını bildiriyor. Dağıtım transformatörü yatırımı; şirketin orta gerilim anahtarlama ürünleri, mobil transformatör merkezleri, koruma-kumanda ve otomasyon faaliyetlerini tamamlıyor.
EKOS’un bu alandaki konumu değerlendirilirken dağıtım transformatörü kapasitesi ile büyük güç transformatörü kapasitesinin ayrı tutulması gerekiyor. Yatırımın tamamlandığına ilişkin şirket açıklaması da tek başına yıllık üretim gerçekleşmesini veya kapasite kullanım oranını göstermiyor.
YEO Teknoloji ve ORGE transformatör tedarik zincirinin neresinde?
Türkiye’nin enerji ekipmanı ekosistemi, üreticilerin yanında bu ürünleri projelendiren, tedarik eden ve sahada bir araya getiren şirketleri de kapsıyor. YEO Teknoloji ve ORGE’nin dosyadaki rolleri, mühendislik ve elektrik taahhüdü üzerinden şekilleniyor.
YEO Teknoloji trafo merkezi mühendisliği ve kurulumunda yer alıyor
YEO Teknoloji (IST: YEOTK), enerji iletimi faaliyetleri kapsamında yüksek gerilim trafo merkezleri ve iletim hatları için mühendislik, tedarik ve yapım çözümleri sunuyor. Elektrifikasyon, otomasyon ve haberleşme sistemlerinin entegrasyonu, ekipmanın çalışır bir tesise dönüşmesini sağlıyor.
ORGE elektrik altyapısının saha uygulamasında rol üstleniyor
ORGE Enerji Elektrik Taahhüt (IST: ORGE), orta gerilim elektrik taahhüdü hizmetlerinde transformatör ve orta gerilim hücrelerini de kapsayan uygulamalar gerçekleştiriyor. Şirketin bu dosyadaki bağlantısı, elektrik altyapısının kurulması ve projelerin teslim edilmesi üzerinden oluşuyor.
Yeşil Haber’in değerlendirmesine göre aynı tedarik sıkışması, şirketlere farklı kanallardan yansıyabilir. Üretici açısından artan talep yeni sipariş olanağı yaratırken, tedarik ve yapım sorumluluğunu taşıyan şirket açısından ekipman maliyeti, teslim süresi ve sözleşme koşulları önem kazanır. Buradan herhangi bir şirket için otomatik olarak karlılık veya zarar sonucu çıkarmak mümkün değil.
Türkiye’nin şebeke hedefleri ekipman takvimiyle birlikte okunmalı
Türkiye’nin 2035 için açıkladığı 120 GW rüzgar ve güneş hedefi ile iletim altyapısına yönelik yaklaşık 28 milyar dolarlık yatırım planı, güçlü bir iç talep çerçevesi oluşturuyor. Enerji ve Tabii Kaynaklar Bakanlığının açıklamalarında üretim yatırımları ile şebeke ihtiyacı birlikte ele alınıyor.
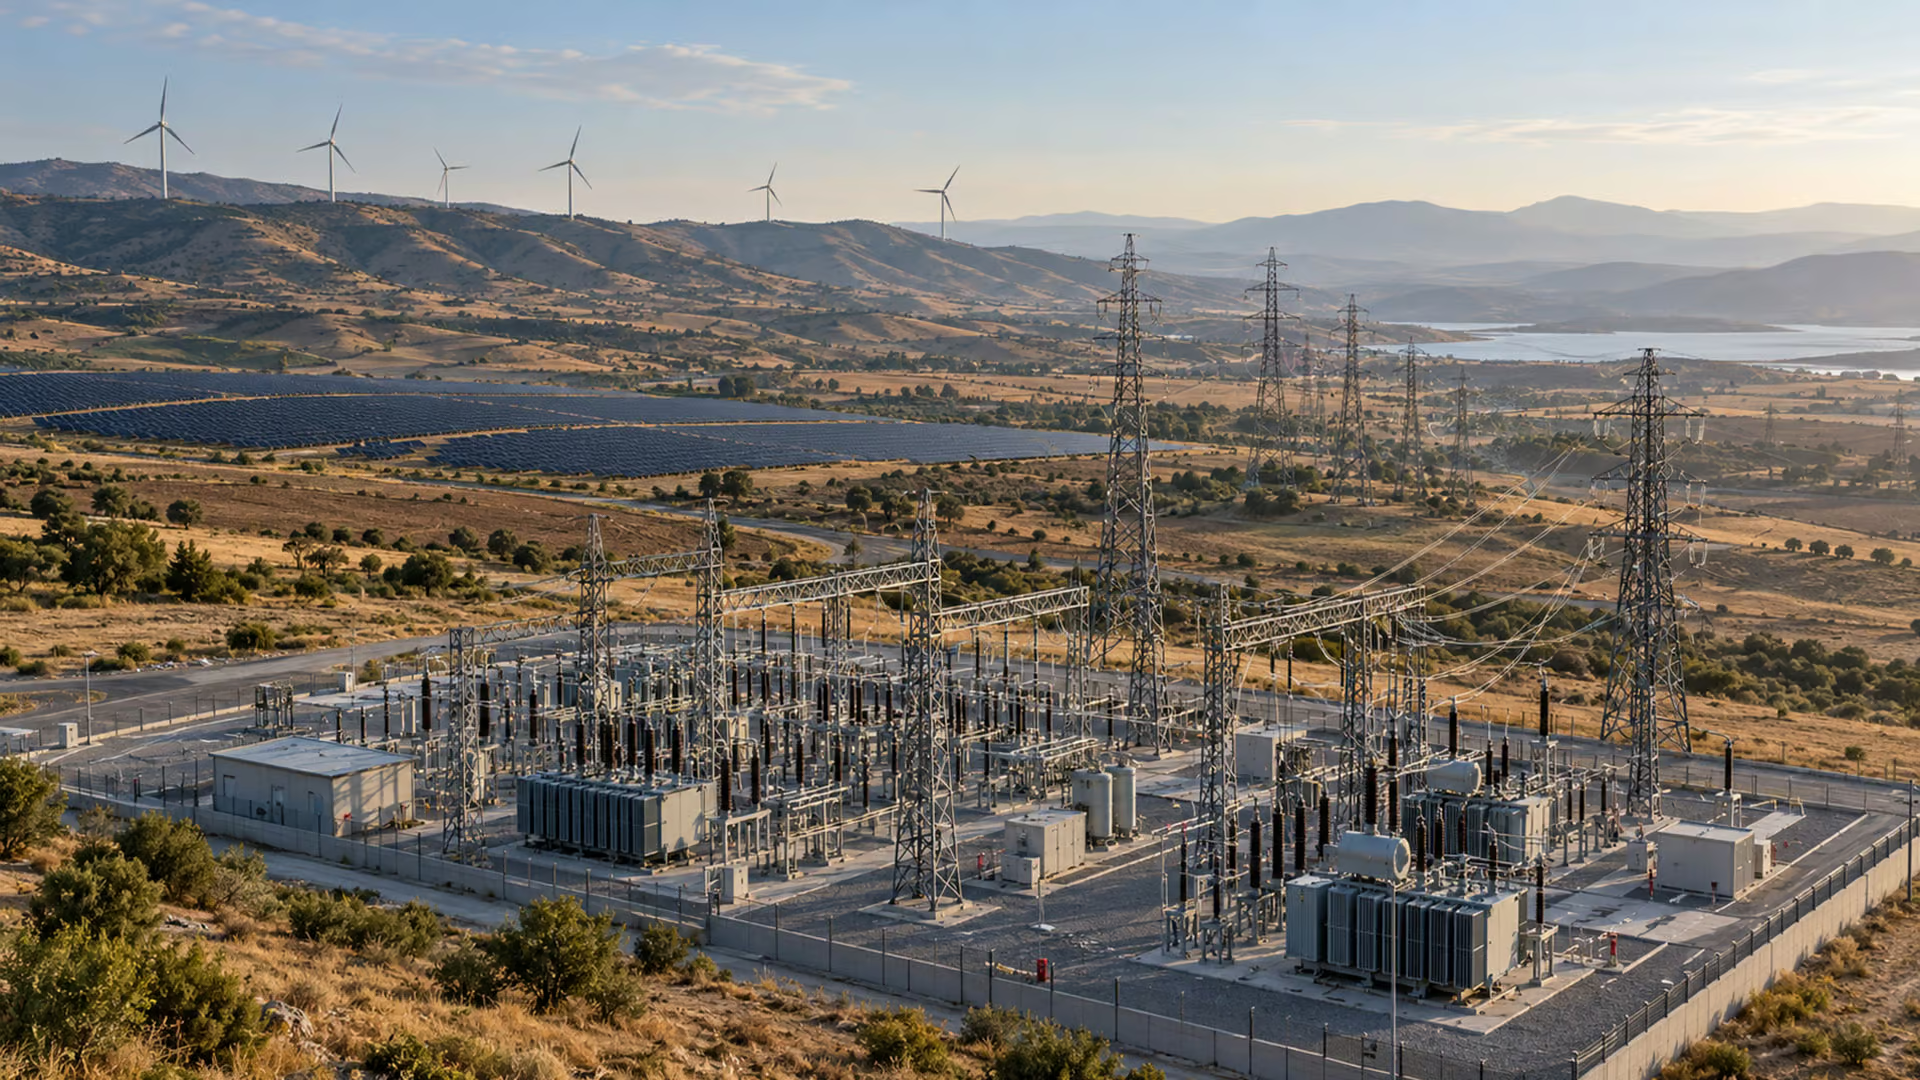
İletim yatırım tutarının tamamı transformatör harcaması olmadığı gibi, hedeflenen yenilenebilir kapasite de doğrudan aynı miktarda transformatör ihtiyacına çevrilemiyor. Gereksinimin, şebeke tasarımı ve bağlantı noktaları üzerinden ürün ve gerilim sınıflarına ayrılması gerekiyor.
İhracat fırsatı ile iç pazarın ihtiyacı birlikte izlenmeli
Bu çerçevede izlenecek göstergeler; gerilim ve ürün sınıfına göre teslim süreleri, yeni tesislerin kabul edilmiş üretimi, test kapasitesi ve iç pazar projelerinin tedarik takvimleri. İhracat artışının Türkiye’de ekipman açığı yarattığını söylemek için ayrıca veri gerekiyor. Mevcut bulguların ortaya koyduğu ihtiyaç, ihracat büyümesi ile yurt içi yatırım programının birlikte planlanması.
Yeşil Haber’in daha önce ele aldığı, IEA’nın mevcut şebekelerde dünya genelinde 330 GW’a kadar ek bağlantı potansiyeline ilişkin çalışması da bu tartışmayı tamamlıyor. Mevcut altyapının daha etkin kullanılması, yeni yatırım ihtiyacı sürerken bağlantı kapasitesini artırmanın bir başka yolu.
Türkiye’nin bu dönemdeki sanayi başarısı, üretim kapasitesinin büyümesinin yanında doğru ekipmanın gereken tarihte teslim edilmesiyle ölçülecek. Fabrika, bileşen, mühendislik ve saha uygulamasının uyumu; ihracat fırsatının ve enerji dönüşümü hedeflerinin birlikte gerçekleşmesi açısından belirleyici olacak.
Okura soru
Türkiye, transformatör ihracatını büyütürken kendi şebeke yatırımlarının ekipman ihtiyacını zamanında karşılamak için hangi adımlara öncelik vermeli? Görüşlerinizi yorumlarda paylaşın.
İlgili haberler
- ASTOR’dan ABD’ye 33,8 milyon dolarlık güç transformatörü sözleşmesi
- Hitachi Energy’nin Türkiye’deki transformatör operasyonlarına 70 milyon dolarlık yatırım planı
- Hitachi ve E.ON’un 700 milyon dolarlık transformatör anlaşması: Türkiye perspektifi
- Astor Enerji, TEİAŞ ile 948 milyon TL’lik transformatör ve şönt reaktör sözleşmeleri imzaladı
- EKOS Elektrik, TEİAŞ’a 4 yeni mobil trafo merkezi üretecek
- IEA: Şebekede 330 GW potansiyel ve Türkiye’nin yatırım planı
 © 2026 Yeşil Haber
