Kalyon PV, dokuz ayda 600 MW satış ve 6,56 milyar TL hasılata ulaşırken net kârı ertelenmiş vergi geliri destekledi, TL bazında net banka borcu yatay kaldı.
Hızlı bakış
- Dokuz aylık hasılat yıllık yüzde 7,6 artışla 6,56 milyar TL’ye çıktı.
- FAVÖK 1,45 milyar TL’ye yükselirken esas faaliyet sonucu zarar oldu.
- Vergi öncesi zarara karşılık ertelenmiş vergi geliri kaydedildi ve net kâr 23,4 milyon TL oldu.
- Sermaye artırımından sağlanan kaynağın 2,86 milyar TL’si banka kredilerinin kapatılmasında kullanıldı.
- İlişkili taraflara satışlar toplam hasılatın yaklaşık yüzde 66,7’sini oluşturdu.
Kalyon Güneş Teknolojileri Üretim AŞ’nin (BIST: KLYPV) 30 Ekim’de yayımladığı dokuz aylık sonuçlar, üçüncü çeyrekte satışların hızlandığını gösterirken faaliyet sonucu, vergi etkisi ve finansman yapısının birlikte değerlendirilmesini gerektiriyor. Şirketin açıkladığı FAVÖK artarken finansal tablolardaki esas faaliyet sonucu zarar oldu.
Üçüncü çeyrekte satışlar hızlandı, brüt marj toparlandı
Şirketin hasılatı yılın ilk dokuz ayında 6,56 milyar TL’ye ulaşarak geçen yılın aynı dönemine göre yüzde 7,6 arttı. Buna karşılık brüt kâr yüzde 12,4 gerileyerek 1,10 milyar TL oldu. Dokuz aylık brüt marj yüzde 20,5’ten yüzde 16,7’ye indi.
Üçüncü çeyrek ayrı incelendiğinde toparlanma görülüyor. Çeyreklik hasılat geçen yılın aynı dönemindeki 1,93 milyar TL’den 3,38 milyar TL’ye, brüt kâr ise 391,5 milyon TL’den 703 milyon TL’ye yükseldi. Üçüncü çeyreğin brüt marjı yaklaşık yüzde 20,8 olarak hesaplanıyor.
Yatırımcı sunumunda ilk dokuz aylık satış hacmi 600 MW, dolar bazlı hasılat ise 144 milyon dolar olarak veriliyor. Şirketin sunumuna göre çeyreklik hasılat ilk çeyrekte 24,5 milyon, ikinci çeyrekte 47,5 milyon ve üçüncü çeyrekte 72 milyon dolar oldu. Son çeyrekte bir önceki çeyreğe göre yaklaşık yüzde 52 artış var.
Dokuz aylık marjlar ilk yarıya göre iyileşse de geçen yılın aynı dönemindeki seviyelerine bütünüyle dönmüş değil. Şirketin fonksiyonel para birimi ABD doları, finansal tablolarının sunum para birimi ise TL. Raporda TMS 29 uygulanmadığı belirtiliyor; TL bazlı değişimler doğrudan reel büyüme olarak yorumlanmamalı.
FAVÖK artarken faaliyet sonucu neden zarar oldu?
Faaliyet raporunda FAVÖK 1,35 milyar TL’den 1,45 milyar TL’ye yükseliyor. Dokuz aylık FAVÖK marjı her iki dönemde de yüzde 22,1. Yatırımcı sunumundaki yüzde 18,1’den yüzde 22,1’e iyileşme ise yıllık karşılaştırmayı değil, ilk yarıdan dokuz aylık döneme geçişi anlatıyor.
Şirketin açıkladığı FAVÖK hesabı diğer faaliyet gelir ve giderlerini kapsamıyor. Dolayısıyla pozitif FAVÖK, finansal tablolardaki esas faaliyet sonucunun da pozitif olduğu anlamına gelmiyor.
Dokuz aylık diğer faaliyet giderleri arasında 971,1 milyon TL sözleşme cayma bedeli, 745,8 milyon TL değer düşüklüğü ve 472,3 milyon TL hurda satış gideri bulunuyor. Şirket cayma bedelini uzun vadeli polisilikon alım sözleşmesinin sonlandırılmasıyla açıklıyor. Bu kalemlerin etkisiyle esas faaliyet zararı 1,38 milyar TL oldu.
Net kârda ertelenmiş vergi etkisi
Dokuz ayda vergi öncesi zarar 2,53 milyar TL’ye ulaştı. Kaydedilen 2,55 milyar TL ertelenmiş vergi geliri sonrasında dönem 23,4 milyon TL net kârla kapandı. Net kâr, geçen yılın aynı dönemindeki 419,9 milyon TL’nin yaklaşık yüzde 94 altında.
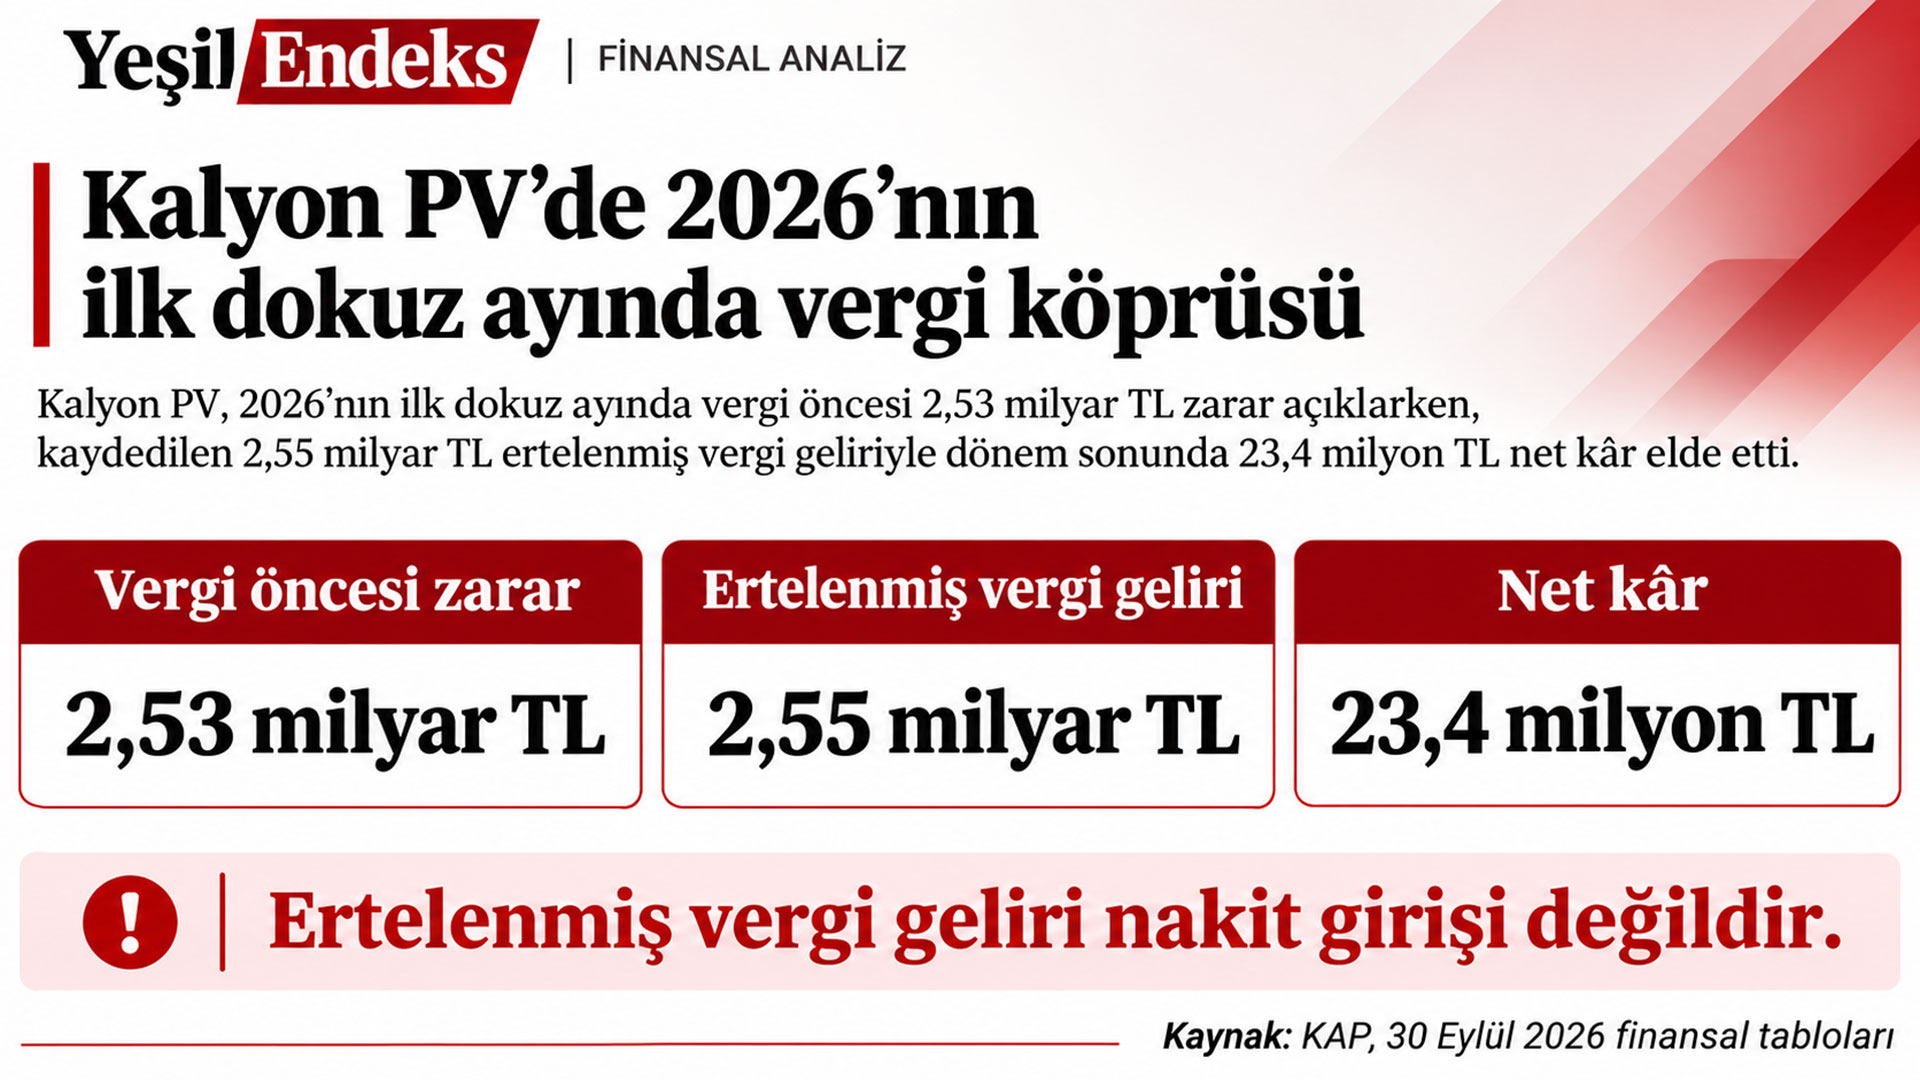
Ertelenmiş vergi geliri, aynı dönemde şirket kasasına giren nakit anlamına gelmiyor. Finansal rapor, yatırım teşvik belgesi kapsamındaki vergi varlığının kullanılabilirliğini gelecekte beklenen vergiye tabi kazançlara ve üretim, satış, kapasite kullanımı ile kârlılık varsayımlarına dayandırıyor.
Üçüncü çeyrek tek başına incelendiğinde 126,1 milyon TL vergi öncesi kâra karşılık 203,9 milyon TL ertelenmiş vergi gideri oluştu; çeyrek 77,9 milyon TL net zararla tamamlandı.
Faaliyetlerden nakit girişi yatırımları karşılamaya yetmedi
İşletme faaliyetlerinden nakit akışı ilk dokuz ayda 3,39 milyar TL pozitif gerçekleşti. Buna karşılık yatırım faaliyetlerinde yaklaşık 4,42 milyar TL nakit çıkışı oluştu. Finansman faaliyetlerindeki çıkışın da etkisiyle nakit ve nakit benzerleri 2,05 milyar TL’den 489,6 milyon TL’ye geriledi.
Faaliyet nakdindeki girişte işletme sermayesi hareketleri de etkili. Bu nedenle tek dönemlik girişin tamamını sürekli tekrarlanabilecek operasyonel performans olarak kabul etmemek gerekiyor.
Ortak desteği banka borcunu azalttı, net banka borcu yatay kaldı
Tahsisli sermaye artırımı kapsamında sağlanan 3,42 milyar TL’nin 2,86 milyar TL’si banka kredilerinin kapatılmasında, 556,7 milyon TL’si işletme sermayesinde kullanıldı. Banka kredileri yıl başındaki 16,12 milyar TL’den 14,56 milyar TL’ye geriledi. Ancak nakitteki azalış nedeniyle net banka borcu TL bazında yaklaşık 14,07 milyar TL’de kaldı.
Yatırımcı sunumunda dolar bazlı net finansal borç 329 milyon dolardan 287 milyon dolara düşüyor. Sunumdaki net borç/FAVÖK oranı 5,4 kat; hesabın paydası dokuz aylık değil, son 12 aylık FAVÖK. Farklı para birimleriyle sunulan borç değişimleri aynı oranmış gibi kullanılmamalı.
İlişkili taraf satışları ve finansman
İlişkili taraflara mal satışları 4,38 milyar TL ile toplam hasılatın yaklaşık yüzde 66,7’sini oluşturdu. Bunun 4,35 milyar TL’si Kalyon YEKA GES 5’e yapılan satışlardan geldi. Bu yoğunlaşma, satışların devamlılığı değerlendirilirken grup projelerinin ilerlemesini önemli hale getiriyor.
Finansman tarafında Kalyon Yatırım Holding’e 2,53 milyar TL borç bulunuyor. Dipnotlarda finansman amaçlı olduğu ve faiz hesaplandığı belirtilen tutar “diğer borçlar” içinde gösteriliyor. Bu kalem, kredilerden nakdin çıkarılmasıyla hesaplanan net banka borcuna dahil değil. Dolayısıyla açıklanan net banka borcu, finansman amaçlı yükümlülüklerin tamamını tek başına göstermiyor.
Yatırımların satışa ve nakde dönüşmesi izlenecek
Kalyon PV, TOPCONPlus yatırımının üretim verimi, fire oranları ve kapasite kullanımına katkısının 2026’nın son çeyreği ile 2027’de belirginleşmesini bekliyor. Sunumda 2027 için idame yatırımları dışında yeni yatırım harcaması öngörülmediği belirtiliyor. Bunlar gerçekleşmiş sonuçlar değil, şirket beklentileri.
Faaliyet raporuna göre 157 MWp öz tüketim güneş santralinde panel montajı sürüyor ve yıl sonu hedefleniyor. Projenin sağlayacağı tasarruflar henüz gerçekleşmiş sonuç olarak sunulamıyor.
Yeşil Endeks açısından grup dışı satışların gelişimi, yatırım ödemeleri, finansman maliyeti ve ertelenmiş vergi varlığını destekleyen kârlılık beklentileri birlikte izlenmeli. Açıklanan 600 MW satış hacmi, aynı miktarda santralin devreye alındığını veya belirli bir emisyon azaltımı gerçekleştiğini tek başına göstermiyor.
Siz ne düşünüyorsunuz?
Güneş teknolojisi üreticilerinde yatırım döneminin başarısını değerlendirirken satış büyümesi, kârlılık ve nakit üretiminden hangisini daha yakından izliyorsunuz?
Kaynaklar
Kalyon Güneş Teknolojileri, 30 Eylül 2026 finansal tabloları ve dipnotları, 30 Ekim 2026
Kalyon Güneş Teknolojileri, 1 Ocak–30 Eylül 2026 faaliyet raporu, 30 Ekim 2026
Kalyon PV, 30 Eylül 2026 yatırımcı sunumu, s. 23–26.
Yatırım tavsiyesi değildir. Bu haber, şirketin açıklamalarına dayanan bilgilendirme amaçlı bir içeriktir; herhangi bir sermaye piyasası aracının alımına veya satımına yönelik öneri içermez.
İlgili haberler
- Kalyon PV’de 2,1 GW dönemi: Murathan Kalyoncu başkan, Görkem Suner genel müdür
- Kalyon PV’den 92,4 milyon TL’lik panel sözleşmesi; sermaye artırımı tescil edildi
- Kalyon PV’nin geliri 8,1 milyar TL’ye çıktı, FAVÖK %184 arttı
- Kalyon PV’den dünyada ilk: Çin dışında TOPCon Plus hücre üretimi Türkiye’de başlayacak