TBMM’ye sunulan enerji kanunu teklifi, AYM’nin 10 Aralık eşiği öncesinde YEKA, lisanssız üretim ve kapasite artışları için yeni kurallar öneriyor.
Hızlı bakış
- AYM’nin ilgili iptal hükümleri 10 Aralık 2026’da yürürlüğe girecek.
- YEKA yarışmalarında kullanılabilecek yöntemlerin kanunda sayılması öneriliyor.
- On yılını dolduran tesislerin lisansa geçişi için 750 kW eşiği ve bedelde yüzde 30 tavanı öngörülüyor.
- Lisanslı RES ve GES kapasite artışlarında yüzde 50 tavanı ve TEİAŞ’a peşin ödeme öneriliyor.
- Elektrik üreticilerinin yüzde 12,5 indirimli kurumlar vergisi kapsamından çıkarılması öneriliyor.
- Teklif komisyonda; bekleyen enerji başvuruları için özel bir geçiş hükmü bulunmuyor.
TBMM’ye 12 Kasım 2026’da sunulan 2/4042 esas numaralı kanun teklifi, yenilenebilir enerji yarışmalarının hukuki çerçevesini, on yılını tamamlayan lisanssız tesislerin lisanslı üretime geçişini ve rüzgar ile güneş santrallerinin elektriksel kapasite artışlarında alınacak bedelleri düzenlemeyi amaçlıyor. Elektrik üretim şirketlerini ilgilendiren bir kurumlar vergisi değişikliği de içeren teklif, 13 Kasım itibarıyla komisyonda bulunuyor. İlk imza sahipleri Adana Milletvekili Sunay Karamık ve Karabük Milletvekili Cem Şahin olan teklifin esas komisyonu, Sanayi, Ticaret, Enerji, Tabii Kaynaklar, Bilgi ve Teknoloji Komisyonu.
AYM’nin 10 Aralık 2026 eşiği neden belirleyici?
Anayasa Mahkemesinin E.2024/133, K.2025/233 sayılı kararı, YEKA yarışmalarında temel çerçevenin kanunda gösterilmeden şartnameye bırakılmasını ve lisanssızdan lisanslı üretime geçişte bedelin temel ölçütlerinin kanunla belirlenmemesini Anayasa’ya aykırı bulmuştu. 26 Kasım 2025 tarihli karar, 10 Mart 2026’da Resmî Gazete’de yayımlandı. Bu hükümler için öngörülen dokuz aylık erteleme, iptalin yürürlüğe gireceği tarihi 10 Aralık 2026 olarak belirliyor.
Yeşil Haber’in 1 Nisan’da yayımladığı AYM kararı sonrası YEKA ve lisanssız üretimde 10 Aralık 2026 eşiği başlıklı dosyada izlediği yasama ihtiyacı, yeni teklifle somut bir metne dönüştü. Teklifin 7 ve 8. madde gerekçeleri, düzenlemeleri açıkça bu AYM kararına bağlıyor. Dolayısıyla dosyanın önemi, yeni yatırım koşulları kadar iptal edilen hükümlerin yerine hangi sınırların konulacağında yatıyor.
Mahkemenin kararı, YEKA modelinin bütünüyle kaldırılması anlamına gelmiyor. Yarışma sonucunda oluşan fiyat veya bedelin YEKDEM kapsamında değerlendirilmesini düzenleyen hüküm ile lisanssız üretime devam eden tesislerde fiyat belirlemeye ilişkin hüküm iptal edilmedi. Yeni metnin AYM’nin işaret ettiği belirlilik sorunlarını ne ölçüde karşılayacağı ise kanunlaşma sürecinde değerlendirilecek.
YEKA yarışmalarında hangi yöntemler kanuna yazılacak?
Teklifin tam metnindeki 7. madde, 5346 sayılı Kanun’un 4. maddesinde değişiklik öngörüyor. Mevcut metindeki, yarışma usul ve esaslarının Bakanlık tarafından ilgili şartnamede belirleneceğini söyleyen cümlenin yerine, yenilenebilir enerji kaynak alanları ve bağlantı kapasitelerinin yarışmayla tahsis edileceği yazılıyor.
İzleyen cümlede kapalı teklif, açık eksiltme ve açık artırma yöntemleri sayılıyor. Hangi yöntemin veya yöntemlerin kullanılacağı; alanın teknik ve idari özellikleri ile bağlantı kapasitesi dikkate alınarak şartnamede belirtilecek. Yarışmanın kapsamı, teknik ve idari şartları ile diğer bilgiler de şartnamede yer alacak.
Bu yapı, bütün yarışmalar için tek bir yöntem veya tek bir fiyat belirlemiyor. Yöntem seçeneklerini kanunda tanımlarken yarışmaya özgü ayrıntıları şartnamede bırakıyor. Bu nedenle değişikliği, açık artırmanın ilk kez getirildiği ya da bütün YEKA’ların aynı koşullarla yapılacağı şeklinde okumamak gerekiyor.
Nitekim YEKA GES-2026 şartnamesinde fiyat rekabetinin belirli koşullarda MW başına katkı payı açık artırmasına dönüşmesi zaten düzenlenmişti. Yeşil Haber’in 785 MWe için yapılan 11 güneş yarışmasının sonuçlarını ele aldığı haberde, 11 yarışmanın tamamının 3,25 avro sent/kWh taban fiyatında sonuçlandığı, rekabetin katkı payı aşamasında oluştuğu aktarılmıştı. KDV hariç MW başına katkı payı Ankara-2’de 12 bin avro, Malatya-1’de 91 bin avro oldu. Böylece aynı alım fiyatına rağmen katkı yükümlülükleri sahalar arasında farklılaştı. Yeni teklif, bu yatırım ortamının kanuni çerçevesini ilgilendiriyor; tamamlanmış yarışmaların sonuçlarını yeniden ilan etmiyor.
Lisanslı üretime geçişte 750 kW eşiği ne anlama geliyor?
Teklifin 8. maddesi, 5346 sayılı Kanun’un 6. maddesindeki geçiş koşullarını yeniden düzenliyor. On yıllık süresini tamamlamış lisanssız tesislerden elektriksel kurulu gücü en az 750 kW olanlar, tesis sahibinin talebi ve öngörülen mali koşulların yerine getirilmesiyle lisanslı üretime geçebilecek. Burada hem on yıllık sürenin tamamlanması hem de güç eşiği birlikte aranıyor.
750 kW, bütün lisanssız santraller için getirilen yeni bir üretim sınırı değil; bu maddede tarif edilen lisanslı üretime geçiş yolunun alt eşiği. Metin, bu büyüklüğün altındaki tesislerin kapatılmasını veya elektrik üretiminin durdurulmasını öngörmüyor. Eşiği aşan tesisler açısından da otomatik ya da zorunlu bir geçiş söz konusu değil; tesis sahibinin talebi gerekiyor.
8. maddenin gerekçesinde, daha küçük tesislerin lisanssız üretime devam etmesiyle lisanslama işlemlerindeki yükün ve serbest elektrik piyasasındaki günlük ve mevsimsel değişimlerden doğabilecek dengesizlik risklerinin azaltılmasının amaçlandığı belirtiliyor. Bu, teklif sahiplerinin eşik için açıkladığı gerekçe; uygulamanın sonuçlarına ilişkin gerçekleşmiş bir veri değil.
Lisans alma bedelinde yüzde 30 nasıl hesaplanacak?
MW başına uygulanacak lisans alma bedelinin, EPDK’nın kaynak bazında belirlediği güncel birim yatırım tutarının yüzde 30’unu aşmaması öneriliyor. Bedelin kendisi, lisans süresi ve geçişe ilişkin diğer hususlar EPDK tarafından belirlenecek.
Dolayısıyla yüzde 30, her başvuruda mutlaka tahsil edilecek kesin bir oran değil, kanuna konulması önerilen üst sınır. Hesabın dayanağı da tesis sahibinin geçmişte yaptığı gerçek yatırım harcaması veya şirketin piyasa değeri değil, EPDK’nın ilgili üretim kaynağı için belirlediği güncel birim yatırım tutarı. Düzenleme, kaynak türüne göre farklılaşabilecek bir hesap zemini kuruyor.
Lisans bedeli dışında hangi gelir koşulu korunuyor?
Geçişin ekonomik etkisi yalnızca lisans alma bedelinden ibaret değil. Lisans süresi boyunca saatlik piyasa takas fiyatının, tesis tipi için uygulanan güncel YEKDEM fiyatını aşması halinde aradaki fiyat farkının YEKDEM’e katkı olarak ödenmesi koşulu yeni metinde de bulunuyor. Lisans alma bedelinin de YEKDEM’e katkı olarak ödenmesi öngörülüyor.
Bu koşul, yatırımcının lisanslı üretime geçiş hesabında gelecekteki elektrik satış gelirlerini de değerlendirmesini gerektiriyor. Lisanslı statüye geçişi, piyasa fiyatındaki bütün artışların sınırsız biçimde üreticide kalacağı bir gelir modeli olarak sunmak bu nedenle doğru olmaz.
750 kW eşiği neyi değiştiriyor? Teklif, on yılını dolduran 750 kW altındaki tesisler için bu madde kapsamındaki lisanslı geçiş yolunu açmıyor; lisanssız devam seçeneğini koruyor. Yüzde 30 ve yüzde 50, ayrı işlemler için önerilen üst sınırlar; kesinleşmiş bedeller değil. Teklif henüz kanunlaşmadı.
On yıl sonrasında lisanssız devam seçeneği değişiyor mu?
Teklif, lisanslı üretime geçişi düzenleyen ilk iki cümleyi değiştiriyor. Lisanssız üretime devam eden tesislerin ihtiyaç fazlası elektriğine uygulanacak fiyatın, piyasa takas fiyatını aşmamak üzere Cumhurbaşkanı tarafından belirlenmesine ilişkin cümleyi değiştirmiyor.
Bu ayrım, daha önce yayımladığımız 11415 sayılı Karar ve lisanssız elektrikte 10 yıl sonrası dönem dosyasının devamını oluşturuyor. 12 Haziran 2026 tarihli karar, destek süresi sonrasında lisanssız olarak faaliyetini sürdürecek tesislerde ihtiyaç fazlası elektrik satışının koşullarını düzenlemişti. Yeni teklifin lisanslı üretime geçiş hükümleri, o devam seçeneğiyle aynı işlem değil.
Haziran ayında EPDK’nın satış miktarı ve dağıtım bedeli kararlarını da ayrı bir haberle ele almıştık. Özellikle farklı ölçüm noktasındaki tesislerin ihtiyaç fazlasının tamamını satabilmesine ilişkin kararın 2026 yılıyla sınırlı olması, sonraki yılın uygulamasının ayrıca izlenmesini gerektiriyor. Lisanssız devam ile lisanslı geçiş arasında tercih yapılırken satış, dağıtım ve lisans bedellerinin birbirine karıştırılmaması önemli.
RES ve GES kapasite artışında yüzde 50 tavanı nasıl işleyecek?
Teklifin 12. maddesi, 6446 sayılı Elektrik Piyasası Kanunu’nun 7. maddesinin yedinci fıkrasına yeni cümleler ekliyor. Rüzgar veya güneş enerjisine dayalı üretim lisansı sahiplerinin elektriksel kapasite artışlarında, MW başına alınacak bedelin kaynak bazındaki güncel birim yatırım tutarının yüzde 50’sini aşmaması öngörülüyor.
12. maddenin gerekçesi, 7 ve 8. maddelerden farklı olarak AYM kararına dayandırılmıyor. Kapasite tahsisinde spekülatif başvuruların önlenmesi, finansal yeterliliği ve yatırım kararlılığı bulunan projelerin desteklenmesi, maliyetin öngörülebilir kılınması, rekabetçi piyasa yapısının korunması ve makul ilave kapasite taleplerinin teşvik edilmesi amaçları sıralanıyor.
Burada iki kurumun görevi ayrılıyor: Referans alınacak kaynak bazlı güncel birim yatırım tutarını EPDK belirliyor. Bu sınır içinde uygulanacak kapasite artış bedelini ise arz güvenliği ilkeleri çerçevesinde TEİAŞ belirleyecek. Bedel, lisans tadilinden önce tek seferde TEİAŞ tarafından tahsil edilecek ve TEİAŞ’a gelir kaydedilecek.
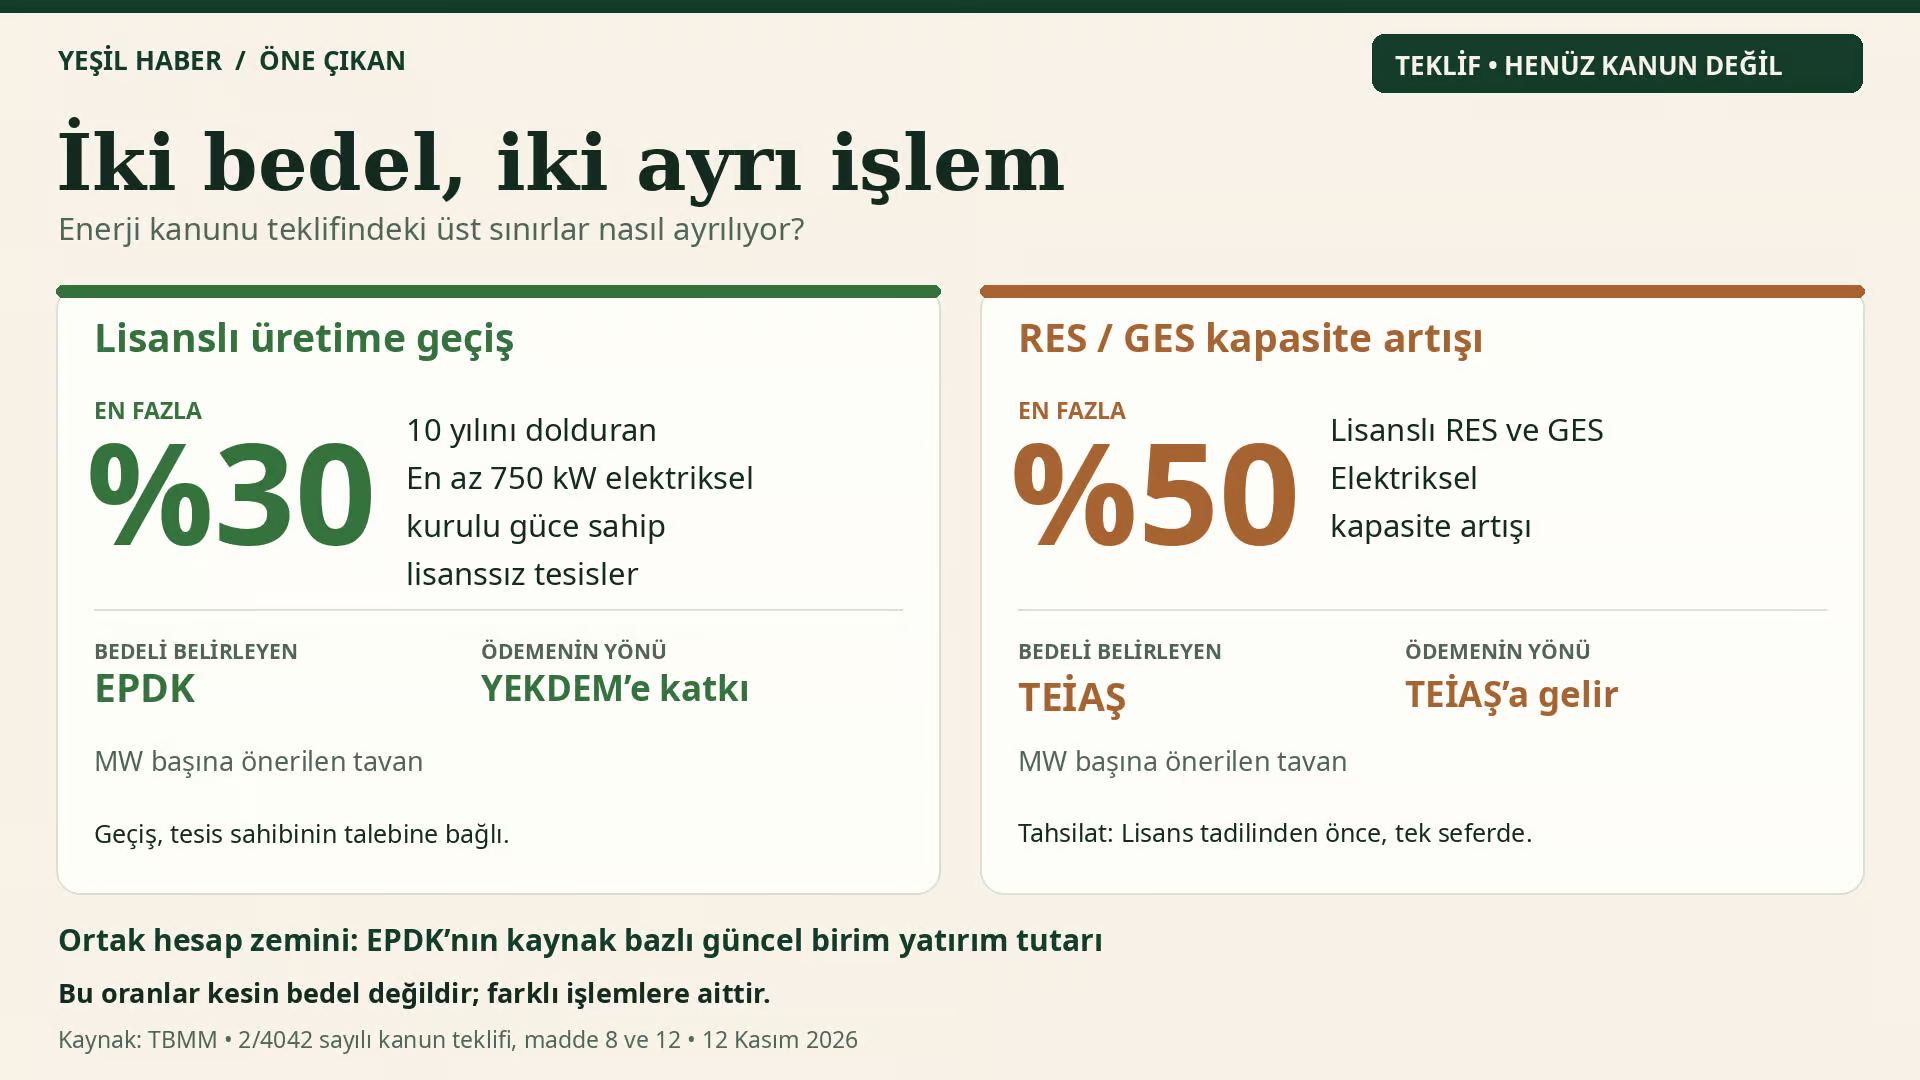
Hüküm, lisanslı RES ve GES’lerde elektriksel kapasite artışını hedefliyor. Bütün lisanssız tesislerin üretimine veya mevcut santrallerin yıllık cirosuna uygulanacak genel bir yüzde 50 kesinti anlamına gelmiyor. Lisansa geçişteki yüzde 30 tavanı ile kapasite artışındaki yüzde 50 tavanı da farklı işlemlere ve farklı gelir alıcılarına bağlı.
Yeşil Haber’in değerlendirmesine göre, tahsilatın lisans tadilinden önce yapılması kapasite artırımı planlayan şirketlerin başlangıç finansmanı ihtiyacını etkileyebilir. Bunun yatırımın geri dönüş süresine etkisini hesaplamak için uygulanacak gerçek bedelin, ilgili birim yatırım tutarının ve artış büyüklüğünün bilinmesi gerekir. Yalnızca kanundaki tavan üzerinden bütün projeler için aynı maliyet sonucu çıkarılamaz.
Yüzde 30 ve yüzde 50 tavanları arasındaki farklar
İki bedelin hesabında da EPDK’nın kaynak bazlı güncel birim yatırım tutarı esas alınıyor. İşlem, bedeli belirleyen kurum ve ödemenin yöneldiği yer ise farklı.
| Başlık | Lisans alma bedeli | Kapasite artış bedeli |
|---|---|---|
| İşlem | On yılını dolduran, en az 750 kW elektriksel güce sahip lisanssız tesisin talep üzerine lisanslı üretime geçişi | Lisanslı RES veya GES’in elektriksel kapasite artışı |
| MW başına tavan | İlgili kaynağın güncel birim yatırım tutarının yüzde 30’u | İlgili kaynağın güncel birim yatırım tutarının yüzde 50’si |
| Referans yatırım tutarını kim belirliyor? | EPDK | EPDK |
| Uygulanacak bedeli kim belirleyecek? | EPDK | Arz güvenliği ilkeleri çerçevesinde TEİAŞ |
| Kim tahsil edecek? | Tahsilatı yapacak kurum teklif metninde ayrıca belirtilmiyor. | TEİAŞ |
| Ödeme nereye yöneliyor? | YEKDEM’e katkı bedeli olarak ödenecek. | TEİAŞ’a gelir kaydedilecek. |
| Ödeme zamanı | Teklifte tahsilat takvimi ayrıca belirtilmiyor; geçişin diğer hususlarını EPDK belirleyecek. | Lisans tadilinden önce, tek seferde |
Tablo, teklifin 8 ve 12. maddelerini karşılaştırır. Tavan oranları uygulanacak kesin bedelleri göstermez. Lisanslı geçişteki PTF–YEKDEM fiyat farkı katkısı ayrıca değerlendirilmelidir.
Elektrik üreticileri için vergi değişikliği de öneriliyor
Teklifin 11. maddesi, elektrik enerjisi üretim faaliyetinde bulunan kurumları, Kurumlar Vergisi Kanunu’nun 32. maddesinin sekizinci fıkrasındaki indirimli oran uygulamasının dışında bırakmayı öneriyor. Bu bölümde yenilenebilir ve fosil kaynaklı üreticiler arasında ayrı bir ifade kullanılmıyor.
Gelir İdaresi Başkanlığının 7582 sayılı Kanun açıklamasına göre, sanayi sicil belgesine sahip ve fiilen üretim yapan kurumların münhasıran üretim kazançları için indirimli oran yüzde 12,5 olarak belirlenmişti. Teklifin kendi 11. madde gerekçesi de yüzde 12,5 oranını açıkça anıyor. Teklif, elektrik üreticilerini bu indirimli oranın kapsamından çıkarmayı öneriyor.
Aynı ibare, kıymetli maden rafinerileri, petrol rafinerileri, tütün mamulleri ve alkollü içki üreticilerini de kapsam dışında bırakıyor. Madde gerekçesinde elektrik üreticilerinin neden bu sektörlerle birlikte değerlendirildiğine ilişkin ayrıca bir açıklama bulunmuyor. Düzenleme bu yönüyle yenilenebilir enerjiye özgü bir vergi hükmü değil, birden fazla sektörü kapsayan mali bir değişiklik önerisi.
Teklifin yürürlük maddesi, vergi değişikliğinin 2027 ve izleyen vergilendirme dönemlerinde elde edilen kazançlara uygulanmasını öngörüyor. Özel hesap dönemindeki kurumlar için de 2027’de başlayan dönem esas alınıyor. Bu hüküm, yeni bir elektrik satış vergisi getirilmesiyle aynı anlama gelmiyor; belirli bir kurumlar vergisi avantajının kapsamını daraltıyor.
Yatırımcılar hangi kararları bekleyecek?
Teklif henüz yürürlükteki bir kanun değil. Komisyon ve Genel Kurul aşamalarında metin değişebilir. Mevcut haliyle kabul edilse bile lisansa geçiş ve kapasite artışı için ödenecek gerçek tutarlar, ilgili kurumların belirleyeceği bedellere bağlı olacak. Bu nedenle kanun teklifi, nihai tarife veya kesinleşmiş yatırım maliyeti olarak okunmamalı.
Yürürlük tarihi ve bekleyen başvurular için ne öngörülüyor?
14. maddeye göre YEKA, lisanslı üretime geçiş ve kapasite artışı hükümlerinin kanunun yayımı tarihinde yürürlüğe girmesi öngörülüyor. Vergi maddesi de yayım tarihinde yürürlüğe girecek, ancak 2027 ve izleyen dönem kazançlarına uygulanacak. Dolayısıyla 10 Aralık, teklifin otomatik yürürlük tarihi değil, ilgili AYM iptal hükümlerinin yürürlüğe gireceği tarih.
Sunulan metin, 5346 veya 6446 sayılı kanunlara bu başlıklar için geçici madde eklemiyor. Bekleyen lisanslı geçiş başvuruları ve süren kapasite artışı talepleri için özel bir geçiş hükmü bulunmuyor. Bu başvuruların nasıl ele alınacağı, yalnızca teklifin mevcut metninden kesinleştirilemiyor; yasama sürecinde ve uygulama düzenlemelerinde izlenmesi gereken bir başlık olarak duruyor.
Yeşil Haber’in değerlendirmesine göre dosyanın iki ayrı sonucu birlikte izlenmeli. Kanunda yöntem ve mali sınırların gösterilmesi hukuki öngörülebilirliği desteklemeyi amaçlıyor. Buna karşılık, bedellerin hangi seviyede uygulanacağı ve vergi avantajının kapsamının daralması, yatırımın nakit akışı üzerinde etkili olabilir. Daha belirli bir hukuki çerçeve, kendiliğinden daha düşük yatırım maliyeti anlamına gelmiyor.
Önümüzdeki aşamada 750 kW eşiğinin korunup korunmadığı, yüzde 30 ve yüzde 50 tavanlarının nihai metindeki yeri, mevcut başvurular için geçiş hükmü eklenip eklenmeyeceği ve vergi maddesinin kapsamı izlenecek. AYM kararının 10 Aralık’ta doğuracağı hukuki sonuçlar ise bu yasama takvimini sektör açısından özellikle önemli hale getiriyor.
Siz ne düşünüyorsunuz?
Yeni düzenlemede yatırım öngörülebilirliği için bedellerin üst sınırlarının belirlenmesi mi, uygulanacak tutarların ve geçiş takviminin önceden açıklanması mı daha belirleyici?
Kaynaklar
TBMM, 2/4042 esas numaralı kanun teklifi kaydı, 12 Kasım 2026; durum kontrolü: 13 Kasım 2026.
Enerji ve Tabii Kaynaklar Bakanlığı, YEKA GES-2026 şartnamesi, 11 Temmuz 2026.
İlgili haberler
- AYM kararı sonrası YEKA ve lisanssız üretimde 10 Aralık 2026 eşiği
- 11415 sayılı Karar lisanssız elektrikte 10 yıl sonrası dönemi değiştirdi
- EPDK kararı lisanssız tesislerde 2026 satış sınırını kaldırdı, dağıtım bedelini sabitledi
- YEKA GES 2026’da güneş günü: 785 MWe için 11 yarışmanın sonuçları