Ekvador’da 12 Kasım’dan geçerli sıfır KDV ve ISD uygulaması, elektrik sektörü için yayımlanan 104 gümrük alt pozisyonu ve 55 yerel ürün kalemiyle sınırlı.
Ekvador Çevre ve Enerji Bakanlığı, elektrik ekipmanlarında sıfır vergi oranlarının uygulanacağı ürün listelerini yayımladı. 11 Kasım tarihli MAE-MAE-2026-0118-AM sayılı düzenleme, Cumhurbaşkanı Daniel Noboa’nın 10 Kasım’da imzaladığı 530 sayılı kararnameyi uygulamaya taşıyor. Resmî gazetedeki metin ve ekler, hangi ürünlerin kapsama girdiğini ayrı listelerle belirliyor.
Birinci ekte ithalat işlemleri için 104 gümrük alt pozisyonu bulunuyor; tablo başlığında KDV ve döviz çıkış vergisi ISD için yüzde sıfır oranı yer alıyor. İkinci ekte ise ülke içindeki satışlarda sıfır KDV uygulanacak 55 ürün kalemi tanımlanıyor. Bu iki sayı aynı ürünlerin basitçe toplanabileceği tek bir katalog oluşturmuyor.
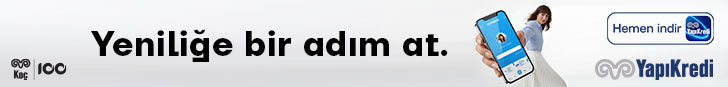
Listelerde güneş hücreleri ve panelleri, fotovoltaik inverterler, rüzgar türbinleri, transformatörler, sabit bataryalar ve depolama yönetim donanımları bulunuyor. İnverterlerin şebekedeki işlevi, ekipmanın teknik niteliğini anlamak açısından önemli; vergi kapsamı ise ilgili ürün tanımı ve koduna bağlı.
Destek yalnız yenilenebilir kaynaklarla sınırlanmıyor: kararname termik üretim ve nükleer enerjiyle ilişkili ekipmanları da kapsama alıyor. Üretimden iletime, dağıtıma ve depolamaya uzanan elektrik altyapısı zinciri ele alınıyor.
Bakanlık, listelerin sınırlayıcı olduğunu ve dışındaki ürünlere yorum yoluyla genişletilemeyeceğini belirtiyor. Gümrük sınıflandırması ile vergi ve gümrük denetimi yetkileri değişmiyor. Metindeki yürürlük hükmüne göre oranlar, listelerin resmî gazetede yayımlanmasını izleyen gün, 12 Kasım 2026’dan uygulanıyor.
530 sayılı kararnamenin yayımlandığı kayıt ise ayrı. Kararnamedeki önceki KDV ödemelerine ilişkin koşullu gider indirimi, otomatik nakit iade anlamına gelmiyor; önce vergi alacağı olarak kullanılmamış olma gibi şartlar korunuyor.