Çin’de otomobil satışları eylülde yıllık yüzde 28 gerilerken yeni enerjili araçların payı yüzde 67’ye çıktı; aylık satışlarda ise artış kaydedildi.
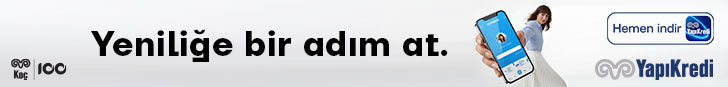
Çin Otomobil Bayileri Birliğinin (CADA) sitesinde yayımlanan CPCA eylül değerlendirmesine göre Çin’de yurt içi binek otomobil perakende satışları Eylül 2026’da geçen yılın aynı ayına göre yüzde 28 azalarak 1 milyon 618 bin oldu. Yeni enerjili binek otomobil satışları yüzde 16,7 düşüşle 1 milyon 84 bine geriledi; buna rağmen pazardaki payları yüzde 67’ye ulaştı.
Yıllık düşüşe karşın satışlar ağustosa göre arttı: Toplam binek otomobil pazarında yüzde 5, yeni enerjili araçlarda yüzde 7,8 yükseliş kaydedildi.
Yeni enerjili araçların payı yükselirken satış adedi neden düşüyor?
Yeni enerjili araçlar için kullanılan NEV sınıfı, yalnızca tam bataryalı elektrikli otomobilleri kapsamıyor. Çin’in resmi araç alım vergisi düzenlemesindeki tanıma göre bu sınıfta bataryalı elektrikli araçlar, menzil uzatıcılı modeller dahil şarj edilebilir hibritler ve yakıt hücreli araçlar bulunuyor. Dışarıdan şarj edilmeyen geleneksel hibritler bu kapsamda yer almıyor.
Eylülde NEV dışındaki binek otomobillerin perakende satışları yıllık yüzde 43 geriledi. Bu gruptaki daralmanın NEV satışlarındaki yüzde 16,7 düşüşten daha yüksek olması, yeni enerjili araçların payını artırdı.
NEV’lerin yurt içi perakende pazar payı geçen yılın aynı ayına göre 9,1 yüzde puan, ağustosa göre 1,7 yüzde puan yükseldi. Dolayısıyla artan pazar payı, bu araçların satış adedinin yıllık bazda büyüdüğü anlamına gelmiyor.
İç pazardaki düşüş, ihracat ve toptan satışlarla aynı yönde ilerlemiyor
CPCA değerlendirmesine göre ilk dokuz ayda yurt içi binek otomobil perakende satışları yüzde 21,7 azalarak 13 milyon 334 bine geriledi. Aynı dönemde yeni enerjili binek otomobillerin yurt içi perakende satışları yüzde 12,8 düşüşle 7 milyon 758 bin oldu.
Buna karşılık eylülde yeni enerjili binek otomobil ihracatı yıllık yüzde 163,5 artarak 558 bine ulaştı. İhracatın da dahil olduğu NEV toptan satışları ise yüzde 11,3 artışla 1 milyon 666 bin olarak gerçekleşti.
Aynı ayda yurt içi perakende satışların düşmesiyle üretici toptan satışlarının artabilmesi, ölçülen pazarların ve satış aşamalarının farklı olmasından kaynaklanıyor. Çin’de tüketicilere yapılan satışlar, üreticilerin ihracat dahil toptan satışları ve üretim adetleri birbirinin yerine kullanılmamalı. Eylül tablosu, iç talepteki zayıflama ile ihracattaki büyümenin aynı dönemde gerçekleşebildiğini gösteriyor.
2026 için 18,5 milyon satış beklentisi ne ifade ediyor?
Caixin’in 28 Ekim tarihli haberine göre CPCA, Çin’in 2026 yurt içi binek otomobil perakende satışlarının yüzde 22 düşerek 18,5 milyon olmasını bekliyor. Bu rakam, tamamlanmış yılın sonucu değil, yıl sonu tahmini.
CPCA’nın eylül değerlendirmesi, geçen yılın yüksek karşılaştırma bazını, teşviklerin zamanlamasını ve tüketicilerin gelir beklentilerindeki zayıflığı pazar üzerindeki etkenler arasında sıralıyor. Birlik ayrıca fiyat rekabetinin satın alma kararlarını erteleyebildiğini belirtiyor.
Buna karşılık CPCA, mevcut daralmayı otomobil sahipliğinin uzun vadeli büyüme potansiyelinin sona ermesi olarak değerlendirmiyor; küçük kentler ve kırsal bölgelerde ilk araç talebi için alan bulunduğunu savunuyor.
Yurt dışında üretimi büyütme stratejisi daha önce açıklanmıştı
İç pazardaki rekabet baskısına karşı yurt dışında yerel üretimi büyütme stratejisi, yılın ilk yarısında açıklanan planlarda da görülüyordu. AlixPartners’ın 21 Nisan 2026 tarihli rapor açıklamasına göre Çinli üreticiler, Çin dışındaki üretimi 2025’teki 1,2 milyon araçtan 2030’da 3,4 milyona çıkarmayı planlıyor. Açıklamada en az 16 ülkede üretim planı bulunduğu belirtiliyor.
Danışmanlık şirketi bu yönelişi Çin iç pazarındaki yoğun rekabet ve kapasite baskısının yanı sıra jeopolitik riskleri azaltma ve daha istikrarlı talebe erişme arayışıyla ilişkilendiriyor. Türkiye, Macaristan ve Tayland, yurt dışı fabrika yatırımları kapsamında anılan ülkeler arasında bulunuyor.
Yurt dışında fabrika kurmak ile Çin’de üretilen araçları ihraç etmek farklı mekanizmalar. Başka bir ülkedeki üretimin artması, Çin’deki atıl fabrika kapasitesinin doğrudan kullanıldığı anlamına gelmiyor. Rapordaki 2030 rakamları da gerçekleşmiş üretimi değil, geleceğe yönelik planları ifade ediyor.
Pazar payı, satış adedi ve kârlılık farklı göstergeler
Çin pazarındaki tablo, elektrikli dönüşümün hızını yalnızca pazar payıyla değerlendirmenin yetersiz kaldığını gösteriyor. Yeni enerjili araçların payı yükselirken satış adetleri yıllık bazda gerileyebiliyor; iç satışlar düşerken ihracat büyüyebiliyor. Satış adedi, pazar payı ve şirketlerin kârlılığı ayrı göstergeler olarak izlenmeli.
Siz ne düşünüyorsunuz?
Çinli otomotiv üreticilerinin uluslararası büyümesinde düşük fiyat mı, yerel üretim ve servis ağı mı daha belirleyici olacak?
Kaynaklar
- Çin Otomobil Bayileri Birliği Binek Otomobil Piyasası Bilgilendirme Ortak Komitesi (CPCA), Eylül 2026 ulusal binek otomobil pazarı analizi, 12 Ekim 2026.
- Çin Maliye Bakanlığı, Devlet Vergi İdaresi ve Sanayi ve Bilgi Teknolojileri Bakanlığı, Yeni enerjili araçlarda alım vergisi indirim ve muafiyet politikalarının sürdürülmesi ve iyileştirilmesi, 19 Haziran 2023.
- Caixin Global, China Passenger Car Sales Forecast to Fall 22% in 2026, 28 Ekim 2026.
- AlixPartners, Chinese automakers plan to almost triple overseas production by 2030, says AlixPartners report, 21 Nisan 2026.