İç karbon fiyatı, bir kuruluşun sera gazı emisyonlarına kendi karar süreçlerinde parasal değer vermesidir. İngilizcesi internal carbon pricing olan bu yaklaşım, genellikle ton karbondioksit eşdeğeri başına bir tutarla ifade edilir. Amaç, yatırım ve satın alma seçeneklerini değerlendirirken emisyonların olası maliyetini görünür kılmaktır. Her şirket için geçerli tek bir fiyat yoktur.
Gölge fiyat ile iç ücret nasıl ayrılır?
Dünya Bankasının açıklaması, iç karbon fiyatlandırmasını yatırım kararlarını yönlendirme ve iklimle ilgili riskleri yönetme aracı olarak tanımlar. Gölge fiyat, proje hesabına eklenen varsayımsal karbon maliyetidir; tek başına para tahsilatı yaratmaz. İç karbon ücreti ise emisyonları nedeniyle iş birimlerine şirket içinde gerçek bir bedel yükleyebilir ve azaltım çalışmaları için kaynak oluşturabilir.
WBCSD rehberi, bu araçların yatırım analizi, işletme bütçeleri ve tedarikçi değerlendirmesinde kullanılabileceğini açıklar. Kapsanan emisyonlar, uygulama dönemi ve fiyatın karar üzerindeki etkisi önceden belirlenmelidir. Şirketin doğrudan emisyonlarıyla satın aldığı elektriğin veya değer zincirinin emisyonları aynı kapsam değildir.
100 ton için 200 bin TL hesabı
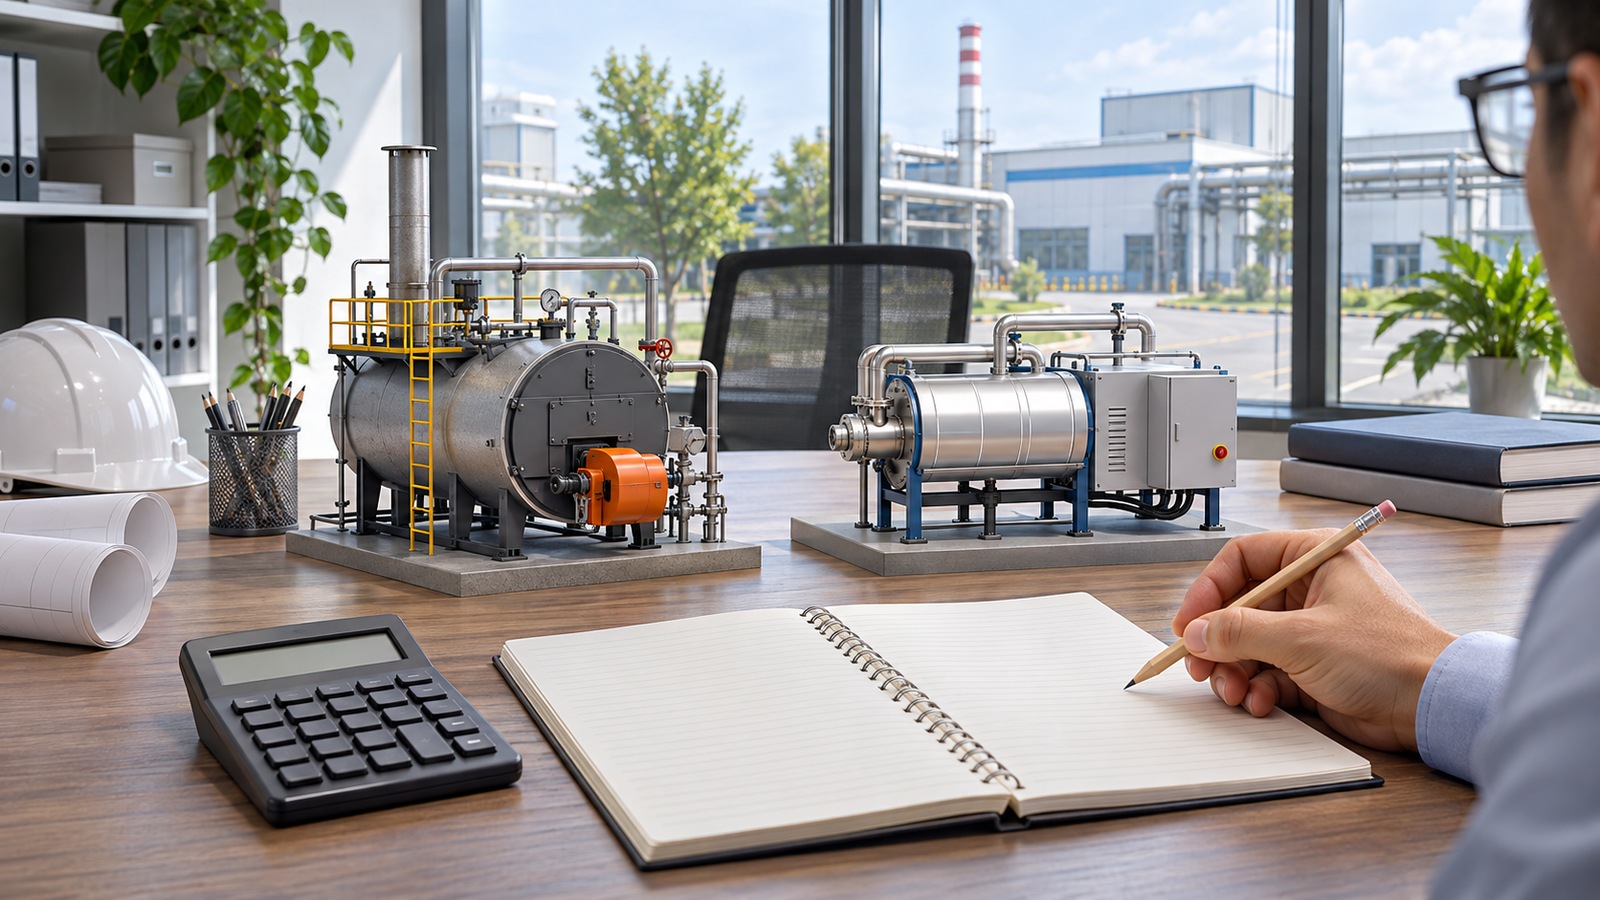
Öğretici örnek: Aynı hizmeti veren iki ekipman seçeneğinin yıllık emisyonları 100 ve 60 ton CO₂e olsun. Şirketin yalnız değerlendirme amacıyla 2.000 TL/ton CO₂e gölge fiyat belirlediğini varsayalım. Hesaba eklenen yıllık karbon maliyeti ilk seçenek için 100 × 2.000 = 200.000 TL, ikincisi için 120.000 TL olur. Aradaki 80.000 TL, varsayımsal değerlendirme farkıdır; otomatik nakit tasarrufu, vergi borcu veya gerçekleşmiş emisyon azaltımı değildir. Yatırım karşılaştırmasında satın alma, enerji, bakım ve kullanım ömrü de birlikte değerlendirilir.
Türkiye’den bağlantılı bir örnek olarak Astor Enerji’nin 2024 TSRS raporunu ele alan Kasım 2025 haberimiz, orta vadede iç karbon fiyatı uygulama hazırlıklarını anlatır. Bu ifade, sistemin o tarihte uygulanmaya başladığını veya belirli bir fiyatın kesinleştiğini göstermez.
Vergi ve emisyon faktörüyle karıştırılmamalı
İç fiyat, kamunun belirlediği karbon vergisi ya da piyasada oluşan emisyon tahsisatı fiyatıyla aynı şey değildir; bunlardan yararlanarak oluşturulabilir. Emisyon faktörü faaliyet verisini emisyon miktarına dönüştürürken iç karbon fiyatı, bulunan miktara parasal değer uygular. Fiyat koymak tek başına emisyonları azaltmaz; sonuç, kararların ve uygulamanın gerçekten değişmesine bağlıdır.