Aksa Enerji’nin depolamalı yenilenebilir yatırımları, YEKDEM gelirleri ve uzun vadeli kredilerle 2029 borçluluk hedefinin Türkiye ayağını oluşturuyor.
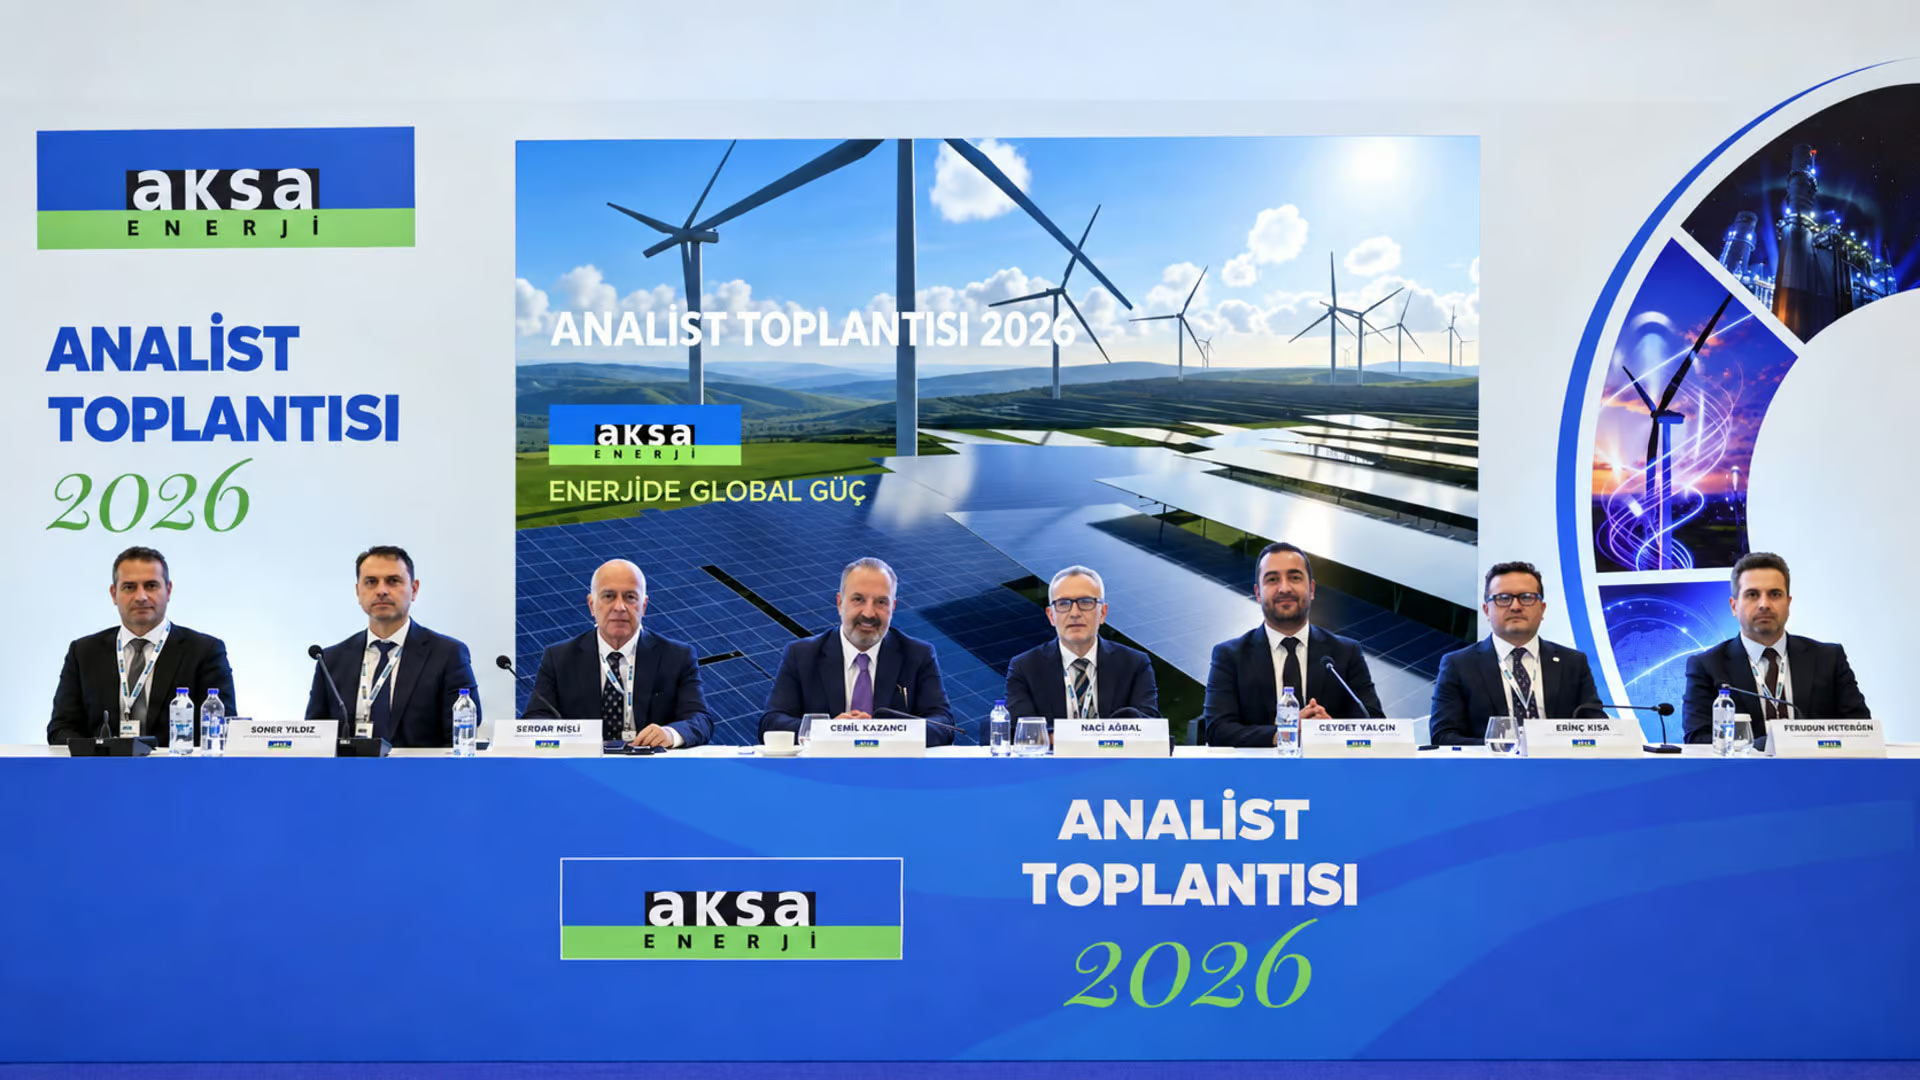
Aksa Enerji (IST: AKSEN), eylül analist sunumunda Türkiye’deki depolamalı yenilenebilir enerji yatırımlarını 2029’a uzanan finansal hedefleriyle birlikte açıkladı. Şirket, Net Borç/FAVÖK oranının 2026 için öngörülen 4,3 seviyesinden 2029’da 1,7’ye gerilemesini hedefliyor. Sunumun yayımlandığı 29 Eylül 2026 tarihinde kamuya duyuruldu (KAP).
2029 hedeflerinde hangi bilgiler öne çıkıyor?
Şirketin eylül analist sunumu, 2029 için 841 milyon ABD doları FAVÖK ve yüzde 42 FAVÖK marjı öngörüyor. Sunumda toplam kapasite hedefi 6.178 MW olarak gösterilirken, 30 Eylül tarihli düzeltilmiş basın bülteninde bu rakam yaklaşık 6.200 MW olarak aktarılıyor. Bunlar gerçekleşmiş sonuçları değil, şirketin yatırım programına bağlı hedeflerini ifade ediyor.
Önceki hedeflerle karşılaştırıldığında değişiklik yalnız büyüklüklerde değil, takvimde de görülüyor. Mart 2026 yatırımcı sunumunda 2028 için 660 milyon dolar FAVÖK ve yüzde 42 marj hedefleniyordu. Eylül sunumunda 2028 beklentileri 664 milyon dolar FAVÖK ve yüzde 41 marj olarak yer alırken, yüzde 42 marj hedefi 2029 için gösteriliyor.
Şirket, yaklaşık 2.500 MW’lık kapasite artışının 1.500 MW’ını yurt dışındaki gelir garantili projelerden, 1.000 MW’ını Türkiye’deki YEKDEM destekli yenilenebilir yatırımlardan sağlamayı planlıyor. Türkiye portföyünün ana çerçevesi daha önce de açıklanmıştı: Ağustos tarihli ilk yarı sunumunda Türkiye yenilenebilir kapasitesi 2028 ve 2029 için 976 MW olarak gösteriliyordu. Bu nedenle bültendeki yaklaşık 1.000 MW, yeni açıklanan ayrı bir yatırım paketi olarak değerlendirilmemeli.
Pamuk GES ve RASA depolama tesisinin gelir modelleri nasıl ayrışıyor?
Gaziantep Pamuk Depolamalı GES, 3 Haziran 2026 tarihinde ticari işletmeye geçti. Tesisin elektriksel kurulu gücü 40,5 MWe, panel tarafındaki mekanik gücü 58 MWp ve enerji depolama kapasitesi 48,169 MWh olarak açıklandı. Bültendeki 58 MW ifadesi panel gücünü temsil ediyor; depolama kapasitesi veya elektriksel üretim gücüyle karıştırılmamalı (KAP).
Şanlıurfa RASA Müstakil Elektrik Depolama Tesisi ise 15 Haziran 2026 tarihinde ticari işletmeye başladı. Tesiste 50 MW güç ve 61,93 MWh enerji depolama kapasitesi bulunuyor. Her iki tesisin işletmeye alınması haziranda duyurulduğundan, eylül açıklaması yeni bir açılış haberi niteliği taşımıyor (KAP).
Şirketin ilk yarı sunumuna göre Pamuk GES’in YEKDEM kapsamındaki elektrik satışlarına 2027 başında geçmesi bekleniyor. RASA’nın başlıca gelir kaynağı ise primer frekans kontrolü; tesiste ayrıca elektrik fiyatları arasındaki farktan yararlanan arbitraj geliri elde ediliyor. Müstakil depolamanın gelir modeli, YEKDEM destekli elektrik üretiminden bu noktada ayrılıyor.
Türkiye’deki yatırımlar hangi kredilerle finanse ediliyor?
Mersin’deki 100,08 MW kurulu güce sahip depolamalı RES yatırımı için BBVA’nın Hong Kong şubesiyle imzalanan 124 milyon dolarlık kredi sözleşmesi, 2 Temmuz 2026 tarihinde açıklandı. Çin İhracat ve Kredi Sigortası Kurumu Sinosure garantili finansmanın vadesi, ilk iki yıl geri ödemesiz olmak üzere toplam 12 yıl olarak belirlendi (KAP).
TSKB ile Nisan 2025’te imzalanan 80 milyon dolarlık kredi, Kırşehir Alıç ve Gaziantep Pamuk depolamalı GES projeleri ile müstakil depolama tesisinin finansmanını kapsıyordu. İlk yılı geri ödemesiz toplam 11 yıl vadeli bu anlaşma, şirketin 2025 dokuz aylık faaliyet raporunda yer alıyor.
Kayseri’deki 10 MW kurulu güce sahip Fatih Depolamalı GES için TSKB ile imzalanan ek 10 milyon avroluk kredi ise 21 Eylül 2026 tarihinde duyuruldu. Bu kredinin vadesi de ilk yılı geri ödemesiz toplam 11 yıl. Bültende TSKB finansmanının toplamı 92 milyon dolar olarak sunuluyor; bu tutar yeni imzalanmış tek bir dolar kredisi anlamına gelmiyor (KAP).
Afrika finansmanı Türkiye yatırımlarından ayrı izlenmeli
Africa Finance Corporation kaynaklı 450 milyon dolarlık toplam finansman, 2025’teki 150 milyon dolarlık krediye Nisan 2026’da eklenen 300 milyon dolardan oluşuyor. Bu kaynak Afrika’daki santral projelerine yönelik ve 30 Eylül’de sağlanmış yeni bir finansman değil (KAP).
Senegal projesi için bültende 65 milyon dolar olarak aktarılan Helaba Bank finansmanının 21 Temmuz tarihli sözleşme tutarı ise 57 milyon avro. SERV garantili kredinin vadesi 10 yıl. Finansmanın dolar cinsinden sunumu ile sözleşmedeki para biriminin ayrılması, Türkiye depolama yatırımlarına ayrılan kaynakların doğru izlenmesi açısından önem taşıyor (KAP).
Yatırım harcamaları ve borçluluk hedefi nasıl bağlantılı?
Eylül sunumunda yıllık yatırım harcamasının 2026’da 682 milyon dolar, 2027’de 569 milyon dolar, 2028’de 441 milyon dolar ve 2029’da 59 milyon dolar olması öngörülüyor. Aynı dönemde Net Borç/FAVÖK oranının sırasıyla 4,3, 3,5, 2,8 ve 1,7 seviyelerine gerilemesi hedefleniyor. Şirketin planı, yatırımların gelir üretmeye başlaması ve yatırım harcamalarının azalması üzerine kuruluyor.
Şirketin 2026 beklentileri ise 50,825 milyar TL net satış, 17,942 milyar TL FAVÖK ve 28,477 milyar TL yatırım harcaması içeriyor. Yatırım harcamalarının yüzde 45’i Afrika, yüzde 48’i yurtiçi ve yüzde 7’si Asya için öngörülüyor. Buradaki yurtiçi tanımı Türkiye ile KKTC’yi kapsadığından, yüzde 48’lik payın tamamı Türkiye’deki depolama yatırımlarına atfedilemez.
Türkiye açısından izlenecek temel gelişme, depolamalı projelerin açıklanan takvimde devreye girmesi ve YEKDEM, frekans kontrolü ile arbitraj gelirlerinin finansal sonuçlara yansıması olacak. Uzun vadeli krediler yatırım dönemini desteklerken, 2029 borçluluk hedefinin gerçekleşmesi işletme performansına, gelirlerin oluşmasına ve yatırım programının ilerleyişine bağlı bulunuyor.
İlgili haberler
- EPDK, Aksa Enerji’nin Kırşehir Alıç depolamalı GES projesi için üretim lisansını onayladı
- Depolamalı RES ve GES için YEKDEM fiyatı ve uzlaştırma kuralları
- Depolamalı RES ve GES lisanslarında finansman eşiği
- Dengeleme ve uzlaştırma yönetmeliğinde depolama kuralları
View this post on Instagram
 © 2026 Yeşil Haber
