TEİAŞ’ın halka arz hazırlıkları, 36 milyar dolarlık iletim yatırımı hedefiyle birlikte sermayenin kaynağı, kamu kontrolü ve tarife düzenlemesi üzerinden değerlendirilmeli.
Türkiye Elektrik İletim AŞ’nin (TEİAŞ) halka arz hazırlıkları, Türkiye’nin elektrik şebekesini büyütme ihtiyacıyla birlikte yeniden gündemde. Cumhurbaşkanlığı Strateji ve Bütçe Başkanlığının 2027 Yılı Bütçe Gerekçesi, uluslararası fonlarla toplam 23 görüşme yapıldığını ve şirketin sabit kıymetlerine ilişkin değerleme çalışmasının tamamlandığını kaydediyor.
Belgedeki sayı, 23 ayrı fonun yatırım kararı aldığı anlamına gelmiyor. Açıklanan rakam görüşme sayısı. İlgili bölümde fon isimleri, bağlayıcı yatırım taahhütleri, satılacak pay oranı veya halka arz fiyatı bulunmuyor.
23 görüşme bilgisi en az 2024’ten beri belgelerde
Gerekçede, merkezleri ABD, Birleşik Krallık, İsveç ve Avustralya’da bulunan fon kuruluşları ile altyapı fonlarıyla görüşmeler yapıldığı belirtiliyor. Ancak aynı 23 görüşme ve tamamlanan sabit kıymet değerlemesi, Kasım 2024 tarihli 2025 Yılı Bütçe Gerekçesi’nde de yer alıyor; 2026 Yılı Bütçe Gerekçesi’nde tekrar ediliyor.
Dolayısıyla bilginin son belgede bulunması, görüşmelerin 2026’da yapıldığını veya sayının bu yıl arttığını göstermiyor. Görüşmelerin tam tarihleri açıklanmıyor. Tamamlanan sabit kıymet değerlemesi de şirketin halka arz fiyatının belirlendiği anlamına gelmiyor.
31 Aralık 2026, hazırlık süresinin sonu
TEİAŞ, 2 Temmuz 2021 tarihli ve 4222 sayılı Cumhurbaşkanı Kararı ile halka arz hazırlıkları için özelleştirme kapsamına alındı. 2027 Bütçe Gerekçesi, 27 Aralık 2024 tarihli ve 9326 sayılı Karar kapsamında hazırlık işlemlerinin tamamlanma tarihini 31 Aralık 2026 olarak belirtiyor.
Bu tarih, talep toplama veya hisselerin borsada işlem görmeye başlama tarihi değil. Halka arzın koşulları ile hazırlık takvimi ayrı başlıklar olarak izlenmeli.
36 milyar dolarlık iletim hedefi neyi değiştiriyor?
Enerji ve Tabii Kaynaklar Bakanlığının 5 Kasım 2026 tarihli Milli Enerji 2040 açıklamasına göre iletim altyapısı için 36 milyar dolarlık yatırım öngörülüyor. Yüksek gerilim hatlarının yaklaşık 77 bin kilometreden 112 bin kilometreye çıkarılması hedefleniyor.
Bu tutar TEİAŞ’ın halka arz değeri veya arzdan beklenen gelir olarak açıklanmış değil; iletim altyapısına yönelik yatırım hedefi. Milli Enerji 2040 dosyamızda ele aldığımız elektrifikasyon ve yenilenebilir kapasite hedefleri, yeni hatların ve bağlantıların zamanında kurulmasını gerektiriyor. Finansmanın hangi yolla sağlanacağı, bu nedenle enerji dönüşümünün uygulama takvimini de ilgilendiriyor.
Hisse satışı ile şirkete sermaye girişi nasıl ayrılıyor?
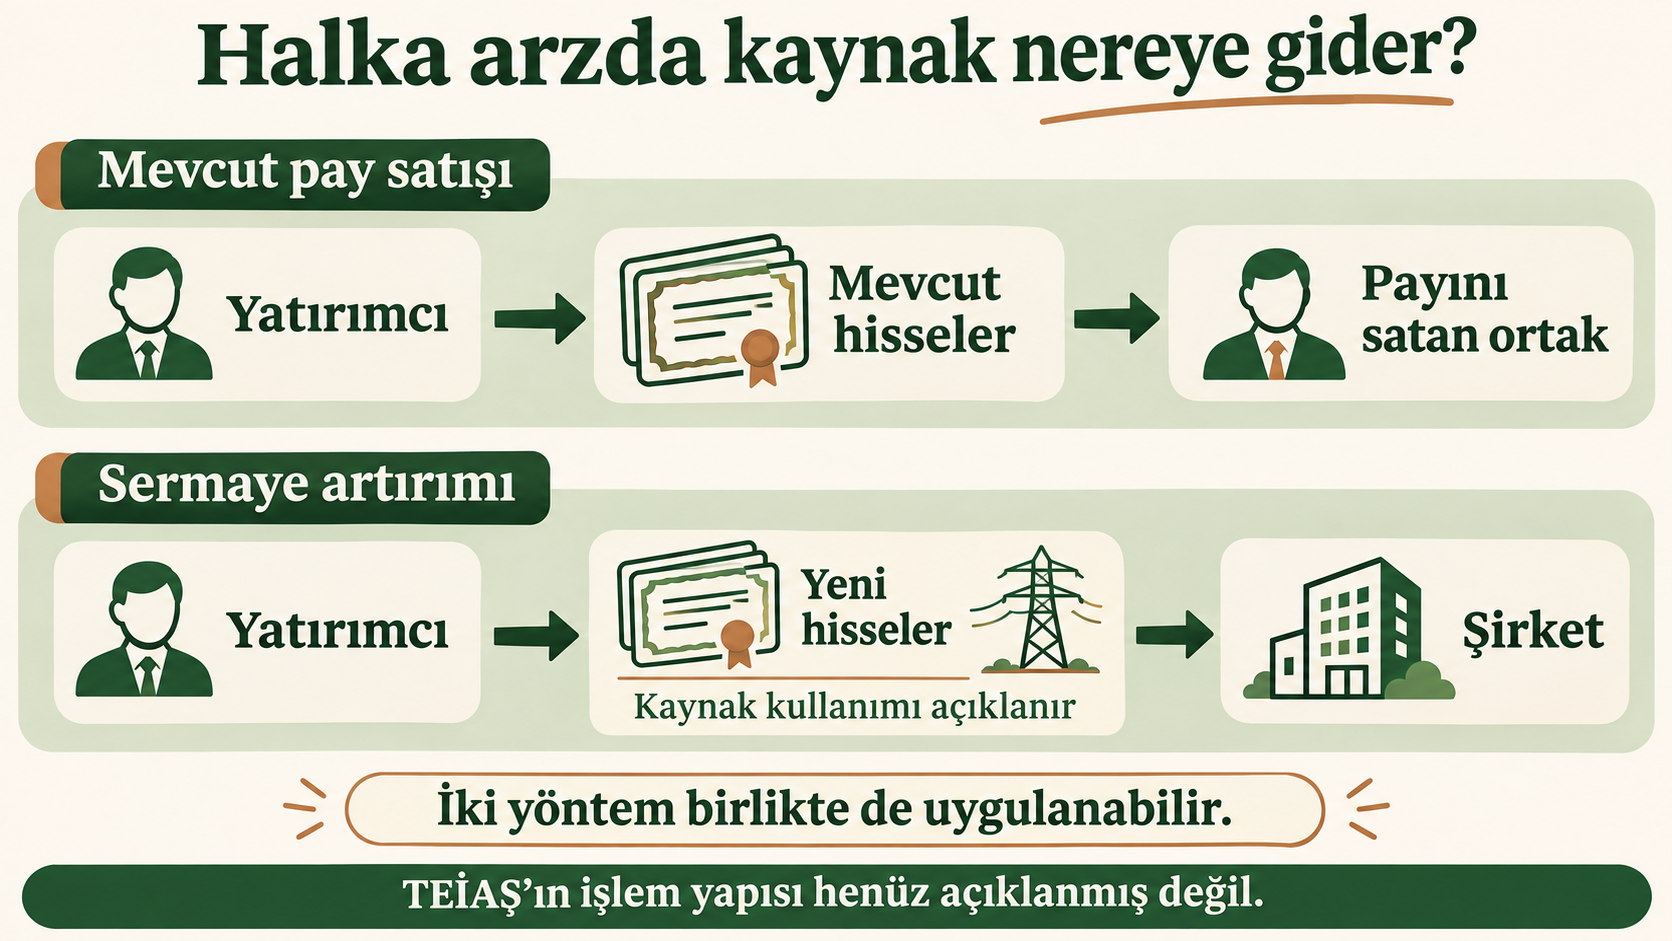
Mevcut kamu hisseleri satılırsa satış geliri payını satan ortağa gider. Sermaye artırımı yoluyla yeni pay çıkarılması ise şirkete yeni kaynak sağlayabilir. İki yöntem aynı işlemde bir arada da kullanılabilir.
Bu nedenle halka arzın şebeke yatırımına doğrudan katkısını değerlendirmek için işlem yapısı ve gelir kullanım planı açıklanmalı. Sağlanacak kaynağın ne kadarının yeni hatlara, trafo merkezlerine veya mevcut şebekenin güçlendirilmesine ayrılacağı henüz bu belgelerden çıkarılamıyor.
Yeşil Haber’in TEİAŞ ihale akışını ele alan dosyası, yatırımın sahadaki farklı bileşenlerini gösteriyor. Sermaye modelinin etkisini ölçerken yalnızca fon büyüklüğüne değil, bu işlerin gerçekleşmesine ve tamamlanma takvimine de bakmak gerekiyor.
Avrupa ve dünyada tek bir şebeke modeli yok
İtalya: halka açık Terna ve dolaylı kamu hissedarlığı
İtalya’nın iletim şirketi Terna 2004’te borsaya açıldı. Şirketin büyük ortaklarından CDP Reti üzerinden dolaylı kamu hissedarlığı sürerken iletim tarifeleri düzenleyici kurum ARERA’nın çerçevesine tabi. Bu örnek, halka açıklık ile kamunun stratejik hissedarlığının birlikte bulunabildiğini gösteriyor.
Terna’nın ortaklık yapısı, kamu kontrolü ile borsa yatırımcısının aynı modelde nasıl yer alabileceğini tartışmak için bir örnek. Türkiye için aynı sonucu garanti etmiyor; hisse hakları, düzenleme ve yatırım yükümlülükleri ülkeye özgü.
Büyük Britanya: sistem işletimi ile hatların sahipliği farklı
Büyük Britanya’da 1 Ekim 2024’te kamuya geçen yapı, elektrik sistem işletmecisi NESO oldu. Bu işlem bütün iletim hatlarının kamulaştırılması anlamına gelmiyor. İngiltere ve Galler’de yüksek gerilim iletim ağı National Grid Electricity Transmission’ın mülkiyetinde kalırken sistemin dengelenmesi ayrı görev olarak yürütülüyor.
Bu görev ayrımı, şebeke tartışmasında varlık sahipliği, yatırım sorumluluğu ve sistem işletmeciliğinin ayrı değerlendirilmesi gerektiğini gösteriyor.
Brezilya: proje bazlı iletim imtiyazları
Brezilya’da düzenleyici kurum ANEEL, iletim projeleri için imtiyaz ihaleleri düzenliyor. 30 Ekim 2026 tarihli ihalede sekiz paket için 30 yıllık imtiyazlar öngörüldü. Sistem işletimi ise ANEEL’in düzenleme ve denetimine tabi ONS tarafından koordine ediliyor.
Proje bazında imtiyaz vermek, ulusal iletim şirketinin paylarını halka arz etmekle aynı işlem değil. Brezilya örneği, yatırımı finanse etmek için farklı sözleşme yapılarının kullanılabildiğini gösteriyor. Bu üç model, tek başına verimlilik veya tüketici fiyatı sıralaması oluşturmuyor.
TEİAŞ için hangi koşullar izlenmeli?
Bakan Alparslan Bayraktar, TEİAŞ’ın da aralarında bulunduğu beş şirkette kamu çoğunluğu korunarak halka arz hedefinden söz etti. Anadolu Ajansının aktardığı bu hedefin yönetim yapısına, stratejik kararlara ve yatırım yükümlülüklerine nasıl yansıyacağı, açıklanacak düzenlemeler ve halka arz belgelerinden izlenmeli.
Yeşil Haber’in değerlendirmesine göre dört soru öne çıkıyor:
- Satılacak pay oranı ve işlem yapısı ne olacak?
- Elde edilecek gelirin ne kadarı doğrudan şebeke yatırımlarına ayrılacak?
- İletim tarifeleri, yatırım yükümlülükleri ve hizmet kalitesi nasıl düzenlenecek?
- Kamu kontrolü ve sistem işletiminin tarafsızlığı nasıl korunacak?
Neyi göstermez?
Yatırımcılarla görüşülmesi, satışın tamamlandığını, belirli bir değerleme üzerinden pay devredildiğini veya tüketici tarifelerinin değişeceğini göstermiyor. Bu sonuçları değerlendirmek için işlem koşulları ve düzenleyici çerçeve gerekiyor.
Yeşil Pulse değerlendirmesi
TEİAŞ dosyasında görüşme sayısından daha önemli olan, finansmanın şebekeye nasıl dönüşeceği. Daha fazla yenilenebilir üretimin sisteme bağlanması ve artan elektrik talebinin karşılanması, yatırım tutarı kadar hatların ve bağlantıların zamanında, şeffaf ve uygun maliyetle tamamlanmasına bağlı.
Halka arz oranı, gelir kullanım planı, yatırım programı ve tarife yöntemi birlikte açıklanmadıkça enerji dönüşümüne katkı hakkında kesin hüküm vermek mümkün değil. İzlenecek eşik, yalnızca yatırımcı bulunması değil, kaynağın hangi koşullarla hangi yatırımı gerçekleştireceği.
Siz ne düşünüyorsunuz?
İletim şebekesinin finansmanında kamu kontrolü, yatırım hızı ve tüketici maliyeti arasında hangi güvenceyi öncelikli görüyorsunuz?
Kaynaklar
- SBB, 2027 Yılı Bütçe Gerekçesi, basılı sayfa 482, PDF sayfa 489.
- SBB, 2025 Yılı Bütçe Gerekçesi, basılı sayfa 482, PDF sayfa 489.
- SBB, 2026 Yılı Bütçe Gerekçesi, basılı sayfa 464, PDF sayfa 471.
- Enerji ve Tabii Kaynaklar Bakanlığı, Milli Enerji 2040 açıklaması, 5 Kasım 2026.
- Anadolu Ajansı, Bakan Bayraktar’ın yatırım ve halka arz açıklamaları, 5 Kasım 2026.
- Terna, ana hissedarlar. ARERA, iletim hizmeti tarife düzenlemesi.
- Birleşik Krallık hükümeti, NESO’nun görevlendirilmesi. National Grid, elektrik sistemindeki görev ayrımı.
- ANEEL, 2026 iletim ihalesi. ONS, kurumsal görev tanımı.
İlgili haberler
- Milli Enerji 2040 açıklandı: 680 TWh elektrik, 175 GW rüzgar-güneş ve 10 GW nükleer
- TEİAŞ ihale dalgası şebekede yeniden kurulum sürecini gösteriyor
- COP31 öncesi yapay zeka yatırımları: Finansmanın odağında enerji ve şebekeler
- IEA: 2031’e dek 4.770 GW yenilenebilir artış, Türkiye’de güneş en büyük yenilenebilir kaynak olacak
- Europower iştiraki Euroes’ten 1,13 milyar TL’lik sözleşme