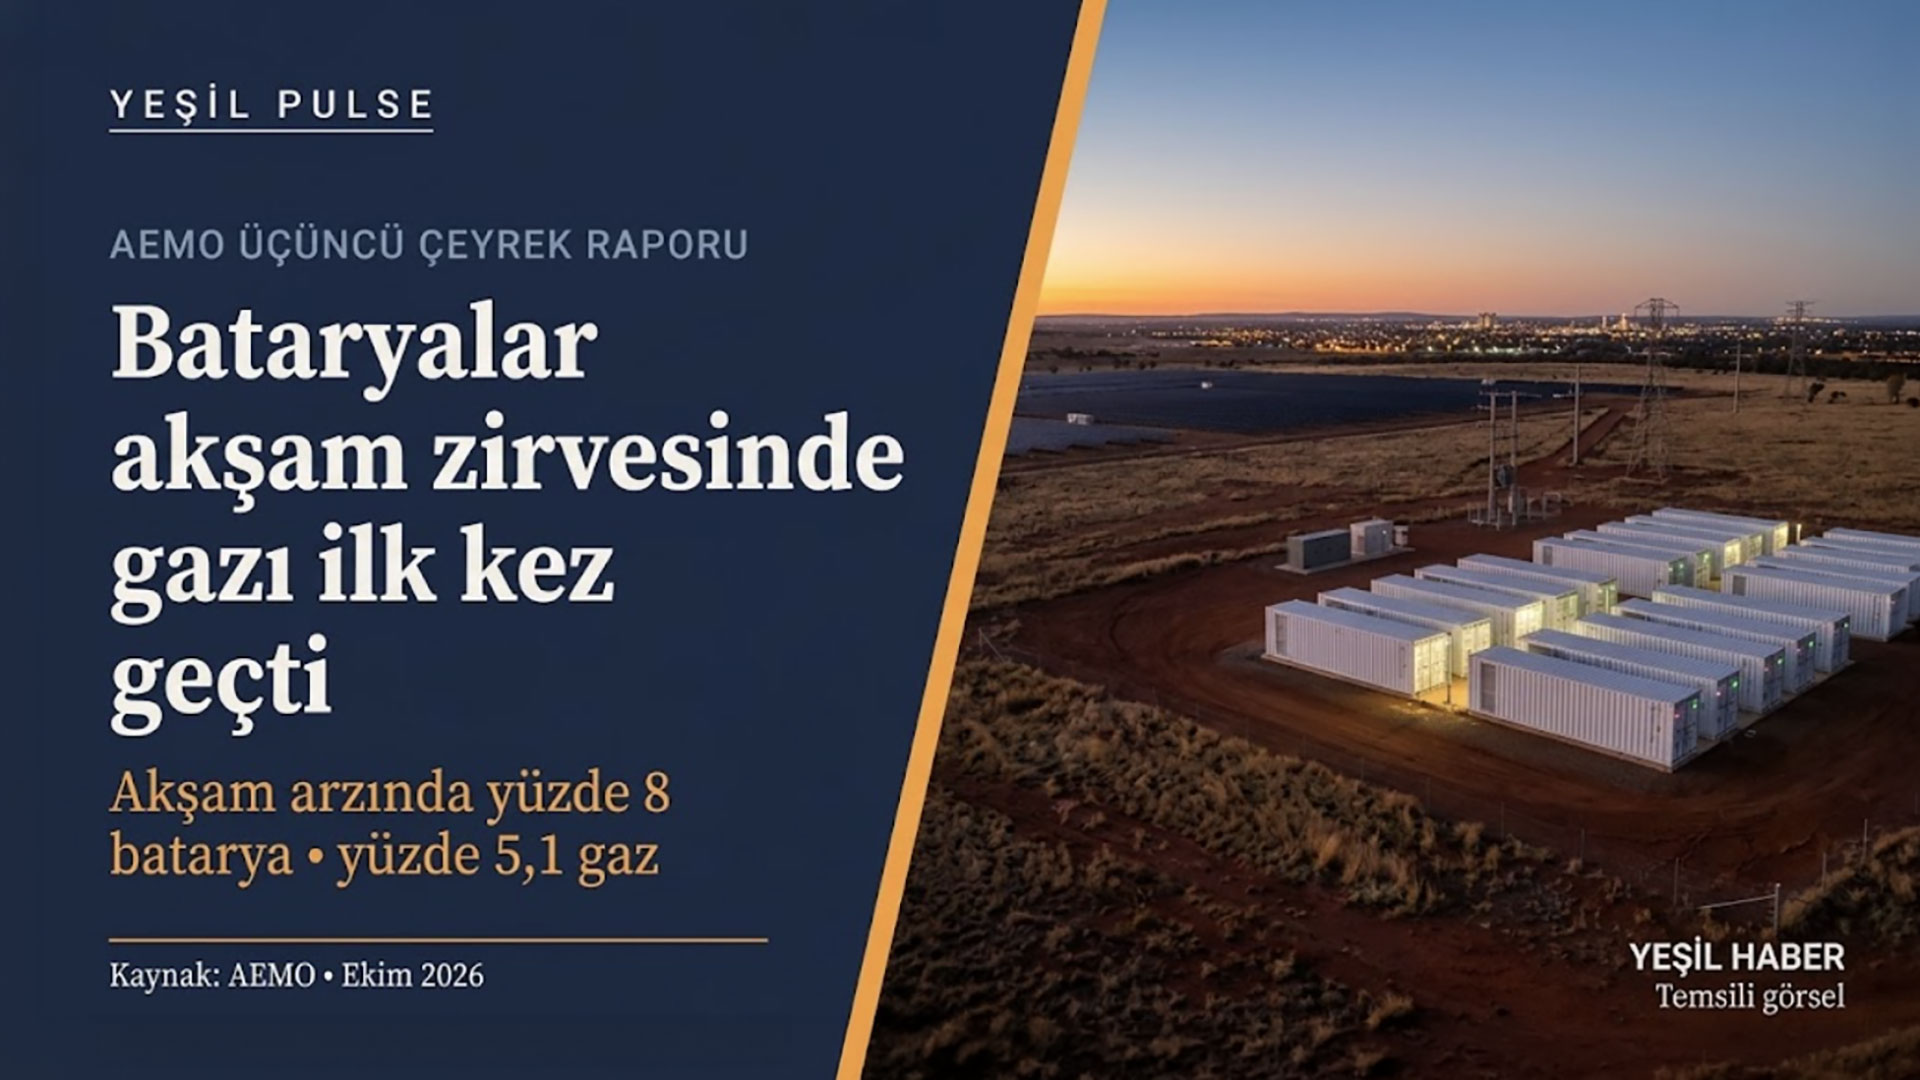
AEMO’ya göre Avustralya’nın NEM şebekesinde bataryalar, 2026’nın üçüncü çeyreğinde akşam zirvesindeki arz payında gazlı santralleri ilk kez geçti.
Avustralya Enerji Piyasası Operatörü’nün (AEMO) Ekim 2026’da yayımladığı üçüncü çeyrek Quarterly Energy Dynamics raporuna göre, Ulusal Elektrik Piyasası’nda (NEM) gazlı santrallerin ortalama üretimi temmuz–eylül döneminde 881 MW oldu. Bir yıl önceye göre 453 MW, yüzde 34 düşen bu değer, 2000’den bu yana kaydedilen en düşük üçüncü çeyrek ortalaması. Yenilenebilir kaynakların üretimdeki payı yüzde 44,3 ile üçüncü çeyrek rekoru kırarken bataryalar, 16.00–21.00 arasındaki akşam zirvesinde toplam arzın yüzde 8’ini karşılayarak yüzde 5,1’de kalan gazı ilk kez geride bıraktı.
Bataryalar akşam zirvesinde gazın önüne nasıl geçti?
Raporda bataryaların ortalama deşarj gücü 680 MW olarak veriliyor. Bu değer, Yeşil Haber’in Avustralya’nın batarya rekorunu ele alan Kasım 2025 tarihli haberinde aktarılan 215 MW’lık önceki yıl ortalamasının üç katından fazla.
Bataryalar 10.00–16.00 arasında günde ortalama 13,4 GWh şarj oldu. Bir yıl önce bu değer 3,7 GWh’ti. Akşam zirvesindeki günlük deşarj ise 3,2 GWh’ten 10,9 GWh’e yükseldi. Bataryalar gündüz şarj olarak güneş üretiminin değerlendirilmesini destekledi ve enerjiyi akşam saatlerine taşıdı.
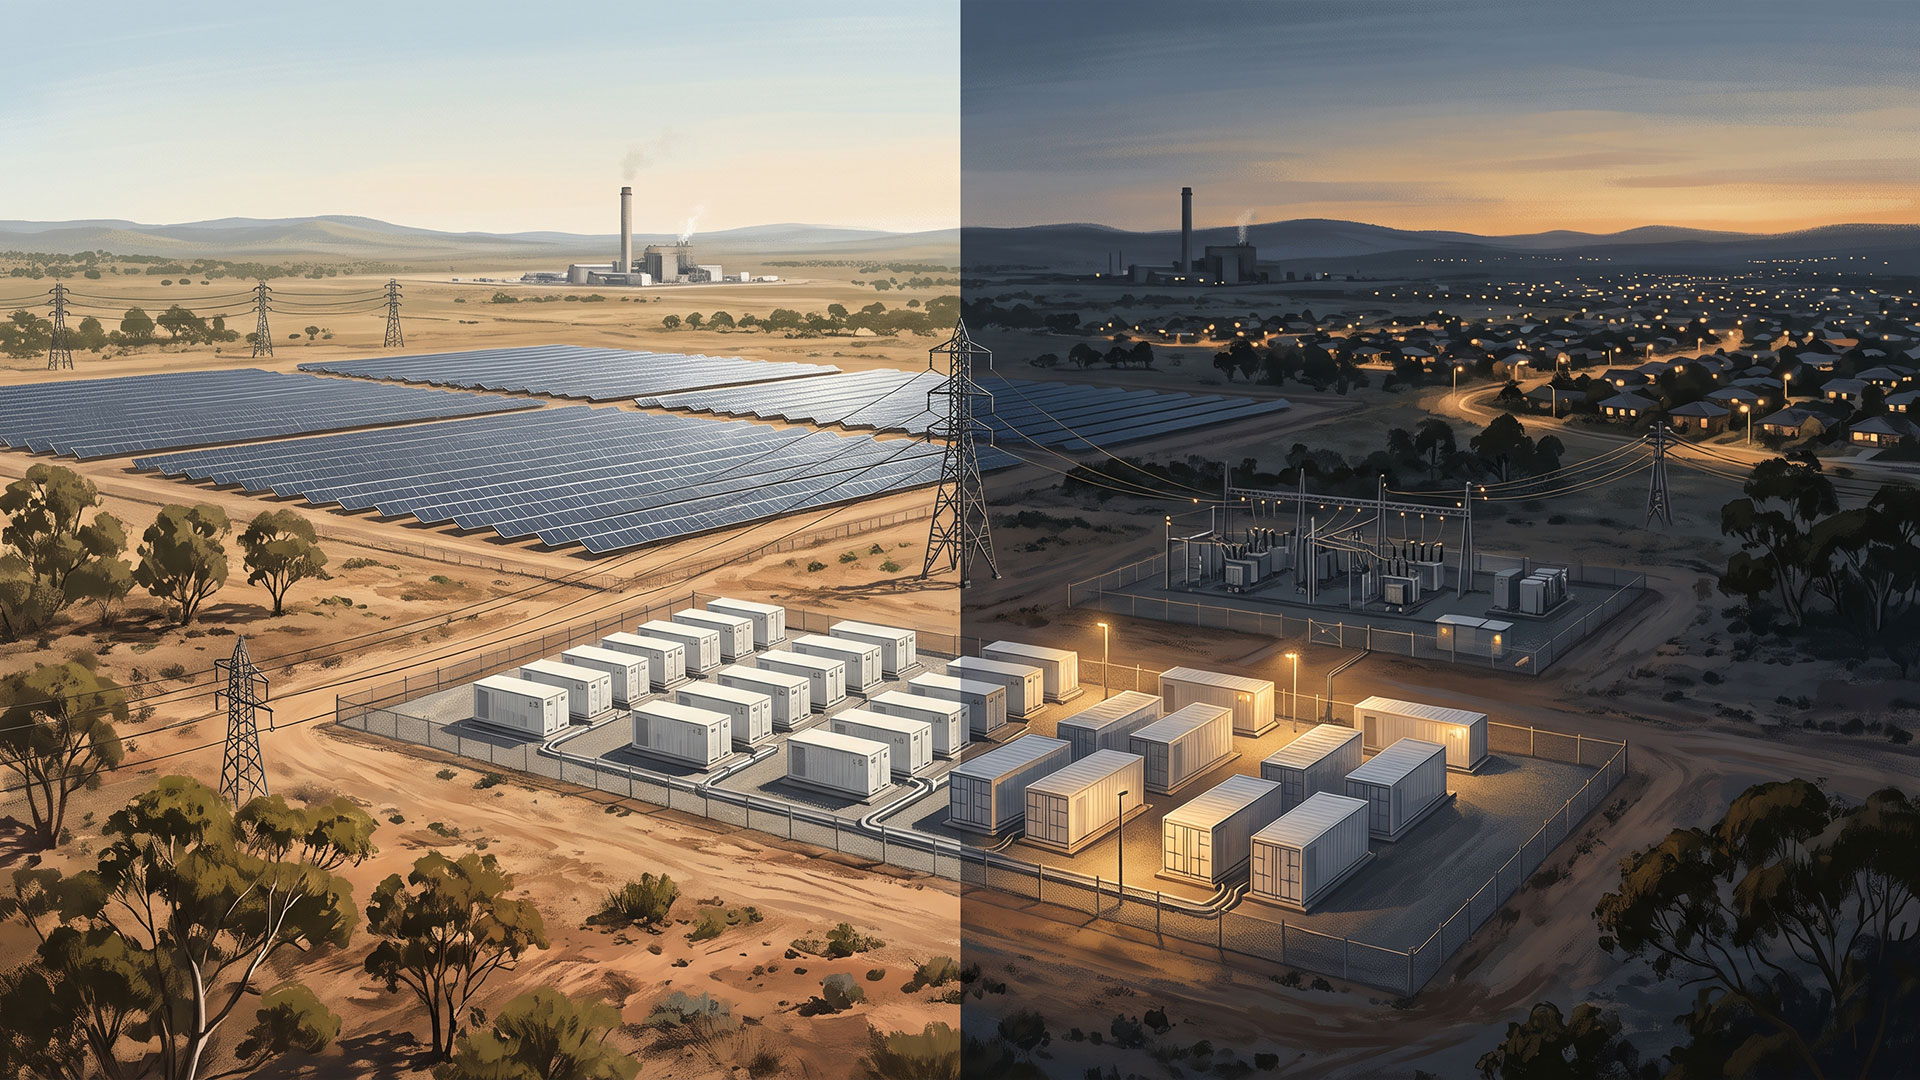
Bataryaların şarj ve deşarjı, piyasanın sevk aralıklarının yüzde 48’inde fiyatı belirledi; bir yıl önce bu oran yüzde 18’di. Devreye alma aşamasındakiler dahil şebeke ölçekli batarya kapasitesi çeyrek sonunda 10 GW ve 23 GWh’i aştı. Üçüncü çeyrekte 860 MW / 2.970 MWh’lik yeni kapasite devreye alma sürecine girdi.
Elektrik fiyatı ve talep nasıl değişti?
NEM’de ortalama spot elektrik fiyatı bir yıl önceye göre yüzde 27 düşerek megavatsaat başına 63 Avustralya doları oldu; bu, 2021’den bu yana en düşük üçüncü çeyrek ortalaması. Fiyatlar bölgelere göre Yeni Güney Galler’de 74, Victoria ve Tazmanya’da 56 Avustralya doları seviyesinde gerçekleşti.
Çatı güneşi dahil temel talep 25.471 MW ile yeni bir üçüncü çeyrek rekoruna ulaşırken şebekeden karşılanan ortalama talep yüzde 0,2 azaldı. AEMO, fiyat düşüşünü akşam zirvesindeki talebin azalması, bataryaların artan katılımı ve fiyat oynaklığının gerilemesiyle ilişkilendiriyor. Veri merkezlerinin ortalama talebi Yeni Güney Galler’de yüzde 40 artışla 484 MW’a, Victoria’da 136 MW’tan 225 MW’a çıktı.
Gaz gerilerken emisyonlar neden aynı ölçüde düşmedi?
Üçüncü çeyrekte taşkömürü üretimin yüzde 37,4’ünü, linyit yüzde 14,8’ini karşıladı; kömürün toplam payı yüzde 52,2 oldu. Kömürün toplam üretim payı gerilese de üretim miktarı hafif arttı. Taşkömüründeki 291 MW’lık düşüşü linyitteki 313 MW’lık artış aştı.
Toplam emisyonlar 28,0 milyon ton karbondioksit eşdeğeri ile yüzde 0,2 azaldı. Çatı güneşini dışarıda bırakan CDEII emisyon yoğunluğu megavatsaat başına 0,57 ton karbondioksit eşdeğeri ile yüzde 0,1 arttı. Dağıtık güneşi de hesaba katan temel talep göstergesinde ise emisyon yoğunluğu megavatsaat başına 0,50 ton karbondioksit eşdeğerine gerileyerek üçüncü çeyrek için en düşük seviyeye ulaştı. Linyit üretimindeki artış, gaz ve taşkömürü üretimindeki düşüşün emisyon azaltıcı etkisini sınırladı.
Türkiye ile karşılaştırmada nelere dikkat edilmeli?
Türkiye ile karşılaştırmada üretim tesisinin kurulu gücü, bataryanın deşarj gücü, kullanılabilir enerji kapasitesi ve projenin işletme aşaması ayrı tutulmalı. Proje havuzuna ilişkin büyüklükler, çalışan batarya filosunun ölçülmüş performansıyla doğrudan karşılaştırılamaz. Yeşil Haber’in hedeflerden çalışan tesislere geçişi ele alan yazısında da Türkiye’deki lisans ve hedef rakamlarının işletmedeki kapasiteyle aynı şeyi ölçmediği ayrıntılandırılmıştı.
Bu veriler neyi göstermez?
Bataryaların gazı geçtiği yüzde 8’e yüzde 5,1’lik karşılaştırma, yalnızca 16.00–21.00 arasındaki akşam zirvesine ait. Çeyreğin tamamında gazın üretimdeki payı yüzde 3,4. Bataryalar elektrik üretmiyor; şebekeden çektikleri enerjiyi başka saatlere taşıyor. 10 GW’lık kapasite de devreye alma aşamasındaki projeleri kapsıyor.
Veriler gazın sistemden çıktığını da göstermiyor. Uzun süreli düşük rüzgar ve güneş dönemleri için yedek kapasite ihtiyacı sürüyor; Yeni Güney Galler’in arz güvenilirliğini destekleyen 1,5 GW’lık kapasite ihalesi taslağı bu ihtiyacın bir örneği. Rapordaki bulgular doğu kıyısındaki NEM’e ait; ayrı işleyen Batı Avustralya şebekesinde aynı dönemde gazlı üretim yüzde 12 arttı.
Siz ne düşünüyorsunuz?
Türkiye’de batarya yatırımlarının akşam talebine katkısını değerlendirmek için hangi işletme verileri kamuya açık olmalı?
Kaynaklar
Australian Energy Market Operator, Quarterly Energy Dynamics Q3 2026, Ekim 2026.
Yeşil Haber, Türkiye’de enerji depolama: Hedeflerden çalışan tesislere geçiş, 8 Ekim 2026.
Yeşil Haber, Yeni Güney Galler, 1,5 GW’lık kapasite taslağını görüşe açtı, 15 Ekim 2026.
İlgili haberler
- Avustralya batarya depolamada yıllık rekorunu kırdı: 6.482 MWh. Türkiye için örnek
- Türkiye’nin 33 GW’lık depolamalı RES ve GES proje havuzu neden yalnızca 1,1 saatlik?
- Türkiye’de enerji depolama: Hedeflerden çalışan tesislere geçiş
- Elektrifikasyonun ikinci perdesi: Bataryalar enerji sistemini nasıl yeniden şekillendiriyor
- Yeni Güney Galler, 1,5 GW’lık kapasite taslağını görüşe açtı